domenica 14 gennaio 2024

2024: azzardiamo qualche previsione


                                 Anche i grandi sbagliano...

 Parlare di previsioni in ambito finanziario è come addentrarsi in un campo minato dove l’insidia si può trovare ovunque sotto la suola della tua scarpa. Siamo quindi costretti a muoverci con grande circospezione. Dobbiamo essere consapevoli che buttar lì qualche numero più o meno ragionato non ci mette al riparo dalle insidie dei mercati: questi dati vanno maneggiati con cura e ovviamente non devono mai essere presi per oro colato. Comunque sia dei dati macro e micro economici non ne possiamo proprio fare a meno e, se guardiamo con sospetto quelli a lungo termine che sono scarsamente efficienti, siamo invece più interessati a quelli che, con scadenza settimanale, mensile o trimestrale, ci aiutano a confermare o meno un trend. 

Di trend quest'anno parlermo molto. Uno dei punti forti dell'analisi tecnica, per capirci quella che ci aiuta ad estrarre informazioni operative dalla lettura dei grafici finanziari, è proprio la capacità di mostrarci quale tipo di trend, rialzista, ribassista o laterale, è in atto al momento della nostra analisi. Vale il principio fondamentale che un trend è in essere fino a quando non abbiamo l'evidenza che, per qualche evento particolare o per esaurimento naturale dello stesso, siamo in presenza di una sua inversione.  Inversione che di norma ci indica quando è arrivato il momento di comprare o vendere un determinato asset finanziario oppure dobbiamo intervenire nei portafogli con operazioni di protezione o potenziamento dello stesso.

Un giusto mix tra analisi tecnica e analisi fondamentale (quella che ci aiuta ad approfondire i dati che arrivano dall'economia e dalle società quotate) è alla base del nostro lavoro e, attraverso Appunti Finanziari, cerchiamo settimanalmente di far dialogare i due tipi di analisi verificando in tal modo la direzione dei principali trend e segnalarvi, speriamo in tempo utile, l'eventuale cambiamento di direzione degli stessi. Insomma, nulla di veramente nuovo ma l'accento che vorremmo mettere sulle tendenze del mercato sarà ancora più marcato.

***

Come detto, dal momento che diffidiamo delle previsioni (anche se qualcuna ne faremo...) prima di addentrarci nelle nostre riflessioni vogliamo fare un po' di ordine nella nostra cassetta degli attrezzi e soprattutto vorremmo mettere in chiaro quali sono i temi che a nostro giudizio possono influenzare (notevolmente) i trend dei mercati durante il 2024.  Oggi parleremo di:

  • Rischi geo-politici 
  • Recessione versus soft landing
  • Inflazione 
  • Tassi di interesse 
  • Utili aziendali 

1) Rischi geo-politici

Sono sempre in agguato. Un giorno ti svelgi e scopri che la Russia ha invaso l'Ucraina oppure Hamas ha dato il via ad una guerra compiendo una strage impossibile da giustificare. Insomma, senza troppi preavvisi ci possiamo trovare confrontati con delle guerre, che magari erano anni che covavano sotto le ceneri, ma che ad un certo punto si sono palesate. 

Interessante analizzare in questi frangenti il comportamento del mercato dove viene a galla il suo vero Dna: se un qualsiasi evento non arreca fastidio al loro regolare funzionamento allora, dopo la breve sorpresa iniziale che si manifesta con un aumento temporaneo della volatilità, cinicamente scatta l'effetto assuefazione. La volatilità torna ad appiattirsi e si tira avanti come se nulla fosse...

Ma se l'evento, invece di perdersi nei meandri dei giornali che lo relegano sempre più nelle pagine interne, dovesse in un qualche modo diventare una minaccia per la quiete nel mondo e soprattutto per la sua economia, allora il balzo di volatilità lo vediamo eccome e l'onda sismica sarà registrata anche dalle nostre gestioni.

A tal propostio nei prossimi mesi dovremo tenere sotto particolare attenzione:

  • Il conflitto Russo-Ucraino: per Zelensky, un po' inaspettatamente, l'aiuto internazionale si sta affievolendo avvantaggiando Putin. Se non cambiano le cose non vediamo come si possa uscire da questo conflitto senza una serie di compromessi che per il momento nessuno dei due contendenti sembra disposto a fare.  Probabilità di arrivare ad un compromesso nel 2024: tra il 30-50%. 
  • Israele ha reagito alla brutale provocazione di Hamas. Il conflitto è circoscritto e per il momento non sembra coinvolgere i paesi confinanti. Gli americani stanno cercando di raffreddare gli animi ed un cessate il fuoco è probabile entro la prima metà del 2024. Se così non fosse aumenta la probabilità di un allargamento del conflitto.
  • Anche nel Mar Rosso è in atto una guerra dove di vittime per fortuna se ne vedono poche. E' poco dibattuta sui giornali ma è forse per il momento quella più impattante a livello macro economico: attraverso il canale di Suez passa il 30% del traffico mondiale dei containers, traffico che da mesi è sotto il tiro di gruppi di Houthi che attaccano, con missili e droni probabilmente forniti dall'Iran, i mercantili obbligando gli armatori ad optare per la circumnavigazione del continente africano. L'impatto importante sui costi di trasporto e l'aumento dei ritardi nella catena di approvigionamento è un triste dejà vu: Tesla, per esempio, ha dovuto sospendere la produzione di auto in Germania per mancanza di componentistica.  Se  non si trova una rapida soluzione al problema qualche ripercussione sull'inflazione non è da escludere. Manco finito di pensarlo ed ecco che durante la notte tra giovedì e venerdì, Americani ed Inglesi, hanno lanciato sulle postazioni lanciarazzi degli Houthi un centinaio ed oltre di missili nel tentativo di distruggere le loro basi operative... indirettamente è anche un messagio inviato all'Iran. Vedremo lunedì come i mercati reagiranno...

Dal punto di vista prettamente politico abbiamo nel 2024 una serie di appuntamenti elettorali che potrebbero in qualche modo avere un impatto importante sull'ordinamento politico mondiale e di riflesso anche su quello economico. Da tenere d'occhio:

  • Taiwan : elezioni presidenziali e legislative del 13.01.2024. La vittoria alle elezioni è toccata a W. Lai, un moderato che ha a cuore l'indipendenza di Taiwan ma allo stesso tempo crede che con la Cina bisogna dialogare. Ma non sarà facile: commentando il risultato delle elezioni, in una nota il portavoce del mistero degli Esteri di Pechino tiene a precisare che: "La questione di Taiwan è «un affare interno della Cina. Qualunque cambiamento avvenga a Taiwan, il fatto fondamentale è che esiste una 'Unica Cina´ nel mondo e Taiwan ne fa parte. La situazione non cambierà». Fine del dialogo... Non butta benissimo...
  • Russia: elezioni presideziali (scontatissime) 15-17. 03.2024.
  • India: tra aprile e maggio ( data da definire) elezioni generali.
  • Europa: elezioni per il nuovo parlamento europeo 6-9 giugno 2024.
  • USA: elezioni presidenziali del 5.11.24.  Trump non molla e se si votasse oggi probabilmente vincerebbe le elezioni.


2) Recessione versus Soft Landing

Anche quest‘anno, come durante quello appena trascorso, dovremo cercare di capire se le economie dei due grandi blocchi economici che seguiamo con maggior assiduità, ovverosia quello Europeo e quello Americano, saranno confrontati con un soft landing, caratterizzato da un rallentamento della crescita ma pur sempre di crescita stiamo parlando, oppure se una vera e propria recessione è incombente.

Le attese parlano di rallentamento economico per quanto riguarda gli USA mentre sembra che non ci sia via di scampo ad un breve periodo di recessione per noi europei. Verificare se questi due scenari sono verosimili sarà il primo lavoro da fare; le conseguenze per i mercati finanziari dei due scenari sono abbastanza intuitive e non ci dilunghiamo troppo.

Per quanto riguarda gli USA è appurato che l'80% del PIL è alimentato dai consumi degli americani:


I consumi sono rimasti forti grazie alla presenza del risparmio in eccesso accumulato durante la pandemia. Ora questo risparmio si va esaurendo...


...ma l’aumento dei salari reali, reso possibile dal coincidere di aumenti salariali e diminuzione dell’inflazione, ne attenua gli effetti negativi giustificando in tal modo uno scenario da soft landing. Così fosse, non c'è una grande fretta di diminuire i tassi e gli utili delle società potrebbero essere nutriti da una crescita, seppur modesta, ma pur di crescita stiamo parlando. 


A dar man forte allo scenario dell'atterragio morbido ci sono anche i dati che arrivano dal mercato del lavoro americano: la discoccupazione (in rosso) sembra essere quella strutturale e vi sono solo alcuni velati accenni di aumento; anche i sussidi di disoccupazione (in blu) sono stabili e ci forniscono l'immagine di un mercato del lavoro ancora in buona salute. Se proprio vogliamo trovare un dato in lento peggioramento dobbiamo rivolgere lo sguardo ai posti vacanti (in arancione) che piano piano si stanno riducendo. Insomma, il
 mercato del lavoro è rimasto relativamente forte e la cronica mancanza di lavoratori specializzati scoraggia le imprese dal ridurre i loro effettivi anche in presenza di un business, soprattutto a livello industriale,  in rallentamento. 
In Europa non disponiamo di statistiche così puntuali e aggiornate come quelle americane ma se gettiamo un'occhiata agli ultimi dati disponibili...

... osserviamo un tasso di disoccupazione a lungo termine al ribasso...


... ed una pressione sul rialzo dei salari che assomigliano molto a quelli americani.


Ma abbiamo una produzione industriale che non promette nulla di buono...


... e le vendite al dettaglio, anche se in leggero miglioramento verso la fine del 2023, segnalano che le famiglie non stanno di certo buttando i soldi dalla finestra... Ovviamente se non si spende l'economia fatica a crescere.


In queste condizioni non sorprende che la previsione di crescita per l'Eurozona (0.50%) è modesta e non tiene il passo di quella americana (+1.30%), cinese (+5.20%) e del mondo intero in generale (+2.90%).

In Europa la crescita sembra asfittica e si rischia effettivamente di andare in recessione: l'urgenza di un taglio al costo del denaro a noi sembra palese. Ci corregge comunque il capo economista della BCE che in una intervista recentissima ha affermato che "una revisione dei tassi troppo rapida può essere autolesionista"... e se lo dice lui chi siamo noi per contraddirlo? Teniamolo presente.

Negli USA, che nel terzo trimestre del 2023 crescevano ancora del 4.9% (i dati preliminari del quarto trimestre escono il 25 gennaio), è prevista una bella frenata (1.30%) ma non sembra che a breve ci sia l'esigenza di un taglio ai tassi a tutti i costi anche perché, sia che si parli di Europa o di America, i conti non possono essere fatti senza pensare all'inflazione...

3) Inflazione

Altro grande cantiere sempre aperto è quello che monitora l'inflazione e a quanto pare è in corso una diatriba tra gli economisti che vedevano l'inflazione come transitoria e coloro che la ritenevano persistente. Per i primi, la risoluzione dei colli di bottiglia negli approvigionamenti ha contribuito a far ridiscendere l'inflazione alla stessa velocità con la quale era salita ovverosia molto rapidamente. Per gli altri solo il draconiano intervento delle Banche Centrali, che hanno organizzato il più ampio programma di rialzo dei tassi della recente storia economica,  ha permesso al rincaro di ritornare a valori più accettabili. Il resto del lavoro, che guiderà l'inflazione verso il 2%, lo farà il soft landing americano e la probabile debole recessione europea.

In effetti le previsioni riguardanti la futura inflazione europea sembrano essere tutte più o meno convergenti: Bloomberg ha interrogato in merito una sessantina di providers ed ha sintetizzato nella tabella sottostante il risultato dell'inchiesta:


Se nel 2024 quel 2% anelato dalla BCE non è ancora raggiunto, pare che lo sarà nel 2025.

Anche negli USA la Federal Reserve punta a riportare il tasso di inflazione al 2% ma, come dimostrano i dati sul rincaro americano pubblicati mercoledì  scorso, l'obiettivo, pur essendo a portata di mano, non sarà facilissimo da raggiungere... Pensiamo agli ultimi chilometri di una maratona: chi l'ha fatta sa per esperienza che sono i più difficili da portare a termine.

Ma vediamoli questi dati...

  • CPI (YoY)         : 3.4% (atteso: 3.2%; precedente: 3.1%)
  • Core CPI (YoY): 3.9% (atteso: 3.8%; precedente: 4%)

...non buonissimi. L'inflazione generale è salita a dicembre al 3.4% ma la cosa non ci stupisce più di tanto essendo un mese dove si spende più degli altri. Rimane invece molto lontana dal 2% la core inflation che fa fatica a lasciarsi alle spalle con decisione quel 4% che non piace alla FED e che non induce di certo a ridurre in fretta e furia i tassi. 


4) Tassi di interesse

Da mesi ci stiamo tutti chiedendo quando le banche centrali inizieranno a tagliare i tassi e soprattutto di quanto vorranno farli scendere.  Sembra essere l'unica cosa che veramente interessa al mercato...


...mercato che per quest'anno si aspetta 6 tagli ai tassi americani (dal 5.38% al 3.86%), 6 tagli a quelli europei (dal 4% al 2.46%) e 3 tagli per quelli svizzeri (dal 1.75% al 1.04%). Il primo taglio in America e in Europa gli investitori se l'aspettano per marzo. Non ci sono vere e proprie aspettative per la Svizzera sapendo che la BNS agisce spesso quando le pare e piace.

Come al solito le  attese del mercato cocciano contro quelle che sono le intenzioni della FED (non più di 3 tagli) e le dichiarazioni della BCE (molto dipenderà dai dati, no ad operazioni autolesionistiche). Mentre ci piacerebbe assai entrare nella testa della BNS e vedere cosa ci troviamo: speriamo non il nulla. 

Se da un lato, come abbiamo visto, le condizioni economiche suggerirebbero una celere riduzione dei tassi dall'altro i dati sull'inflazione suggeriscono ancora po' di prudenza. A noi marzo sembra troppo presto per tagliare: diciamo che ci sembra più ragionevole procedere alle prime riduzioni verso maggio/giugno.  Inoltre i 6 tagli previsti dal mercato ci sembrano francamente troppi.

Se quest'anno intravvediamo un vero rischio per i mercati è proprio quello riguardo alle aspettative sui tagli: se in effetti il mercato, strada facendo,  si dovesse accorgere che i 6 tagli previsti non saranno realizzati nella loro totalità (soprattutto se l'inflazione non accenna a diminuire ulteriormente) allora dovremo attenderci qualche movimento non proprio simpaticissimo sia in ambito azionario quanto in quello obbligazionario; anzi sarà proprio quest'ultimo a soffrirne maggiormente. Qualche piccola avvisaglia già la possiamo vedere:


 Per le obbligazioni in dollari...


... e quelle in euro l'anno non è iniziato benissimo e se le attese per i tagli verranno parzialmente disilluse qualche non gradita ripercussione la vedremo.

A questo punto non ci rimane che rimanere vigili e soprattutto restare sintonizzati con l'attività delle Banche Centrali. Per farlo vi alleghiamo il calendario 2024 delle riunioni:


Per quanto concerne la Banca Nazionale Svizzera,  che si riunisce solo 4 volte all'anno, non eslcudiamo che in qualsiasi momento può sorpendere i mercati annunciando un taglio ai tassi: essendo la prima banca centrale che li ha aumentati non ci sorprenderebbe se fosse anche la prima che li fa scendere. Sappiamo tutti che la nostra vera inflazione non è al 1.4% (siamo attorno al 2.2%-2.4% se fosse correttamente calcolata) ma è pur vero che la forza del franco svizzero sta iniziando a stizzire non pochi imprenditori e purtroppo si iniziano a vedere i danni...


5) Utili aziendali

Visto che stiamo parlando di previsioni, non possiamo esimerci dal fare un accenno agli utili aziendali che sono uno dei più consistenti motori dei mercati azionari e sui quali gli analisti fanno perno per stimare il potenziale aumento delle borse per l'anno a venire.

La prima cosa che ci siamo chiesti, pensando di quanto potrebbero salire le borse nel 2024,  è se effettivamente i mercati che prendiamo in considerazione sono correttamente quotati oppure se sono scarsamente valutati o al contrario lo sono troppo.

Per fare questo semplice esercizio ci facciamo aiutare dal P/E (price/earnings)  che mette in relazione tra loro il prezzo (P) di un'azione o di un indice con gli utili (E) generati.

Dire che un'azione ha un P/E di 18 significa che in quel momento gli investitori sono disposti a pagare 18 volte gli utili per azione dell'azienda presa in considerazione. 18 volte è tanto? O forse è troppo poco? La risposta dipende a cosa vogliamo paragonare il nostro 18: alla media del suo P/E degli ultimi 10 anni? Oppure lo analiziamo in fuzione del P/E del settore nel quale opera la nostra società? Non da ultimo possiamo paragonarlo con il P/E dell'indice del mercato dove la società è quotata.

Facciamo un esempio: prendiamo un'azione che ha un P/E medio degli ultimi 10 anni di 15, se il suo P/E attuale è di 18 ci segnala che la nostra azione è quotata un 20% sopra la media dell'ultimo decennio e potrebbe essere considerata "costosa"; per chi la vuol comprare deve averne consapevolezza.  Avete afferrato il concetto? Bene, per il momento fermiamoci qui, poi durante l'anno avremo tempo di approfondire qualche nozione supplementare del P/E.

Adesso guardate il grafico sottostante:


rappresenta l'evoluzione del P/E dell'indice S&P500 degli ultimi 13 anni. Il P/E medio è situato a 18 volte gli utili (riga blu) ed alla fine del 2023 abbiamo il valore del P/E a 22 volte gli utili. La prima cosa che ci vien da dire è che ovviamente dopo la cavalcata dello scoro anno, dove l'indice è salito del 20%, oramai non possiamo più considerarlo proprio a "buon mercato". In sostanza chi entra ora nel mercato americano deve essere cosciente che "entrarci" costa. Con questo non vuol dire che dobbiamo tenere giù le mani da questa borsa ma per sostenere le quotazioni piuttosto elevate è necessario che soprattutto la parte degli utili (E) continui a crescere. 

Siamo quindi andati a vedere cosa prevede l'esercito degli analisti a proposito degli utili attesi nel 2024 per le 500 società dello S&P, ne abbiamo preso conoscenza, abbiamo fatto qualche calcolo ma prima di esporvi i nostri risultati vorremmo fare una considerazione preliminare. 

Parecchie società dello S&P500 hanno ridotto in modo piuttosto evidente le loro aspettative di utili per il 2024 coerentemente con lo scenario di un soft landing che sta per arrivare. Non si riesce quindi a spiegare il tasso di crescita del 12% atteso per gli utili dello S&P500 senza prendere in giusta considerazione i Magnifici Sette che, con i loro utili da primi della classe, riescono a mascherare le magagne delle altre società. Se le 7 non riusciranno a creare utili come da aspettative... avremo un problema e anche piuttosto grosso.

Ciò detto abbiamo iniziato ad elaborare qualche dato fornitoci da Bloomberg a proposito delle aspettative di utili per lo S&P500 e ne abbiamo tratto qualche informazione utile:

  • Gli utili previsti nel 2024 sono in aumento del +12.25%. Attenzione stiamo sempre parlando di stime e c'è solo da sperare che gli analisti abbiano fatto bene il loro lavoro... 
  • Il 6.34% di questa crescita proviene dai Magnifici 7 (+ del 50%!). E' chiaro che anche per quest'anno le aspettative per quel che concerne le meraviglie dell'Intelligenza Artificiale sono elevatissime...
  • Il restante 5.92% è il contributo delle altre 493 società. La cosa ci deve far riflettere...
  • Se utilizziamo la formula classica con la quale si calcola il potenziale di aumento della borsa con una crescita degli utili stimata del 12.25% si evince che lo S&P500 può crescere nel 2024 del 9.43%.
  •  Non prendiamo troppo sul serio questo dato in quanto è una proiezione che si limita a calcolare il potenziale aumento dello S&P500 solo considerando l'aumento degli utili societari. Sappiamo benissimo che i mercati azionari rispondono anche ad altre logiche (come quelle della politica monetaria) e sono soggetti a mutamenti repentini dovuti allo stato d'animo degli investitori e a mille altre variabili.
Comuque sia c'è qualcun altro che,  per strade diverse,  è arrivato a conclusioni abbastanza simili alle nostre...


...Ned Davis ha fatto lavorare i suoi algoritmi ed ha stabilito che il trend dello S&P500 per il 2024 è rialzista di circa un 10%.  Dovremo prestare attenzione alla solita presa di profitto agli inizi di maggio (sell in May and go away)  seguita da quella dei mesi di settembre e ottobre. Dopo le elezioni americane si risale.

Considerata l'importanza dei Magnifici 7, li stiamo tenendo sotto stretta sorveglianza:


La partenza in questo 2024 sembra, Tesla a parte, piuttosto promettente con la solita Nvidia a fare da capofila... questo gruppetto di azioni lo vedrete spesso in quanto dipende fondamentalmente da loro se le nostre previsioni e quelle di Ned Davis saranno centrate.


Nel frattempo lo S&P500 sta litigando con una resistenza di non poco conto costituita dalla barriera dei 4'818 punti (frecce viola) che guarda caso è anche il record storico di questa borsa. Superare un record storico non è facile. L'indice avrebbe bisogno di una pausa che lo allontani dello stato di ipercomprato  che gli permetterebbe di prendere lo slancio per superare il livello record... le medie mobili comunque confermanto il trend rialzista e se lo dicono vogliamo crederci.


Abbiamo fatto lo stesso esercizio per lo SMI nel tentativo di calcolare quanto sia il suo potenziale rispetto alle aspettative degli utili per il 2024. Il risultato è confortante: senza intoppi particolari il nostro indice ha possibilità di salire dell'8.15%. Considerata anche la misera performance dello scorso anno non facciamo fatica a crederci. 

Nel corto termine sta cercando di dare seguito al trend rialzista iniziato ad ottobre dello scorso anno. Anche le medie mobili segnalano un primo golden cross (freccia verde) con quella dei 50 giorni (viola) che sta forando verso l'alto quella dei 100 (verde) dando significanza al movimento rialzista. Un po' scarsini i volumi... ma non si può sempre avere tutto :-) . 


Per la cronaca quella svizzera è la miglior borsa tra quelle occidentali (+0.80%)... era un bel po' che non capitava! Come potete vedere l'anno borisistico è iniziato un po' in sordina. Venerdì è partita la stagione degli utili in america e come al solito le danze sono state aperte dalle banche. Risultati misti: JPMorgan festeggia un 2023 da record; Citigruoup invece licenzia 20'000 collaboratori dopo aver pubblicato il peggior trimestre da 15 anni a questa parte. Vedremo cosa pubblicheranno i Magnifici 7 e c'è solo da sperare che saranno buoni numeri...

Buon anno a tutti!


domenica 31 dicembre 2023

Appunti di fine anno

Non avevamo troppi dubbi sul fatto che l’anno finanziario si sarebbe chiuso a metà dicembre subito dopo le riunioni delle Banche Centrali. Da allora abbiamo tirato a campare fino ad oggi: un gran numero di operatori se n'è andato in vacanza, i volumi si sono quasi dimezzati e la scarsità di dati macroeconomici ha fatto il resto. A dire la verità qualche movimento piuttosto importante, del quale facciamo fatica a capirne la ratio, c’è stato: alludiamo al (eccessivo?) rafforzamento del franco svizzero praticamente contro tutte le valute: capofila dei perdenti da inizio anno tra le monete che contano... il dollaro americano! 

Per questi ultimi Appunti dell’anno avevamo pensato di passare semplicemente in rassegna quanto accaduto alle principali asset classes accompagnate da brevi commenti là dove sono necessari. Il resoconto servirà da base di partenza per le nostre riflessioni su quanto potrà accadere nel 2024 e che pubblicheremo nei prossimi post. 

Diremmo di iniziare dal comparto azionario:


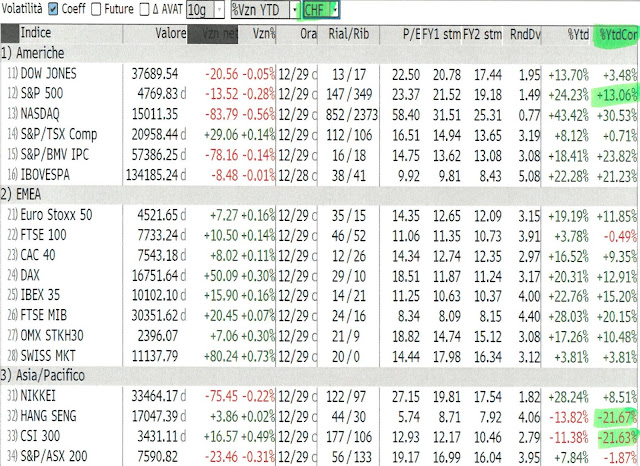
Salta subito all'occhio la performance del mercato americano e quel +44.22% del Nasdaq non ce lo scorderemo per un bel pezzo!  Buona anche la performance del più importante indice al mondo: lo S&P500 si è mosso al rialzo del 24.58% recuperando in gran parte le perdite subite nel 2022.  Va comunque sottolineato che i Magnifici 7, spinti dalle enormi aspettative che circondano il mondo dell'Intelligenza Artificiale,  hanno giocato un ruolo fondamentale e senza il loro apporto i restanti 493 titoli dell'indice avrebbero consegnato una performance dell'8% circa, buona ma non buonissima...

In Europa brilla la performance del mercato Italiano e del suo indice quel FTSE MIB che, imbottito di titoli bancari, ha saputo approfittare del buon momento del settore. In generale l'Europa archivia un anno con una performance attorno al 20%. Deludenti le performance di Inghilterra e Svizzera: se della prima poco ci importa, non possiamo dire la stessa cosa per la borsa di casa nostra che è stata zavorrata da Lonza: -21.70%; Roche : -15.83% e Nestlé: -8.99%. Bene per contro la performance di UBS (miglior titolo dello SMI con un +53.75%), Holcim: +43.87 e Partners Group: +48.51%.

In Asia salta all'occhio il risultato del Nikkei, che grazie alla debolezza dello yen,  ha saputo mettere a segno un + 28.24%. Male, ma non è una sorpresa, il mercato cinese che chiude l'anno con un pesante segno meno. Non vi nascondiamo che ci stiamo risintonizzando con questi mercati e ne parleremo più diffusamente nei prossimi post.

Ma proviamo ad osservare le performance degli indici tenendo conto delle fluttuazioni valutarie che spesso sottovalutiamo.  L'ultima colonna a destra riporta la performance dell'indice aggiustata per le fluttuazioni del cambio contro chf ed euro.

Per chi pensa in chf:


La forza (eccessiva!) della moneta svizzera come vedete ha portato a dei ridimensionamenti delle performances annuali di non poco conto,  anche se crediamo che il franco non potrà continuare ad irrobustirsi con l'ampiezza e la velocità che abbiamo visto in questi ultimi 10 giorni...


Per chi invece ha l'abitudine di pensare in euro...


...gli scostamenti sono piuttosto contenuti fatto salvo per lo SMI che, non brillando di suo, l'ha fatto indirettamente grazie alla forza della moneta svizzera che gli ha permesso di superare il 10%. Discorso opposto per il Nikkei che, a causa della debolezza dello yen, praticamente dimezza il suo brillante risultato (dal +28.24 ad un più modesto + 15.01%). 


In molti ci stanno chiedendo come vediamo il 2024 da un punto di vista azionario: salire ogni anno del 15-20% non è possibile... per il momento vogliamo solo dire che siamo moderatamente positivi e per oggi vi spieghiamo il perché , anche se solo parzialmente, gettando un rapido sguardo ai soliti grafici:


Lo S&P500 è ad un passo dai massimi storici senza per il momento riuscire ad andare oltre. Avrebbe bisogno di una bella scarica di positività che potrebbe arrivare da utili in netta crescita ma con un soft landing in arrivo non sarà facile vedere i guadagni salire con una tale decisione da far decollare nuovamente l'indice. Tecnicamente è sempre in ipercomprato e necessita di una correzione prima di ripartire...


Discorso simile anche per il Nasdaq anche se dai massimi storici è ancora lontano... Saremmo stupiti nel veder crescere i Magnifici 7 con la stessa virulenza con la quale sono saliti nel 2023*. Senza di loro anche il Nasdaq avrebbe brillato decisamente di meno. All'orizzonte qualche problema giuridico l'Intelligenza Artificiale lo sta creando... Potrebbe essere un freno allo sviluppo di questa tecnologia? Ne dubitiamo. Comunque qualche corposa multa per violazione dei copyright  in concomitanza con i tentativi di regolare il settore potrebbero in effetti raffreddare un pochino gli entusiasmi.

* Apple: +48%; Microsoft: +53;% Alphabet: + 46%; Amazon: +71%; Nvidia: + 213%; Tesla: +101%; Meta: +156%


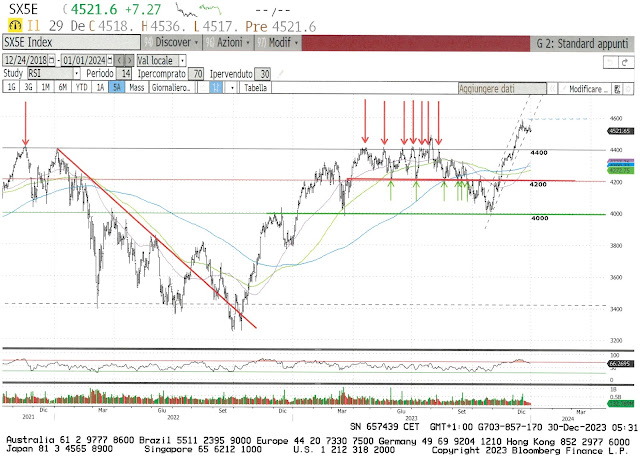
L'Eurostooxx50 è inchiodato da 2 settimane attorno ai 4'500 punti restando in ipercomprato e ci resterà fino a quando avrà finito di spostarsi lateralmente. Sembra anche voler uscire dal canale ascendente (tratteggiato) e porre fine al trend rialzista che in effetti non poteva durare ancora a lungo considerata la ripidità della salita; una pausa è più che benefica e non ci resta che attendere le prime sedute dell'anno nuovo per vedere che aria tira... con un P/E di 14 comunque non sembra essere troppo caro, anzi... 


Il 2023 non è certo stato l'anno d'oro della borsa svizzera... Al mese di marzo ci aveva illuso che anche lei potesse seguire il recupero degli altri mercati ma da giugno in poi il trend a breve è girato e ad ottobre, caso unico in Europa,  ce la siamo ritrovata addirittura in negativo. Ha trovato la forza di reagire solo quando ha impattato il supporto dei 10'300 punti.

Comunque sia anche la borsa svizzera si è trascinata stancamente nelle ultime sedute dell'anno e sta cercando disperatamene di non uscire dal canale ascendente avviatosi alla metà di ottobre. Di certo la forza del franco non aiuta proprio per nulla e a questo punto non saremmo sorpresi più di tanto se la BNS, improvvisamente, decidesse di tagliare i tassi nelle prime settimane dell'anno... ovviamente questa è più una speranza che una certezza e quindi prendetela come un'amenità di fine anno, ma in effetti se il franco non si decide a perdere un po' del suo valore proprio positivissimi non possiamo essere. Qualcuno dice che la misera performance del 2023 lascerebbe aperta la porta per un recupero più convincente di quello fatto fino ad oggi: può essere,  ma bisogna che prima qualcuno si accorga che anche noi trattiamo a solo 14 volte gli utili dello SMI.

***

Il mondo del reddito fisso anche quest'anno non è stato facilissimo da gestire. Dopo il notevole rialzo dei rendimenti del 2022, non si pensava che nel 2023 la tendenza a salire sarebbe continuata per una buona parte dell'anno raggiungendo rendimenti che nessuno aveva messo in conto; chi ha cercato di combattere la FED e/o la BCE si è fatto male. Le cose sono migliorate solo a partire dalla fine di ottobre quando tra gli investitori è maturata la convinzione che le Banche Centrali, rassicurate dalla notevole e rapida riduzione dell'inflazione,  avrebbero presto abbandonato la politica dei tassi al rialzo; a quel punto si sono aperte le scommesse su quando arriveranno i primi tagli nel 2024.  La conseguente rapida discesa dei rendimenti è stato un vero toccasana per le obbligazioni che finalmente hanno potuto iniziare a recuperare le ingenti perdite subite l'anno precedente.


In pochi avevano scommesso che Powell avrebbe spinto il tasso dei Fed Funds tra il 5.25 e il 5.5% ma così è stato e la curva dei rendimenti non ha fatto altro che adeguarsi. Comunque, se ci si poteva aspettare una resa sopra il 5% per le durate brevi (in rosso il TB 2 anni), vedere il decennale sfiorare il 5% non è stato proprio un bel momento. Fortuna vuole che è durato poco e subito dopo si è innescata la discesa. Ad oggi il tasso a 10 anni è tornato sotto il 4% e difficilmente risalirà. Insomma ci vorrebbe una inattesa recrudescenza dell'inflazione per vederlo ripartire al rialzo.


L'indice obbligazionario total return delle obbligazioni investment grade in dollari, dopo aver nicchiato per quasi tutto l'anno, chiude il 2023 con un aumento dell'8.52%. Circa metà della perdita del 2022 è stata recuperata.


Anche la BCE è stata costretta a portare il tasso di riferimento al 4% e per fortuna i rendimenti del Bund tedesco non sono saliti fin lassù ma si sono fermati un'ottantina di basis points prima. Poi, verso settembre, hanno iniziato il loro percorso discendente...


... che ha rimesso in moto gli acquisti delle obbligazioni in euro che dovrebbe persistere anche nel 2024. Pure l'indice total return delle obbligazioni in euro ha chiuso l'anno con un rialzo del 7.19%.


Anche la Banca Nazionale Svizzera ha portato il suo tasso di riferimento all1.75% e i rendimenti delle obbligazioni della Confederazione si sono adeguati alla situazione: già lo scorso anno le rese da negative (-0.75%)  sono salite oltre il punto e mezzo per poi iniziare un percorso laterale iniziando a scendere solo verso la fine di ottobre. Come detto non saremmo completamente presi in contropiede se la BNS, prima fra tutte le Banche Centrali europee ad aumentare a sorpresa i tassi,  decidesse piuttosto rapidamente di tagliare il costo del denaro al fine di riportare il franco svizzero ad essere quotato in modo più ragionevole.

***

Già che stiamo parlando di franco svizzero ve lo mostriamo contro il dollaro:


Ad inizio anno la parità tra le due monete era situata attorno ai 0.93 centesimi e 365 giorni dopo la medesima parità ce la ritroviamo a 0.84 centesimi. Alzino la mano coloro che l'avevano previsto... nessun dubbio sul fatto che di mani alzate ne vediamo poche. Francamente non è facile comprendere da dove arriva tutta la forza del franco... 
I cambisti parlano del differenziale dei tassi tra le due monete che sono destinati a ridursi favorendo il franco; gli analisti tecnici sottolineano come il death cross delle medie mobili (frecci rossa) abbia accentuato il trend ribassista; gli economisti tirano in ballo le teoria della parità del potere d'acquisto... Noi pensiamo che sia una delle conseguenze della montagna di debiti che gli americani hanno accumulato durante il covid...
Fatto sta che da inizio anno la perdita di valore del dollaro contro la nostra moneta ha quasi raggiunto il 10%... e stiamo parlando del dollaro americano e non di una moneta di un paese in via di sviluppo!
A questo punto al situazione la può raddrizzare solo la nostra Banca Nazionale tagliando i tassi oppure a brevissimo termine quando qualcuno che si accorgerà che l'RSI di dollaro/chf a 14 giorni è a 20.48 (!) e gli verrà la voglia di comprare un po' di dollari...


Anche euro/franco comunque non sembra essere messo benissimo:


E' dalla sua creazione che l'euro sta soffrendo contro chf... in molti ce lo ricordiamo quanto ci voleva quasi 1.60 fr per comprare 1 euro... venerdì erano sufficienti 0.928 centesimi. Quello che comunque sorprende è stato il movimento degli ultimi giorni che, come già sottolineato, non riusciamo a spiegarci. Capiamo invece perfettamente cosa significa una perdita di valore del 6.53% che farà felici coloro che posseggono franchi e pensano in euro... Di sicuro a non esser troppo contenti sono gli esportatori svizzeri che,  per quanto siano flessibili e abituati alle bizze dell'euro,  un simile rafforzamento del franco non sarà facile da gestire. Speriamo che la Banca Nazionale Svizzera abbia orecchie per intendere...


Fino ad ora abbiamo sempre parlato della forza del franco svizzero ma forse bisognerebbe mettere maggiormente l'accento sulla debolezza del dollaro americano, dollaro che nel 2024 si è indebolito di un 3% persino contro la valuta europea. Per il momento comunque le due monete si stanno spostando lateralmente all'interno di un canale piuttoso ampio (1.05-1.11) che sta diventando sempre più evidente. Saremo venditori di dollari contro euro solo quando il livello di 1.11 sarà superato con decisone.

***

Bene, siamo consapevoli che parlare di finanza può essere noioso, anzi lo è!  La noia poi si può addirittura trasformare in frustrazione quando le cose non girano come vorremmo e si desidererebbe fare altro... Succede anche a noi, ma il sapere che siete in tanti che ci spronate a scrivere è un grande antidoto che ci impedisce di soccombere alla tentazione di girare la testa dall'altra parte quando le cose si fanno scomode. Di questo vi siamo grati! Adesso ci prendiamo qualche giorno per tirare il fiato...

Arrivederci nel 2024! Tanti auguri di Buon Anno!!


lunedì 25 dicembre 2023

2023: un piccolo consuntivo

 Siamo giunti alle battute finali di quest'anno finanziario che tutto sommato qualche soddisfazione ce l'ha data. Alla fine di questa settimana potremo passarlo agli atti ed archiviare la pratica.

Durante la scorsa settimana abbiamo ancora intercettato qualche dato macroeconomico che non vogliamo che passi sottotraccia e poi, per l'ennesima e speriamo ultima volta, desideriamo porci la domanda se ha ancora un senso compiuto intestardirsi con le previsioni economiche e finanziarie per il nuovo anno, emanate da istituti variabilmente blasonati, dal momento che è stato dimostrato che la loro efficacia ha spesso una data di scadenza di qualche mese ma non oltre e quindi figuriamoci quanto è complesso farne una che dovrebbe coprire l'anno intero.

Ma vediamo cosa siamo venuti a sapere d'importante la scorsa settimana. 

Lunedì 18.12 l'indice IFO, quello che misura la fiducia di 7000 aziende tedesche, esce in calo all'86.4 (attesa: 87.8, precedente: 87.2) a conferma del momentaccio che sta passando quasi tutta l'industria germanica.

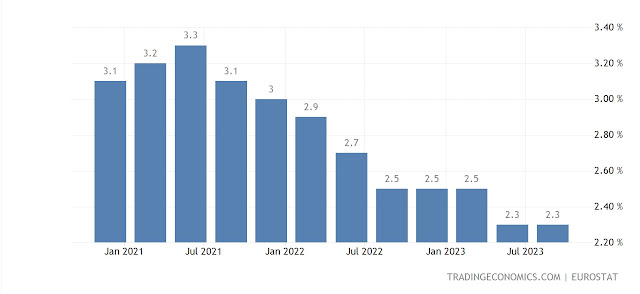
Il giorno seguente, martedì 19.12,  dall'Europa arriva il dato sull'inflazione annuale: è scesa al 3.6% (atteso: 3.6%; precedente: 4.2%)... la cura della BCE continua a fare il suo effetto. Di questo passo il target del 2% non sembra irraggiungibile consideranto che l'IPC europeo,  l'indice che misura i prezzi di beni e servizi, è sceso al 2.4% (atteso: 2.4% ; precedente: 2.9%).

Mercoledì 19.12 è il turno del consumer confidence americano (nov.) che sale al 110.7 (atteso: 103.8; precedente: 101) altra conferma che gli americani non sembrano essere così mal messi, anzi... 

...anche se il 21.12, sempre dagli States, gli US Leading indicators (nov.) sono al ribasso dello 0.5% per il ventesimo mese di fila (in teoria dovrebbero già essere in recessione da un pezzo...) ed il PIL del terzo trimestre è stato rivisto al ribasso dal 5.2% al 4.9% che è comunque una crescita di tutto rispetto (curiosissimi di vedere cosa uscirà per il quarto trimestre...).

La settimana si chiude con le entrate personali (nov.) degli americani al rialzo dello 0.4%,  seguito dalla vendita di beni durevoli (nov.) al 5.4% (attesa: 2%; precedente: -5.1) e soprattutto dalla conferma che l'inflazione continua a scendere: l'importante indice PCE (annuale) che misura i prezzi di beni e servizi passa dal 2.9% al 2.6% ed il Core PCE (annuale) è sceso dal 3.4% al 3.2%. Insomma: gli americani guadagnano un qualcosina in più, non si fanno problemi ad acquistare beni durevoli mentre il rincaro continua a scendere; detto così sembra perfino troppo bello per essere vero.

Da questi dati possiamo dedurre che in effetti l'inflazione europea continua a dare segnali di indebolimento e che, considerate le condizioni economiche non ottimali in diverse nazioni (Germania in testa), potrebbero diventare urgenti almeno un paio dei 6 tagli che il mercato si aspetta per l'anno nuovo. Negli USA, a nostro giudizio,  una gran fretta di procedere ai 4 tagli previsti non sembra esserci. 

***

La scorsa settimana per i mercati è stata una settimana di consolidamento e a parte qualche piccolo scossone non è successo nulla di veramente importante. 

Vorremmo ora passare in rassegna i soliti grafici ma prima di farlo siamo andati a vedere quali erano le previsioni espresse da alcuni importanti operatori finanziari 12 mesi orsono e verificare la qualità dei dati.

Partiamo dai mercati azionari. La tabella, come le altre che seguiranno, è uno spaccato delle previsioni che avevamo pubblicato il 5 gennaio 2023  e tra le parentesi trovate il valore dell'indice o della valuta di quel giorno. Se qualche curioso ha voglia di andare a rileggersi cosa avevamo scritto,  può cliccare qui; la parte dedicata alle nostre aspettative per il 2023 non è tutta da buttare, anzi...


Per lo S&P500 le previsioni più rosee presenti nella tabella sono quelle di GS e UBS che si aspettavano un aumento del 4.2% a 4000 punti; per il CS bisognava tener giù le mani dall'indice mentre JP Morgan era fondamentalmente neutrale.


Nella realtà sappiamo tutti come è andata e lo S&P500 (+23.83 ytd), che nel 2022 aveva perso il 19.44%,  non si è accontentato di un modesto rialzo del 4% o sù di lì e probabilmente chiuderà l'anno con una plusvalenza attorno al 23-24%... 
Durante la settimana ci sono state alcune piccole prese di beneficio come è normale che sia e per il momento l'indice  rimane sempre in zona di ipercomprato;  bisogna procedere con prudenza se si vogliono fare nuovi acquisti. Superare il massimo storico dei 4800 punti non sarà una passeggiata... forse ce la si può fare se i tagli arriveranno prima del previsto (diciamo a marzo) ma, come abbiamo visto, non sembra esserci una grande urgenza di tagliarli a tutti i costi tanto per vedere cosa succede... 

Per il momento ci fermiamo qui e riprenderemo il discorso quando parleremo di previsioni.... insomma, eviteremo di indicare dei target numerici e ci concentreremo sui trend (come l'amico Ned Davis insegna). Qualche supposizione sullo sviluppo dei mercati nel prossimo anno la dobbiamo fare. Non possiamo proprio muoverci alla cieca e con obiettivi unicamente di corto o cortissimo termine.

A proposito di Ned Davis...


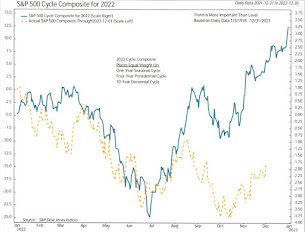
...come sappiamo ritiene che la cosa fondamentale, che facciamo nostra, sia intercettare i trend ed il suo algoritmo ci riesce piuttosto bene... anzi quest'anno fa persino un pochino di paura: a parte l'ampiezza della correzione dei mesi di settembre/ottobre che non è stata catturata con precisione, per il resto dell'anno la realtà ha ricalcato il modello in modo impressionante.

Siamo andati a riprendere anche i cicli compositi del 2021 e 2022:


...ci vien voglia di dire che almeno i primi 6 mesi dell'anno il modello è quasi infallibile. Un pochino meno preciso durante la seconda metà dell'anno ma comunque... Del modello di Ned Davis ne parleremo presto quando affronteremo quali sono i nostri scenari per il 2024.


Per l'Eurostoxx50 (+19.19% ytd) la perdita del 2022 era stata del 12.90% ma l'indice già a partire dal mese di settembre aveva cercato di reagire ed in parte c'era pure riuscito. La previsione del CS per il 2023 lo voleva rispedire al ribasso di un 10% in prossimità dei minimi dei mesi di settembre/ottobre,  mentre gli analisti di UBS, seppure meno pessimisti,  non vedevano praticamente nessun potenziale.

Nella realtà oggi l'indice si trova all'interno di un canale rialzista che l'ha portato finalmente a testare nuovi massimi: evidentemente questo mercato era da anni che veniva trascurato (era sempre ben visto dagli analisti ma nessun investitore se lo filava seriamente...) e nel 2023, malgrado le condizioni dell'economia europea non siano delle migliori, si è deciso a reagire. Oggi è, come la maggior parte degli indici azionari, in chiaro stato di ipercomprato e non sarà facilissimo vederlo salire dentro quel canale ascendente che l'ha portato verso il massimo storico. E' più probabile che da quel canale uscirà abbastanza presto e una visitina al supporto dei 4'400 non è da escludere. Molto dipenderà da quando la BCE si deciderà a tagliare i tassi...


Un'occhiatina allo SMI (+3.95% ytd), anche se non era presente nella tabella delle previsioni per il 2023,  la diamo comunque: siamo ancora perfettamente all'interno del canale ascendente, bene. Ci preoccupa un pochino lo stato di ipercomprato malgrado la correzione dell'ultima settimana: quest'ultima non è stata abbastanza incisiva da parmetterci di avere un RSI meno tonico e quindi qualche altro aggiustamento al ribasso è da mettere in conto. 

***

Capitolo tassi di interesse e relativi rendimenti:


Oggi il Treasury americano a dici anni rende il  3.89% e tutto sommato le previsioni non sono state così fuorvianti, anzi... a memoria comunque non ci pare che nessun operatore nel mese di dicembre 2023 aveva previsto che il decennale potesse sfiorare il 5%, men che meno noi... non si pensava che, considerati i debiti nazionali oramai stratosferici, il costo del denaro potesse salire tanto. Insegnamento da trarre: combattere la FED ed in generale le Banche Centrali non è (quasi) mai una buona idea... Avessimo avuto una sensibilità maggiore,  forse avremmo pututo gestire il reddito fisso con un pochino più di efficacia. Fortuna vuole che da novembre le rese sono scese di buona lena raddrizzando la performance di una asset class che rischiava per il secondo anno di fila di avere un segno meno davanti. Non bello!


Discorso simile per il Bund tedesco a 10 anni. Le previsioni tutto sommato non sono state malvagie ma solo grazie alla recente diminuzione delle rese. Tassi al 3% non erano in molti a pronosticarli nel 2023.


***

Altra asset class non facile da pronosticare: i cambi tra valute...


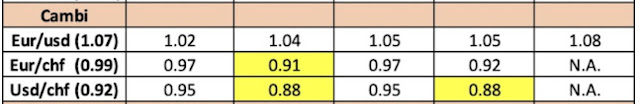
Sulla parità euro/usd c'è stata una discreta convergenza di opinioni che davano l'euro, che si trovava contro $ a 1.07 alla fine del 2022, in indebolimento: 1.05 era indicato come un livello di possibile  riduzione del valore della moneta europea e per ben tre volte durante l'anno questo valore è stato toccato... Poi il dollaro ha iniziato ad indebolisi alla fine di settembre ed il trend di allentamento è tuttora in corso... 1.11 è una bella resistenza che non sarà facile superare ma se lo fosse dovremo ridurre un po' la quota dollari.


Euro/chf era visto al ribasso e così è stato ed i 0.91 cts di UBS e i 0.92 di Goldmann Sachs sembrano non essere poi così lontani soprattutto se la BNS si ostinerà a mantenere i tassi svizzeri agli attuali livelli... solo l'industria svizzerà sa quanto sarebbe bello avere un franco un pochino meno forte...


Dollaro/chf doveva essere alla fine di quest'anno tra i 0.95cts e i 0.88cts ... previsioni di questa ampiezza sono, lo comprendete bene, difficilmente utilizzabili.
Comunque se c'è una moneta contro la quale il franco si esalta è proprio quella americana e i 0.855 cts di venerdì scorso sono lì a dimostrarlo. Nemmeno UBS, notoriamente da anni ribassista sulla parità USD/chf,  ha osato fare una previsione sotto i 0.88 centesimi... la realtà è pure peggiore... ci torviamo in un'area di nettissimo ipervenduto e un rimbalzo ci darebbe la possilità di alleggerire un po' la valuta americana.

***


Un discorso molto simile riguarda anche quello sulle commodities:


Il petrolio a quest'ora doveva essere più vicino ai 100$ al barile che non ai 75$ segnalati da Julius Baer... Due guerre, quella Russo/Ucraina alla quale si è aggiunto il conflitto Israelo-palestinese, quasi nulla hanno potuto contro l'affievolimento del prezzo del petrolio che probabilmente è in questo momento più influenzato, malgrado i tagli alla produzione, dalla prospettiva di un rallentamento economico e da scorte che sono a buoni livelli. Insomma,  purtroppo alle guerre ci si abitua molto facilmente. Maggiori preccupazioni possono arrivare dall'attuale situazione di instabilità nel Canale di Suez, situazione che stiamo tenendo parecchio sotto controllo...


Quanto sia stata errata la previsione sull'oro è lì da vedere.... dopo aver raggiunto il massimo storico a 2153$ per oncia abbiamo assistito ad una presa di profitto ma comunque il metallo giallo sembra per il momento tenere piuttosto bene quota 2000 grazie anche all'indebolimento del dollaro e alla prospettiva di un taglio ai tassi. 
Se pensiamo che tra l'attuale quotazione e quella di Julius Baer ci sono circa 30 punti percentuali è piuttosto chiaro che di previsioni come queste non possiamo farci un granché.

***


Riassumendo: durante la scorsa settimana e probabilmente anche in quella a venire, non succederà nulla di particolarmente trascendentale. Abbiamo visto alcuni dati macro che confermano due cose: l'inflazione in Europa ed in America sta scendendo: bene così. Un po' meno bene la situazione economica: quella europea preoccupa ed alimenta le speranze per dei tagli ai tassi piuttosto numerosi durante l'anno nuovo. Primo taglio a marzo? Vedremo.
L'economia americana per contro sembra meglio messa: vi sono segnali di rallentamento ma non così gravi da parlare di recessione. Se vi ricordate bene noi la davamo quasi per scontata: sbagliato! Ma a dir la verità a portarci ad una conclusione errata è stata la teoria economica che ci ha insegnato che da quando si inizia ad aumentare i tassi (soprattutto quando gli aumenti sono massicci come quelli appena vissuti) dopo 12/18 mesi si entra quasi certamente in una fase recessiva. Per il momento la teoria è stata sconfessata dai fatti e se si parlerà nel 2024 di recessione americana sarà verosimilmente leggera. E' altrettanto probabile che una parte dei manuali di economia andranno parzialmente riscritti: oltre a non capire come sia stato possibile sfuggire alla recessione, e qui bisognerà teorizzare attorno al concetto di "helicopter money",  dovremo capire meglio come funziona la "nuova disoccupazione" in America... quella vecchia sembra per il momento sparita... rimane quella sistemica ma nulla più. 

Dall'analisi delle previsioni dello scorso anno siamo giunti alla conclusione che nella maggior parte dei casi gli analisiti si sono infilati in un ginepraio e lì sono rimasti. I loro numeri sono spesso inutilizzabili. Molto meglio la tecnica direzionale che analizza i trend di mercato e cerca di individuare il momento dove il trend tende a cambiare di direzione. Ne parlermo più in dettaglio quando affronteremo le previsioni per il 2024.


Buon Natale!!