domenica 9 ottobre 2022

Good news, bad news!


Good news, bad news! Chissà quante volte vi è capitato d'imbattervi in una delle massime più gettonate del variegato e un po' contorto linguaggio finanziario: sta a significare che non necessariamente per i mercati una buona notizia è... una buona notizia! Anzi, sovente siamo confrontati con reazioni opposte rispetto a quelle che sarebbe lecito attendersi. 

Nel caso specifico, venerdì sono stati pubblicati i dati sulla disoccupazione americana e la creazione di nuovi posti di lavoro con l'esclusione di quelli agricoli: ambedue i numeri sono usciti migliori delle aspettative e soprattutto la disoccupazione per il mese di settembre è ulteriormente diminuita, spianando praticamente la strada ad un nuovo rialzo dei tassi americani che sarà con ogni probabilità di ulteriori 75 punti base; converrete anche voi che questa non è proprio una buona notizia per i mercati azionari ed è frutto del ragionamento contorto di cui sopra: se i dati dell'economia continuano ad essere buoni noi della FED possiamo continuare a stringere i bulloni (leggi:alzare i tassi) nella speranza di abbattere il rincaro.


Ma quanto in alto potrebbero ancora andare i tassi americani? Oramai siamo tutti convinti che il terminal rate della FED sarà qualche cosa attorno al 4.5%-5%,  a condizione che l'inflazione mostri qualche segnale di allentamento.  Questo lo sapremo giovedì prossimo,  quando verranno pubblicati il CPI che ad agosto era all'8.3% (yoy) e il core CPI, quello monitoratissimo dalla FED, che segnava sempre per agosto un 6.3% (yoy). Tutto quello che uscirà al di sotto di questi due numeri sarà accettato dal mercato come manna che scende dal cielo!

Probabilità che uscirà un dato migliore di quello agostano? Sono parecchie ed elenchiamo in ordine sparso i motivi per i quali ci attendiamo un dato migliore:

1) I prezzi dell'enerigia rispetto ai massimi  di qualche mese fa sono in deciso calo (anche se l'indice di Bloomberg a tal proposito non riflette ancora questa diminuzione...)

2) Anche i prezzi delle materie prime sono diminuiti e stiamo parlando soprattutto di rame, alluminio, acciaio ecc e sappiamo tutti quale ruolo giocano nei vari cicli di produzione.

3) Gli affitti americani stanno scendendo... notizia di prima mano che arriva direttametne dagli USA

4) Si stanno facendo dei tagli ai prezzi per eliminare  le scorte in eccesso.

5) La catena di approvvigionamento sembra stia migliorando...  Anche il Baltic dry e i costi dei containers sono al ribasso.

6) Vedremo a breve (prossima settimana) se le aziende sono ancora riuscite a ribaltare una parte dei costi sul cliente finale ma è un gioco che non può continuare all'infinito... a tal proposito:
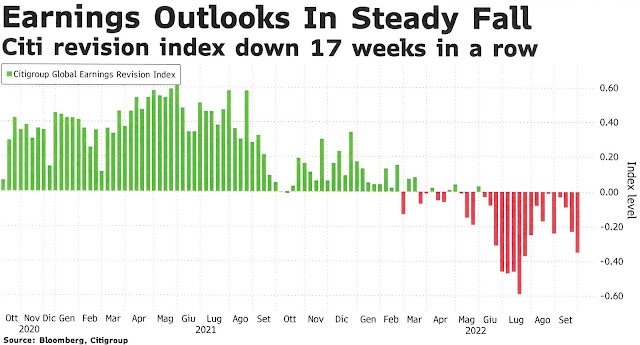


Citigroup ci mette sull'attenti che durante l'imminente pubblicazione dei dati del terzo trimestre potremmo anche andare incontro a delle soprese non proprio positive. Stiamo molto attenti quando singole società, soprattutto se siamo interessati ad acquistarle,  pubblicano i numeri: tutto quello che sarà sotto le aspettative (e temiamo che ve ne saranno molte) verrà pesantemente sanzionato. Per questo motivo, anche a costo di perdere qualche punto percentuale di rialzo, SE faremo qualche cosa , sarà dopo la pubblicazione dei numeri.

Questa settimana abbiamo provato ad inserire in un unico grafico i rendimenti del Treasury a 2 e 10 anni e del Bund tedesco tanto per vedere come le cose evolvono al di qua e al di là dell'Atlantico:


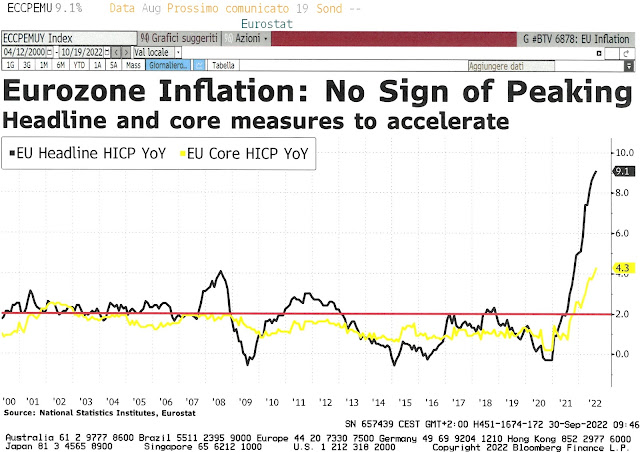
Quello che traspare in maniera evidente dal grafico è quanto in difficoltà sia la BCE: se gli americani, con un'inflazione attorno all'8% ( e magari anche meno...) hanno reagito prontamente tanto da invertire la curva dei tassi (il corto (rosso) rende più del lungo (nero)), ci stiamo chiedendo se mai la BCE, che si trova a dover combattere un'inflazione a macchia di leopardo (si va dal 5.4% della Francia, al 9% dell'Italia, al 10 e rotti % della Germania e si arriva al 14.5% dell'insospettabile Olanda), sarà in grado di affrontare e risolvere un simile problema? Alzare i tassi fino al 4.5%-5% sarebbe letale per le finanze pubbliche di molti paesi Europei, non fare nulla si piomba nelle mani del caso e sperare in una recessione che tolga le castagne dal fuoco è doppiamente da irresponsabili soprattutto se l'inflazione non scende (e si parlerà di stagflazione). 

Insomma, come abbiamo detto più volte,  non vorremmo essere nei panni della Lagarde e nell'eventualità che le venga in mente di seguire la pista americana, siamo dell'idea che bisogna ancora tenere giù le mani dal reddito fisso almeno fino a quando non sarà chiara quale strategia vorrà adottare.

Ci sarebbe un'altra interpretazione: e se la FED, per eccesso di zelo,  si sia sbagliata e sta esagerando con gli aumenti? Potrebbe anche essere una pista, ma francamente crediamo che siano abbastanza smart da sapere quello che stanno facendo...


Anche se non ne abbiamo voglia, e scusateci per la franchezza,  un'occhiata alla reazione dei mercati di venerdì la dobbiamo dare:


Putroppo domina il profondo rosso... La chiusura dei mercati americani non è ancora stata completamente assorbita da quelli europei e ci aspettiamo quindi un lunedi con delle minus valenze di almeno un punto un punto e mezzo... speriamo di essere smentiti.


Lo S&P500 sta ritornando in prossimità di un supporto di estrema importanza: è fondamentale che riesca a tenere i 3'550 punti... se si spostasse lateralmente sarebbe già qualche cosa,  ma non vi nascondiamo che in un certo senso temiamo la pubblicazione dei dati trimestrali. Sorry, non vi vogliamo rovinare la domenica pomeriggio ma ci sono un po' di farfalle che ci stanno girando per la pancia e non ci sembra giusto non comunicarlo.


E' oramai chiaro a tutti che un discorso che prevede un ulteriore aumento dei tassi danneggia soprattutto il settore tecnologico: per il Nasdaq è veramente importante che i 10'500 punti non vengano perforati al ribasso,  altrimenti si entra definitivamente in una nuova fase ribassista... e per il momento non ci viene voglia di calcolare dove è posto il prossimo supporto ma non è vicino!


Per quanto riguarda lo SMI alla fine di questa settimana abbiamo già chiuso il gap rialzista creatosi lunedì: considerata l'aria che tira non pensiamo che si possa ripartire al rialzo: ci accontentiamo di non andare per il momento sotto i 10'000 punti.


Chi sta approfittando, e non poteva essere altrimenti, dell'aumento dei tassi è il dollaro: contro euro sta continuano il suo rafforzamento (ma non dovrebbe a breve andare sotto i 0.95) mentre contro franco si sta avvicinando alla parità senza ancora averla superata. La media mobile dei 50 giorni (viola) sta comunque tentando di incrociare al rialzo quella a 100 (verde) e potrebbe essere un bel segnale di rafforzamento del trend.


Buon pomeriggio!


sabato 1 ottobre 2022

L'inflazione? corposa e persistente!


Se l'inflazione fosse un vino e noi un gruppo di sommeliers intenti a compierne un'analisi organolettica, non esiteremmo a considerare l'attuale rincaro corposo e persistente. Corposo in quanto le componenti che lo generano sono innumerevoli e danno vita ad un costrutto estremamene complesso di non facile lettura, come quando abbiamo nel bicchiere quei vini dove pure la luce fa fatica a penetrare quella massa scura che si presenta, se la facciamo roteare, al limite dell'oleoso.

Persistente poiché una volta che ce lo troviamo tra i piedi, non è una toccata e fuga di poche settimane ma rischiamo di averci a che fare per mesi se non addirittura anni

Ecco, l'inflazione attuale è più o meno quella roba lì e alla lunga succede quello che accade quando si persevera nel bere vini troppo corposi:  prima o poi ci si stufa e si vorrebbe degustare altro,  magari qualche cosa di meno impegnativo e affatto stucchevole.

Putroppo per il momento, per quanto scocciati, dell'attuale inflazione continuamo a parlarne. Ci scusiamo, ma non ne possiamo fare a meno.  Questa settimana abbiamo saputo che quella tedesca è arrivata al 10% (precedente: 9.5%), la francese è un pochettino meglio: 5.6% (ma loro hanno l'atomica... e di energia stiamo parlando) mentre l'Italia tallona la Germania: è al 9.5% e per una volta è ben contenta di non essere in prima posizione in una classifica di questo genere dove  troviamo al posto d'onore l'Inghilterra che con perseveranza si sta indirizzando di gran carriera verso il 14% e se continua così potremmo anche trovarcela al 18.6%  entro gennaio 2023 come pronosticato da Citi Bank.

Forse qualcuno dovrebbe dirlo a Liz Truss come stanno le cose nel suo Paese:  prima di gettare ulteriore benzina sul fuoco (leggi: tagliare le tasse per 45 mia di sterline e rinvigorire i debiti dello Stato) dovrebbe tenere in debito conto le immediate e spietate conseguenze che il mercato le fa e le farà pagare a fronte di un'azione del genere che purtroppo coinvolgere anche noi.


Non fraintendeteci, a tutti farebbe piacere pagare meno tasse, ma la storia ci insegna che vi sono momenti migliori di altri per portare avanti una manovra del genere: quello attuale non è forse uno di questi. Infatti il mercato non ha tardato a reagire ed ha venduto a piene mani il debito pubblico inglese che deteneva nei suoi depositi ed in 5 giorni si è aperta una voragine nella quale stavano per essere inghiottiti una buona parte dei fondi pensione inglesi chiamati  a rimpolpare i conti margine grazie ai quali alimentavano le leve che avevano nei portafogli. Che i fondi pensione fossero in leva ci ha stupito in quanto ci hanno sempre insegnato che con i soldi della pensione non si specula, ma in effetti in questo preciso caso vi posso essere delle attenuanti

Quanto accaduto si spiega con il  fatto che  nessuno, noi compresi,  ha mai  creduto che il Gilt potesse subire una minus valenza del 24% in 5 giorni ma, purtroppo,  è successo. Con uno scatto al fulmicotone si son dovuti trovare 65 miliardi di sterline per tappare il buco che, in mancanza di prestatori volontari, sono state stampate dalla Bank of England (BoE) che ci ha messo providenzialmente una toppa. Peccato che la BoE fosse già impegnata, come tutte le banche centrali di questo mondo, a riassorbire la liquidità in eccesso che sta attualmente generando il rincaro. Se  non avessimo sfiorato una catastrofe,  ci sarebbe da ridere.


Quando parliamo di catastrofe stiamo parlando di guai grossi che verosimilmente avrebbero coinvolto anche le nostre attività di gestione patrimoniale... Oramai tutto il mondo finanziario è interconnesso, direttamente o anche solo indirettamente, ma molto difficilmente saremmo scampati ad un default dei fondi pensione inglesi. Ergo,  quello che decide la Truss, come qualsiasi altro  primo ministro del mondo, concerne anche noi! 

Se abbiamo il VIX sopra i 30,  anche se la paura nella Cabala fa tre volte tanto e si arriva a 90, questa settimana lo dobbiamo agli Inglesi...

Poi, per non farci mancare nulla, l'altro giorno qualcuno ha pensato bene di sabotare i tubi del gasdotto Nord Stream nel mar Baltico imbottendoli con 500kg di tritolo: se tutto andrà male, pare che difficilmente il danno potrà essere riparato... non una buona notizia che comunque ha indotto la Germania, finalmente,  ad adottare un piano da 200 miliardi per creare una sorta di scudo contro il rincaro energetico e contrastare gli effetti di una recessione che quasi certamente farà capolino nel 2023. Indirettamente una buona notizia anche per gli altri paesi dell'EU. Una Germania in crisi totale non piace, volenti o nolenti, a nessuno.

Come d'abitudine siamo andati a vedere come stanno reagendo a queste notizie gli indici delle materie prime e dell'energia (clicca sui grafici per una miglior visione):


Tutto sommato non sembra che si siano fatti impressionare più di tanto. Soprattutto  quello energetico ha già perso il 26% dai massimi ed ora sta consolidando in prossimità della media mobile dei 200 giorni. Abbiamo sempre detto che le attuali dinamiche inflattive sono principalmente guidate dal rincaro delle materie prime e dai costi energetici ma da diverse settimane questi due sono al ribasso mentre, stando agli ultimi rilevamenti, l'inflazione tende ancora a crescere o per lo meno risulta essere, come abbiamo già sottolineato, parecchio persistente. Non capiamo quindi  quale sia la dinamica che sta gonfiando i prezzi e come tutte le cose che non comprendiamo sono fonte di una certa inquietudine!  

Sta di fatto che sono passate 39 settimane da inizio anno ed anche quest'ultima per l'ennesima volta non la dimenticheremo molto facilmente. Per fortuna in nostro aiuto potrebbe (il condizionale è d'obbligo) arrivare l'algoritmo di Net Davis:


Non lasciatevi impressionare dallo scostamento tra il tracciato dell'algoritmo (in blu) e la realtà dello S&P500 (in giallo), quello che conta è il trend: se, e ripetiamo se, l'algoritmo continua ad essere così efficiente, non dovrebbe mancare molto al rimbalzo che ci porterebbe a recuperare una parte delle ingenti minusvalenze di questo difficile 2022. Non arriveremo ad avere un più per fine anno ma potremmo almeno portarci avanti con il lavoro in vista del 2023 dove si spera di poter recuperare il resto.

Putroppo la stagione degli utili inizerà solo fra un paio di settimane e con tutto quello che sta accadendo potrebbe essere un tempo troppo lungo: Putin ha annesso frettolosamente le repubbliche di Donetsk e Lugansk con l'aggiunta delle regioni di Zaporozhie e Kherson alla Russia e d'ora in poi, nella sua testa, qualsiasi intervento armato in queste zone verrà considerato un'invasione del territorio Russo dalle conseguenze impensabili. Non ci resta che incrociare le dita; non possiamo fare altro.


A propostito della stagione degli utili sembra che sia ampiamente scontato che i profitti delle società appartenenti allo S&P500 saranno al ribasso sia per il trimestre appena trascorso sia per il successivo. Non un grande ribasso se analiziamo il grafico delle stime pubblicato da Bloomberg. Anzi già nel 2023 dovremmo assistere ad una ripresa degli utili che avvalorerebbe anche le previsioni fatte da Ned Davis nell'algoritmo che abbiamo appena visto. 
Permetteteci comunque di dubitare almeno in parte  della previsione di Bloomberg: appare abbastanza probabile, se non certo, che nel 2023 andremo incontro ad una recessione piuttosto importante e non capiamo (quindi temiamo) come sia possibile assistere ad un aumento degli utili societari come sembra suggerire il grafico qui sopra. 
Sarà una volta di più fondamentale interpretare bene i numeri che verranno fra poco pubblicati ma ancora più importanti saranno gli outlook dei vari CEO e CFO che di norma accompagnano i risulati. Sospettiamo che i toni saranno più smorzati del solito e le conseguenze sono facili da immaginare... Anche in questo caso, dita incrociate!
Considerata comunque l'importanza di questa tematica ci ripromittiamo di tornarci sopra un pochettino più preparati nei prossimi interventi.

Diamo ora la solita sbirciata ai mercati:


Lo S&P500 sta puntando verso la soglia psicologica dei 3550 (linea verde) ma quel che è peggio è che dopo un mini (ma veramente mini) rally estivo ha riacchiappato il trend discendente e se i dati societari, come sembra, non saranno buoni per conto nostro potrebbe anche riprendere una allure da baer market manando in soffitta l'algoritmo  di Ned Devis... Speriamo prorpio di no,  ma noi nei prossimi giorni ci concentreremo proprio sulla verifica di questa ipotesi e ve ne daremo notizie nei prossimi post.


Anche il Nasdaq, che sappiamo essere estremamente sensibile ai rendimenti che crescono, ci cagiona qualche preoccupazione: venerdi ha chiuso sotto il supporto (non un gran supporto a dire la verità) ma comunque anche quesrto indice ha ripreso la direzione di un baer market... la cosa non ci lascia tranquilli.


Va un po' meglio lo SMI che questa settimana ha approfittato del bonus Roche e Lonza che a loro volta sono salite a rimorchio di Biogen che ha pubblicato un'ottima notizia (non solo borsisticamente parlando) in quanto pare siano riusciti  finalmente a produrre un farmaco che si sta dimostrando molto valido per chi è alle prese con la malattia di Alzheimer, una delle grandi tragedie della nostra modernità.
Per il momento stiamo tenendo i 10'000 punti, vedremo se la settimana prossima si riesce a replicare. Sotto i 10'000 ricominciano i guai. Restiamo ancora prudenti pf.


Il dollaro/chf per il momento rimane bene intonato ma non riesce a superare la parità... non siamo lontani ma saremo compratori decisi solo se riuscirà ad andare sopra l'l.00.
Contro euro invece il dollaro si sta un po' rilassando, probabilmente sulla scia della riduzione dei rendimenti dei Treasury di questi giorni. Ma attenzione, pensiamo che sia solo una pausa momentanea in quanto i rendimenti finali del dollaro sono attesi tra il 4.5%  e 5% e potrebbero ancora fare da traino alla valuta americana.


Anche euro/chf ha avuto uno scatto d'orgoglio sul finire della settimana: potrebbe essere un movimento tecnico dovuto al raggiungimento del supporot a 0.95 oppure un tentativo di intervento della nostra banca nazionale che pur non ammettendolo probabilmente si sta rendendo conto che non possiamo far rinforzare il franco di un 10% ogni sacrosanto anno.


Anche la lira sterlina / chf si sta riprendendo da una settimana piuttosto complessa: movimenti simili li avevamo visto solo in occasione della votazione sulla Brexit... comunque anche in questo caso la moneta inglese deve ringraziare  la sua banca centrale.


Con questo basta. Godetevi il week end!


sabato 24 settembre 2022

Non lasciamoci tentare

 Non vi capita mai di arrivare alla fine di una settimana e ringraziare qualche divinità per averla fatta terminare? In quella che si sta per concludere è successo un po' di tutto e sentiamo il bisogno, a mente fredda, di fare un po' di ordine che vorremmo condividere con voi.

Senza tema di smentita è stata la settimana delle Banche Centrali che hanno dato prova di un sincronismo esasperante rialzando pressoché tutte, fatto salvo quella del Giapponne, i tassi di interesse. Siamo soprattutto interessati a quanto è accaduto in America ed in Svizzera: andiamo quindi a vedere cosa è successo e se si riesce a ricavare qualche indicazione che possiamo utilizzare per prevedere come si comporteranno i mercati.


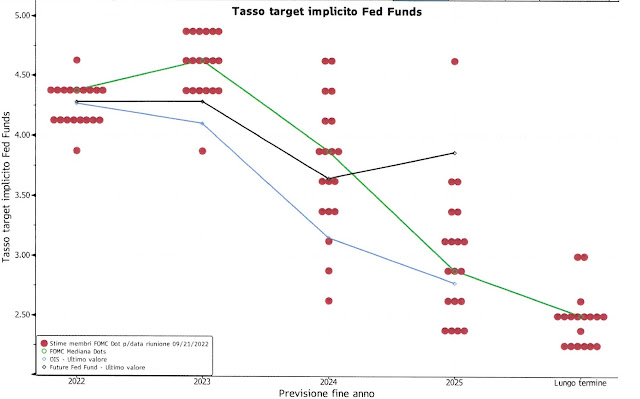
E' sempre istruttivo gettare un'occhiata al grafico trimestrale (dot plot) dove viene mostrata la posizione di ciascuno dei 12 membri del FOMC (quelli che decidono la politica dei tassi per intenderci)  in merito al tasso dei federal funds per ciascuno dei prossimi tre anni e nel lungo termine. E' una fotografia che rappresenta la posizione attuale dei 12 membri: ovviamente varia nel tempo e quindi il valore predittivo può subire dei (grossi) mutamenti con il passare dei trimestri, ma rimane comunque un documento che non possiamo ignorare. 

Attualmente se ne deriva che nei prossimi due anni, avremo i tassi dei FED Funds tra il 4.5% e il 5% ben al di sopra di quanto si poteva pensare anche solo qualche mese fa.


 Powell è ben cosciente che per sconfiggere l'inflazione dovremo avere davanti a  noi un periodo piuttosto convincente di tassi reali positivi (tassi al netto dell'inflazione) e dovremo quindi aspettarci altri aumenti come ha affermato nella conferenza stampa di mercoledi:  "continueremo a farli (i rialzi) finché il nostro lavoro non sarà finito. Vorrei che ci fosse un modo di farlo indolore. Ma non c'è!". 

125 basis points di ulteriori aumenti non ce li toglierà nessuno e speriamo che il 5% sarà sufficiente a rallentare il rincaro.

Comunque se non dovesse essere il caso, ci sarebbe un'altra strada da perseguire come suggerisce Fugnoli nella sua pubblicazione Il Rosso e il Nero: "L'azione restrittiva (delle banche centrali) non si tradurrà necessariamente in ulteriori rialzi dei tassi rispetto a quelli preannunciati, bensì nel rinvio del momento in cui la politica monetaria cambierà di segno e verrà allentata". In effetti con il livello stratosferico raggiunto dall'indebitamento mondiale,  continuare a rialzare i tassi potrebbe essere una mossa letale... L'idea eventualmente di posticipare il ritorno ad una politica monetaria meno restrittiva ci piace anche se dovremo mettere in conto che non sarà graditissima ne al mercato obbligazionario ne a quello azionario che puntano ad un ritorno di tale politica per gli inizi del 2024. 

Nel frattempo armiamoci di pazienza e soprattutto cerchiamo di evitare i dolori evocati da Powell non esponendoci troppo sui mercati finanziari (ergo: come al solito teniamo una buona riserva di liquidità... magari investita a brevissimo ora che i rendimenti iniziano ad essere positivi).

Anche la Banca Nazionale Svizzera, confrontata con una inflazione al 3.1%, è comunque corsa ad aumentare il costo del denaro  (+0.75%) mettendo fine a 7 anni di tassi negativi. Come hanno reagito i mercati? Quelli azionari non benissimo come vedremo dopo, mentre a sorprendere è la reazione del Forex:


...il dollaro è schizzato sopra lo 0.98 e probabilmente nei prossimi giorni continuerà a salire...


...mentre euro/chf che nei giorni precedenti, come previsto, era addirittura andato sotto lo 0.95 si è ripreso: evidentemene il mercato era pronto ad un aumento di 100 bps. L'indebolimento (probabilmente solo temporaneo) del chf è stata una reazione alla decisione di aumentare i tassi di soli 75 bps. Altri aumenti comunque seguiranno e probabilmente saranno meno "telefonati" di quest'ultimo in quanto la prossima riunione di politica monetaria della BNS sarà solo fra tre mesi... troppo tardi. 

Da non completamente trascurare,  per quanto riguarda l'euro, le elezionei di questo fine settimana in Italia: quasi scontata la vittoria della Meloni che sappiamo non essere proprio una grande amica dell'Europa... difficile avere un'idea in merito alle reazioni dei mercati a propostito di queste elezioni, ma potrebbero essere fonte di un po' di volatilità che, in queto momento,  avremmo anche fatto volentiri a meno. Lasciamoci sorprendere.

Già che ci siamo parliamo che della lira sterlina che si sta drammaticamente indebolendo contro tutte le valute principali e a  maggior ragione contro chf:


Per ritrovare una lira sterlina così depressa bisogna tornare indietro di quasi 40 anni: evidentemente i ripetuti e consistenti aumenti dei tassi non bastano a contrastare il malessere per la politica economica del nuovo governo che prevede tagli alle tasse e indebitamento crescente. Sono molti gli analisti che non credono che il piano messo a punto dal governo Truss sia sostenibile e prevedono una profonda recessione in arrivo. Malgrado l'evidente stato di ipervenduto tenderemmo a tenere via le mani dalla sterlina (ancora per un po' almeno...).


Non possiamo sottacere quanto sta succedendo in merito al conflitto Ucraino soprattutto per le conseguenze che abbiamo osservato concernenti le quotazioni di gas e petrolio.

La retorica di Putin sta cambiando: da "operazione militare speciale" ha innalzato questa settimana il tono del conflitto e avviato una "mobilitazione militare parziale" richiamando in servizio 300'000 riservisti. A queto punto è chiaro anche al più disinformato dei Russi che qualche cosa nei pressi dei confini ucraini sta accadendo ed infatti le reazioni in molte città russe non si sono fatte attendere e non sono tutte a favore di Putin che potrebbe anche essere in (grave?) difficoltà. 

La borsa russa non l'ha presa bene, in migliaia sono saliti sul primo aereo disponibile per lasciare il paese ed anche le operazioni di richiamo dei riservisti stanno incontrando inaspettate (ma comprensibili) resistenze. 

Quello che a noi interessa è il prezzo del petrolio e del gas, non insensibili a quanto accade in Ucraina:  le notizie, soprattutto in ottica inflazione futura, sono tutto sommato positive:


Se il petrolio in questi giorni è sceso sotto gli 80$ al barile ed iniza a scontare un rallentamento generale della crescita economica mondiale, il future del gas ad un mese (linea rossa) è in caduta  libera dalla fine di agosto e le notizie provenienti dalla Russia stanno accelerando il movimento.


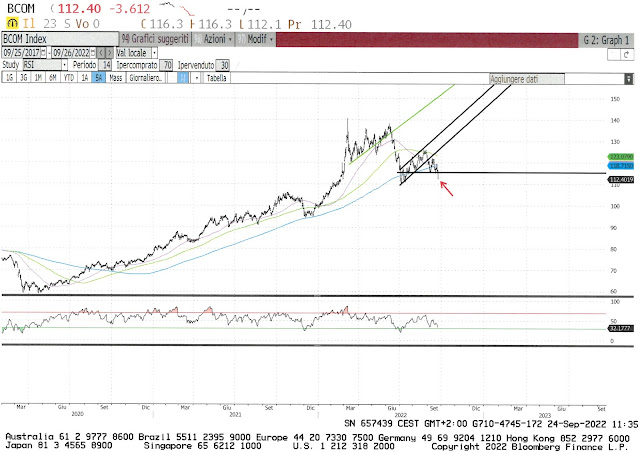
Finalmente l'indice di Bloomberg dei costi energetici sta evolvendo al ribasso: ha rotto il supporto a quota 50 ed è pure risucito ad incrociare la media mobile dei 200 giorni;  il movimento potrebbe quindi pure rafforzarsi.


 Anche le materie prime in generale si stanno prendendo un momento di riflessione e questo non potrà che giovare all'inflazione: vi è quindi una ragionevole speranza che la combinazione tra rialzo dei tassi e  costi di energia e materie prime al ribasso possano contenere il rincaro senza che si debba premere troppo sulla leva dei tassi (... magari non si arriverà neppure al 5%...). Vedremo nelle prossime settimane se questi movimenti ribassisti saranno confermati.


Ma intanto come hanno reagito le borse? Non bene...


Il malessere sta aumentando e puntualmente il VIX si sta riportando in zona 30 o su di lì. Va bene se vogliamo lavorare con qualche strumento strutturato; va meno bene se si è alla ricerca di un po' di tranquillità...


...anche il put/call ratio ha subito un'impennata: insomma gli investitori son corsi, a giusta ragione, a proteggersi o per lo meno ad evitare di essere troppo esposti...


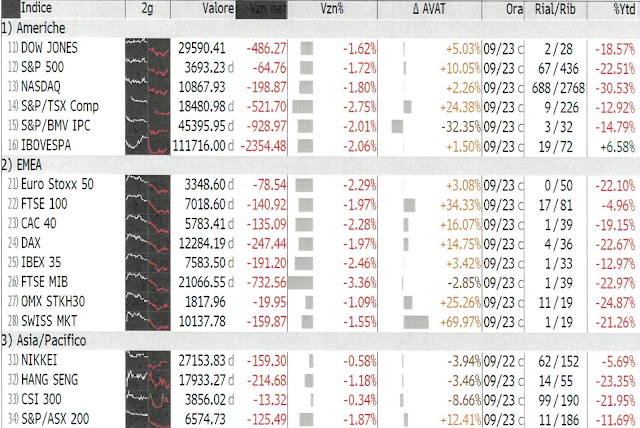
...purtroppo la performance delle borse da inizio anno è impietosa: quasi tutte registrano delle perdite superiori al 20% e la stagione degli utili del terzo trimestre non è nemeno iniziata... Non è facile capire come potrà andare avanti: in primis è necessario che la guerra in Ucraina non scali ad un gradino di intensità superiore. L'utilizzo dimostrativo di armi non convenzionali potrebbe essere usata dalla Russia che si trova in difficoltà: come ci ha fatto notare un amico, nulla le impedisce tanto per dimostrare la sua caparbietà di far esplodere un ordigno a debole intensità radioattiva sull'isola dei Serpenti, un'area di 17 ettari abitata da un centinaio di persone (si spera preventivamente evacuate): danni diretti pochi, danni collaterali, soprattutto pensando ai mercati finanziari, da paura!


Lo S&P500 purtroppo ha sfondato il supporto importantissimo dei 3820 punti e si sta dirigendo di gran carierra verso quello dei 3'550. Rincuora il fatto che si trovi in una zona di ipervenduto e non ci resta che sperare in un (improbabile per il momento) rimbalzo.


Se dobbiamo essere sinceri il movimento dello SMI di questa settimana assomiglia molto da una capitolazione: si ottiene questo effetto quanto un grande numero di investitori,  depressi da un periodo borsistitcamente poco felice, si liberano delle loro posizioni indipendentemente dalla qualità del titolo che hanno in deposito e dalle perdite (di solito importanti) che devono subire. Spesso questi movimenti sono generati anche dai margin call (chi lavora in leva deve portare nuove garanzie alla banca oppure ridurrre forzatamente le posizioni) ma questa volta temiamo che la vera ragione sia lo sconforto di questi ultimi tempi. 

I volumi sono chiaramente al rialzo (e anche di parecchio, vedi freccia nera) mentre lo stato di ipervenduto è più che evidente (cerchio nero); quota 10'000 potrebbe essere il prossimo supporto e non è escluso che a quel livello si possa tentare un piccolo rientro. Ci sono molte società che sono troppo a buon mercato ma oggi, considerato il mood, non è ancora arrivato il momento di lasciarsi allettare. Lo sappiamo,  in tutti noi c'è un pochino di quel sentimento tanto bene espresso da Oscar Wilde che soleva dire "resisto a tutto tranne che alle tentazioni!" Consigliamo ancora un po' di prudenza... 

Buon week end!


mercoledì 21 settembre 2022

Tassi: una raffica di aumenti


 Questa sera alle 20:00 saremo tutti con il naso puntato sullo schermo di Bloomberg per vedere come Powell intende procedere nella lotta all'inflazione: le attese sono per un aumento (scontato) di 75 basis points ma non sono esclusi i 100 considerando che ieri lo ha fatto la Banca Centrale Svedese, un po' a sorpresa, concedendosi un deciso movimento dei tassi come non si era mai visto.

Purtroppo sappiamo che questa battaglia contro il rincaro non la si vincerà solo a suon di aumenti del costo del denaro, che ha un'influenza su molte variabili che costituiscono l'inflazione,  ma non su tutte. E' per questa ragione che Powell potrebbe decidere di aumentare di tre quarti di punto evitando il punto pieno che spaventerebbe un mercato che già spaventato lo è a sufficienza.

Ciò non toglie che sono parecchi gli analisti che ci mettono sull'attenti: se la "core inflation" americana (oggi al 6.1%) non accennerà a diminuire, non sarà impossibile vedere i tassi FED spingersi fino al 4.5% prima di prendersi una pausa... Ciò significa che ci sono all'incirca altri 200 bps di aumento da prendere in considerazione...


...i rendimenti del Treasury a 2 anni già si stanno adeguando a questa aspettativa e presto saranno sopra il 4%...


...e quelli a dieci anni, un po' in ritardo a causa dell'inversione della curva, ci stanno arrivando. 


Non un bel momento per le obbligazioni e non solo per quelle americane. Il processo di aumento dei tassi in Europa è in uno stato meno avanzato di quello americano ma, purtroppo, temiamo che sia solo una questione di tempo prima di vedere un movimento simile. 

Come ripetuto spesso: non siamo ancora compratori di obbligazioni. NON c'è fretta.


Nelle ultime settimane abbiamo ripetuto fino alla noia che per vedere un'inflazione a livelli più decenti , dobbiamo assistere ad una diminuzione dei costi dell'energia e delle materie prime. In questo senso le cose non stanno andando poi così male:


Le materie prime si sono assestate ed hanno una tendenza ad uno spostamento laterale: stiamo comunque tenendo d'occhio un leggero aumento avvenuto agli inizi di settembre. Per il momento la media mobile dei 200 giorni sta facendo da resistenza... non vorremmo vedere un deciso superamento di questa media che potrebbe dare l'avvio ad un rialzo più consistente...


Anche per quanto riguarda i costi energetici la situazione si sta evolvendo in un modo tutto sommato positivo grazie alla riduzione del prezzo del petrolio e soprattutto a quello del gas decisamente importante per noi europei e per la nostra inflazione.


E' di stamani la notizia che Putin sta modificando la sua strategia ed ha annunciato che "l'operazione militare speciale", attualmente in corso,  verrà tramutata in una "mobilitazione militare parziale": insomma, 300'000 poveri riservisti sono stati richiamati in servizio e questo è bastato a dare una sterzata rialzista sia al prezzo del petrolio sia a quello del gas. Speriamo che non sia l'inizio di una nuova fase dell'invasione Ucraina e soprattutto che non gli salti in mente di utilizzare qualche ordigno nucleare tattico... altrimenti con i costi dell'energia siamo punto a capo e si ricomincia a salire.


Non è un mistero che se non si riesce ad infiacchire l'inflazione a suon di aumento dei tassi e di riduzione dei costi energetici ci penserà una bella recessione a riportarci con i piedi per terra.

Qualche segnale in tal senso sta iniziando a fare capolino e siamo dell'opinione che una fase recessiva dell'economia mondiale sia pressoché inevitabile.


Il Baltic Dry, che monitora i costi dei noli della navi cargo, ha subito una notevole riduzione a segnalare che già da diversi mesi il traffico navale orientato al trasporto delle merci si è ridotto...


Lo stesso tipo di messaggio ci è stato dato da Fed Ex (e verosimilmente seguirà anche UPS) che nei giorni scorsi si è premurata di farci sapere che è in atto un peggioramento delle condizioni commerciali  in tutto il mondo, la qualcosa la si evince da una riduzione dei trasporti via strada e da un rallentamento del traffico dei container. Il crollo della quotazione di FED Ex è la conseguenza di questo scenario.


Anche Ford ha dei (soliti) problemi: i colli di bottiglia sono tutt'altro che risolti e la carenza cronica di micro chips  mette in seria difficoltà tutta la produzione e di conseguenza si vende meno. La reazione della borsa è coerente con il tipo di annuncio...

Fra tre settimane inizierà la stagione della pubblicazione degli utili del terzo trimestre e toccheremo con mano lo stato di salute di molte aziende: è sempre più probabile che non sarà facile continuare a sfornare bilanci che apparentemente se ne fanno un baffo di tutto quello che sta succedendo in giro per il mondo. Non saremo sorpresi se qualche crepa negli utili aziendali inizierà a farsi vedere...


La statistica, che si deriva dopo aver osservato la reazione dei mercati dopo un annuncio di aumento dei tassi, ci dice che potremmo anche vedere nei prossimi delle borse più positive di quello che ci si aspettata. (poi qualcuno ci deve spiegare il perché...)  Se questo schema verrà replicato saremo ovviamente molto contenti anche se, come sappiamo,  prima o poi le statistiche vengono sistematicamente smentite. A noi basta che lo S&P500 rimanga in zona 3820/30...


...e che lo SMI non sfondi quota 10'360. A tal proposito domani è il turno della nostra Banca Nazionale Svizzera nel farci sapere cosa vuol fare dei suoi di tassi: atteso 0.75 ma se non si vuol esser da meno degli Svedesi anche un 1% di aumento non è escluso... per la buona pace dell'euro/chf che sfonderà quota 0.95. Per quanto riguarda la borsa ci lasceremo sorprendere...


Buon pomeriggio!


martedì 13 settembre 2022

CPI: ci voleva un altro dato...!


E' successo quello che non doveva succedere! L'inflazione americana è scesa meno del previsto e i mercati non l'hanno presa bene...  Doveva assestarsi attorno all'8%, dopo che a luglio aveva raggiunto l'8.5%, ma la cruda realtà stampa un valore dell'8.3%; meglio dell'8.5% ma pur sempre un valore troppo elevato per tranquillizzare una FED che tranquilla non è!

Che dire? Avete presente quando giocando a Monopoli pescate quella carta che vi obbliga a tornare alla partenza, per fortuna senza passare dalla prigione, e vi tocca ricominciare tutto da capo? Fastidioso vero? 

Ma scorporiamo il dato che abbiamo ricevuto. Un po' di copia-incolla ci aiuta a velocizzare il nostro compito e ci ripromettiamo, se sarà necesario,  di ritornare sull'argomento una volta che abbiamo digerito il dato:

"#L'IPC statunitense di agosto ha registrato un +0,12% m/m, rispetto al -0,1% del sondaggio e al -0,02% del mese precedente. L'IPC core ha registrato lo 0,57% m/m, contro lo 0,3% del sondaggio e lo 0,31% del mese precedente. Se si considerano le componenti core, si nota che l'inflazione core è piuttosto forte in tutti i settori. Gli alloggi (agosto 0,7% m/m contro luglio 0,5%) e i nuovi veicoli (agosto 0,8% m/m contro luglio 0,6%) sono le due voci che hanno determinato l'aumento del CPI core. A parte questo, i servizi di assistenza medica sono saliti allo 0,8% m/m dallo 0,4%. Il mercato OIS prevede 79 pb per il FOMC della prossima settimana, rispetto ai 71 precedenti. La riunione di novembre è ora quotata 64 pb rispetto ai 54 pb precedenti la riunione."

 Non vi sarà sfuggito che l'inflazione core (quella che viene vivisezionata dalla FED) è aumentata in tutte le sue componenti... non poteva esserci notizia peggiore. Oramai a questo punto le scommesse, per quel che concerne l'aumento dei tassi americani del 21 settembre,  si concentreranno su di un range che si estende dallo  0.75% all'1%, con quest'ultima ipotesi che sta guadagnando terreno... A noi sembra una follia, ma vi rammentiamo che con questa inflazione e malgrado gli ultimi due aumenti di 0.75% abbiamo, anche in caso di un ulteriore aumento di 75 basis points, una resa reale che resta abbondantemente negativa. 

Se l'inflazione non scenderà nei prossimi mesi non vorremmo pensare a dove la FED spingerà i tassi, ma quel che è certo è che non si fermeranno al 3.5%-4% come è implicito nelle attuali aspettative... Se vogliamo sempre far riferimento alla metafora del Monopoli è come tornare al punto di partenza,  ma questa volta dopo aver fatto qualche anno di prigione!

Reazione dei mercati:


Quelli azionari alle 16:53 segnavano delle minus valenze importanti ma purtroppo con il passare del tempo la situazione è peggiorata: alle 20:34 il Nasdaq è sotto del -4.19% e lo S&P500 se la cava, per modo di dire,  con un -3.34%... manca un'ora e trenta alla chiusura dove può succedere di tutto...


Sono settimane che andiamo dicendo che per vedere una borsa svizzera più pimpante si doveva andare sopra gli 11'000 punti... oggi ci stavamo riuscendo ma il dato delle 14:30 ha rotto tutte le uova nel paniere... Domattina probabilmente perderemo ancora un centinaio di punti (a voler essere ottimisti...)

Lo sappiamo, qualcuno di voi vedendo questo grafico si è messo le mani nei capelli... e ne ha ben donde! Il Treasury a due anni è schizzato al 3.76%,  tallonato dal decennale a 3.42%... ci sono sempre 30/40 bps di differenza: quel tanto che basta per non farci dimenticare che la curva dei tassi americana è inversa e ci resterà per parecchio ancora. Andateci prudenti con le obbligazioni... Oramai i rendimenti puntano al 4% e speriamo che basti...


Il dollaro scaltramente ne ha approfittato per recuperare le perdite degli ultimi giorni e alle 20:46 si è riportato contro euro sotto alla parità a 0.9983... Nulla di anormale: questo movimento rientra nella più che naturale delle logiche... I tre/quarti di aumento della BCE dell'altro giorno, che hanno un po' indebolito la valuta americana, saranno controbilanciati dall'aumento di almento tre/quarti di punto della FED se non addirittura di un punto percentuale tutto in una volta. La forza del dollaro è facilmente  spiegabile...


...così come è spiegabile il dollaro a 0.9614 contro franco. Pensiamo che in qualunque modo vogliamo girare la nostra frittata, il dollaro ancora per parecchio tempo ne uscirà vincitore.


Vedremo domani mattina come i mercati europei digeriranno la chiusura americana ma temiamo che non la prenderanno tanto bene... Per il momento noi smettiamo di giocare a Monopoli tanto per evitare di ritrovarci, ogni due per tre, al via. Ci teniamo una bella riserva di contanti e prima di acquistare terreni, case ed alberghi ci pensiamo su (si dice in buon italiano?) un paio di volte almeno. 


Sogni d'oro! (per i fortunati che riusciranno a prender sonno...)