domenica 22 dicembre 2024

Gli scenari della FED

 Non è stata una settimana facile e abbiamo tutti, con una certa urgenza, bisogno di capire cosa è successo e soprattutto il perché di un sell off che, per quanto possa essere salutare considerate le quotazioni azionarie attuali (soprattutto in America),  potrebbe essere il campanello d'allarme di cosa ci aspetta nel 2025. Un nuovo anno che, almeno sulla carta, sarà molto più volatile di quello che sta per finire.

Tutta l'attenzione del mondo della finanza era rivolta alle mosse della FED che mercoledì 18 dicembre ha deciso, come ampiamente scontato, di alleggerire il costo del denaro di un quarto di punto che si somma agli altri tre già effettuati e che porta il tasso ufficiale americano tra il 4.25% e il 4.5% ovverosia 100 bps in meno da inizio anno.

Un buona notizia insomma ma che viene subito e pesantemente oscurata da quelle che sono le previsioni per il futuro che, nel caso della FED, vengono trimestralmente riassunte e condensate nel famoso dot plot ovverosia il grafico a punti realizzato facendo riferimento al  livello dei tassi di interesse previsto dai membri del Federal Open Market Committee (FOMC) per l'anno in corso e per i due anni successivi al quale si aggiunge una previsione sul lungo termine. La densità dei punti indica quanto siano in accordo i membri del FOMC mentre una discreta dispersione dei punti segnala divergenze importanti in seno al comitato.

Mercoledì nel primo pomeriggio, ancor prima di aver gettato un'occhiata al dot plot,  abbiamo subito registrato qualche cosa d'insolito:


il VIX si è impennato, da15 a 27,  come quando un evento di una certa gravità incombe sui mercati... poi, analizzando il dot plot,  abbiamo compreso la natura di tanta volatilità.

Per capirci meglio dobbiamo fare un passo indietro di tre mesi e vedere il dot plot del 18 settembre:


allora il Fomc era convinto che i tassi potessero essere tagliati nel 2025 dalle 5 alle 6 volte raggiungendo un range tra il 3% ed il 3.5%.... mentre per il 2026 si sarebbe dovuti andare sotto il 3%...


.... al 18 dicembre la loro previsione, completamente stravolta,  non va oltre i 2 tagli e dai commenti rilasciati nei giorni successivi da diversi Governatori potrebbero anche NON essercene! Quindi è abbastanza probabile che nel 2025 si rimarrà attorno al 4% mentre nel 2026 il range potrebbe essere tra il 3.25% ed il 3.75%. Insomma, come avevamo già sottolineato la volta scorsa, la FED non ha molta fretta di tagliare il costo del denaro nel 2025 ma la novità è che probabilmente anche il 2026 non sarà un anno di grandi ribassi. Andare sotto il 3% risulta, per il momento, non  fattibile. E' chiaro che il mercato non ha apprezzato e ce l'ha fatto capire!

Ma dovrà farsene una ragione, soprattutto se i dati macroeconomici americani continueranno ad essere come quelli pubblicati questa settimana. Ne abbiamo selezionati alcuni:

  • Vendite al dettaglio nov.                    : +0.7% (atteso: 0.5%; precedente: 0.5%)
  • Richieste disoccupazione 14.12        : 220k (atteso: 230k; precedente: 242k)
  • Leading indicators nov.                    : 0.3% (atteso: -0.1%; precedente: -0.4%)
  • PIL terzo trim (seconda revisione) : 3.1% (atteso: 2.8%; precedente: 3.0%)
  • Core PCE yoy                                   : 2.8% (atteso: 2.9%; precedente: 2.8%)
Insomma, gli americani continuano a consumare (anche più del previsto), le richieste di disoccupazione sono stabili con tendenza alla riduzione, i principiali indicatori economici sono a rialzo, il PIL è ben oltre le più rosee aspettative ed il dato sull'inflazione preferito dalla FED (PCE)  è stabile ma ancora ben lontano da quel 2% che continua ad essere per il momento difficilmente raggiungibile. Provate a trovate un valido motivo grazie al quale Powell dovrebbe procedere con dei decisi tagli ai tassi... difficile vero?


A dir la verità un motivo che suggerirebbe una riduzione del costo del denaro ci sarebbe: il debito americano oramai è fuori controllo e non farà che salire: siamo ad un passo dai 34 trilioni di dollari ed il loro finanziamento tendenzialmente resterà molto oneroso. Non è difficile prevedere uno scontro, anche piuttosto energico,  tra la nuova amministrazione Trump e la FED che verrà messa sotto pressione come non mai... Non sarà un bel momento per l'indipendenza della banca centrale americana e vedremo come i mercati reagiranno a questo conflitto che pare inevitabile...

E' altresì chiaro che alti tassi più a lungo toglieranno probabilmente un po' di smalto all'oro, dovrebbero favorire un dollaro più tonico e creeranno qualche problema supplementare alle aziende parecchio indebitate. E' pure noto che un costo del denaro elevato, tra i molti svantaggi, riduce pure il valore attuale dei flussi di cassa futuri, un parametro fondamentale che viene tenuto in grande considerazione nella valutazione delle aziende quotate. Con dei P/E non proprio a sconto potremmo avere dei problemi... Non sorprende quindi la reazione particolarmente negativa della borsa alla nuova visione della FED per gli anni 2025 e 26. 


Nel frattempo i rendimenti dei Treasury continuano con coerenza a salire...


...ed altrettanto coerentemente il valore delle obbligazioni in dollari continua a scendere. L'indice total return da inizo anno è sempre più negativo.

***


Per il momento il trend a medio termine dello S&P500 (+24.34% ytd) sembra esser salvo anche se il recupero che ha fatto sul finale di contrattazioni venerdì non gli ha permesso di superare la media mobile dei 50 giorni che ora fa da resistenza. Sarebbe molto importante che riuscisse a superare la 50 giorni  in modo tale da allontanarsi dalla linea del supporto... (vedi  freccia blu). Per il momento comunque teniamo le posizioni.

Va anche sottolineato che venerdì era il giorno delle tre streghe ovverosia quell'appuntamento trimestrale dove contemporaneamente scadono le opzioni sia sugli indici che sulle azioni e scadono  pure i futures sugli indici azionari. Per curiosità vi alleghiamo un grafico che bene illustra l'enorme movimento che si genera in questa particolare giornata:


 Stiamo parlando di trilioni di dollari di scadenze solo per il mercato americano... se aggiungiamo il resto del mondo potete capire come mai ogni tre mesi e si possono vedere movimenti anomali e difficilmente spiegabili... Magari in uno dei prossimi post si potrebbe parlare dell'affascinante mondo dei derivati ma a volte non siamo proprio sicuri di voler mettere il naso dentro un universo che, per quanto affascinante, costituisce forse una delle maggiori insidie alla stabilità dei mercati: se dovesse saltare in aria le conseguenze sarebbero letali per molti se non per tutti noi investitori...


Anche il Nasdaq (+30.39% ytd) ha fatto la sua bella correzione settimanale (-2.35%) ma tra tutti gli indici che seguiamo è quello che si trova in una posizione tutto sommato tranquilla. Il trend rialzista è confermato e si è tolto di dosso in questi giorni un po' di pressione eccessiva;  a livello di RSI si trova in una zona neutra ed è ancora sopra tutte e tre le medie mobili. Per  il momento non siamo preoccupati.... anche qui teniamo le posizioni.

Non possiamo essere così tranquilli per quanto riguarda le borse europee: è evidente che sono sempre a traino di quelle americane con l'aggravante che nel nostro continente stiamo vivendo tante piccole e grandi crisi politiche che si aggrovigliano ad un contesto economico che non è dei migliori, anzi... in queste condizioni è piuttosto comprensibile come mai le nostre borse non hanno lo smalto di quelle americane.


Abbiamo ingrandito il grafico dell'Eurostoxx50 (+7.54% ytd) per avere una miglior visione degli ultimi movimenti: la scorsa settimana era rientrato brillantemente nel canale di spostamento laterale ma venerdì proprio non ce l'ha fatta a confermare i 4'868 punti ed ha chiuso sotto questo livello in prossimità della media mobile dei 100 giorni a fare da resistenza (freccia blu).  Peccato ci voleva proprio un nonnulla per farlo rientrare... A livello di RSI pure questo indice è in zona neutra, meglio così... vedremo se nella sessione di lunedì riuscirà a farci contenti. Putroppo mancano poche sedute alla fine dell'anno e quel che è fatto è fatto... Poteva essere un anno più che discreto ma è andata così, peccato!


Cosa dire dello SMI (+2.22% ytd) ? E' la grandissima delusione di questo 2024.... capiamo benissimo che è un indice piccolino, costituito da 30 società in buona parte vocate all'esportazione e che stanno subendo la forza dirompente del franco svizzero ma comunque un trattamento simile non ce l'aspettavamo soprattutto ora che tutta la curva dei rendimenti sulla nostra valuta è più vicina allo 0% che non allo 0.5%. Se hai franchi svizzeri in portafoglio e li devi investire,  alla borsa non sfuggi... malgrado questo venerdì abbiamo rischiato di chiudere la giornata con una performance da inizio anno vicina allo zero! Per fortuna un rimbalzo sul finale ha riaggiustato un pochino la situazione.

Tecnicamente il potenziale ribassista dovuto allo sfondamento verso il basso del triangolo è già stato esaurito...speriamo di risalire velocemente sopra gli 11'450 punti altrimenti bisogna pensare a dei decisi alleggerimenti... Che rabbia! Siamo comunque in ipervenduto ed una reazione è probabile che la vedremo.  Se si vuol rientrare la cosa più semplice sarebbe per il momento comprare un semplicissimo etf...se poi siete sportivi ce ne sono anche in leva.

***


Abbiamo visto il dollaro/franco andare per un attimo sopra lo 0.90 per poi ritracciare. Forse una pausa ci vuole prima di tentare di attaccare lo 0.92... se i rendimenti americani dovessero continuare a salire (non comunque scontatissimo... sono già parecchio alti) forse ce la facciamo. Comunque sia per chi pensa in chf ed ha molti dollari qualche piccola presa di beneficio si potrebbe fare...


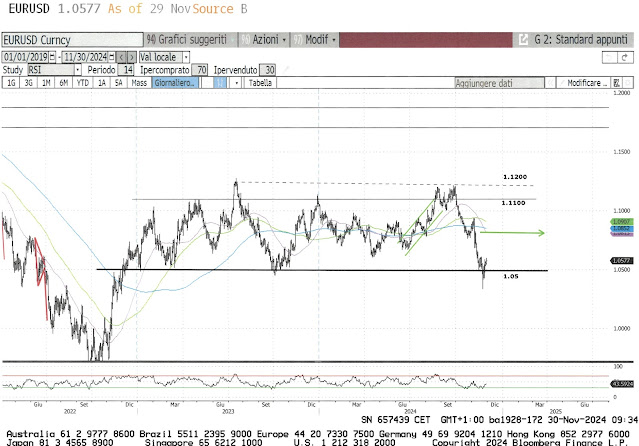
Euro/dollaro sta facendo, al contrario, il movimento che ha fatto quanto ha superato quota 1.11. Infatti siamo andati sotto l'1.05 e avremmo pensato a dei movimenti di acquisto di dollari più massicci ma in realtà restiamo in una zona tra 1.04 e 1.05... per il momento aumentare il dollaro se si pensa in euro non lo faremmo: c'è ancora una probabilità che si possa rientrare nella zona 1.05-1.11 per poi andare via lateralmente.


Se neppure i rendimenti vicini allo zero riescono a smorzare la forza del franco svizzero, non sappiamo più che pesci pigliare... l'unica via sarebbe quella di tornare ad un regime di tassi negativi! Non ci vogliamo neppure pensare ma non lo possiamo escludere.

Per il momento lo 0.93 sembra un supporto decente. Speriamo che venga confermato anche nelle prossime settimane... Ad ogni modo stiamo chiudendo l'anno come l'abbiamo aperto, ma è una magra consolazione.


L'oro pare essersi preso una pausa di riflessione: la politica della FED e il rafforzamento del dollaro gli hanno tolto per il momento un po' di smalto. Siamo dell'idea che per un po' si sposterà lateralmente senza fare troppi danni. Se va sotto la linea di supporto tratteggiata, forse per chi ne ha molto una presa di beneficio potrebbe essere un'idea...


Buone feste a tutti i nostri lettori! 🍾🥂


domenica 15 dicembre 2024

Ora tocca alla FED

 Questa settimana tre sono stati gli eventi che hanno catturato la nostra attenzione: il CPI americano e le attese riunioni della Banca Nazionale Svizzera (BNS) e della BCE; ovviamente eravamo curiosi di vedere come i mercati europei avrebbero reagito allo scontatissimo taglio dei tassi.

Ma procediamo ordinatamente:

CPI

Mercoledì 11 dicembre il Bureau of Labor Statistics pubblica il tasso d'inflazione americano per il mese di novembre:

  • CPI yoy nov.          : 2.7% (atteso: 2.7%; precedente: 2.6%)
  • Core CPI yoy nov. : 3.3% (atteso: 3.3%; precedente: 3.3%)
Quasi tutto come nelle aspettative. E' comunque piaciuto il Core CPI che, risultando invariato, ha spianato la strada alla FED che senza indugio potrà procedere, mercoledì 18 dicembre,  ad una riduzione di un quarto di punto. La probabilità del taglio è al 96% e la vera sorpresa sarebbe quella di un nulla di fatto.  I mercati non si sono lasciati sfuggire l'occasione e hanno messo a segno l'ennesimo record storico sia in casa S&P 500 che in quella del Nasdaq. Il rally natalizio può continuare!


Tutto bene quindi ma, ad onor del vero, ci sarebbe una considerazione che non andrebbe sottaciuta: sono mesi che l'inflazione non riesce più a scendere e l'obiettivo di portarla al 2%  pare non essere  proprio a portata di mano. Non sembra che ai mercati la cosa per il momento interessi più di tanto ma con l'anno nuovo il tema andrà approfondito, eccome:  sarà importante intuire se, una volta passati dalle esternazioni pre-elettorali ai primi interventi del nuovo governo,  il programma economico di Trump sarà effettivamente foriero di un maggior rincaro. 
Attualmente questa minaccia è solo teorica ma siamo certi che la FED si sta già portando avanti con i lavori ed è già sul chi vive:  se il buonsenso le suggerirà che è saggio lasciare tutto invariato, in attesa delle prime mosse di Trump, il taglio non lo vedremo e lo stop al rally natalizio sarà immediato. Mercoledì ne sapremo qualcosa di più...

Già che abbiamo menzionato la FED, è una buona notizia l'aver saputo che Powell sarà riconfermato alla guida della Banca Centrale  fino alla fine del suo mandato che scade nel 2026.


BNS

Sembra che la nostra banca nazionale tiri sempre dritto per la sua strada senza badare più di tanto a cosa fanno le sue consorelle europea ed americana. E' quello che ci è parso di capire giovedì mattina quando, in pieno spirito natalizio, la BNS ha deciso di tagliare di mezzo punto il tasso di riferimento che passa dall'1% allo 0.5% e che sarà destinato ad andare a zero durante il 2025. 
La tentazione era forte ma la bottiglia di Champagne non l'abbiamo aperta in quanto ci siamo subito chiesti il perché di un taglio così consistente. Siamo giunti alla conclusione che la BNS non poteva fare altrimenti... anche i mercati l'hanno capito e come vedremo dopo le reazioni al taglio sono state modeste.

Seguite il ragionamento.

Il quadro macro-economico della nostra economia, soprattutto se paragonato con quello delle economie a noi vicine, non è così male e si prospetta per il 2025 una crescita del  PIL entro una forchetta che va dall'1% all'1.5%,  discreta quindi ma rivista al ribasso rispetto all'ultima previsione del mese di settembre che suggeriva una probabile crescita di oltre un punto e mezzo. Ammettiamolo: un aumento dell'1% non possiamo dire che sia una gran crescita... Ne consegue che anche la nostra  economia va aiutata ed un taglio di mezzo punto è un bel segnale che arriva diritto al cuore del nostro sistema produttivo.

L'inflazione continua a scendere: a novembre siamo allo 0.7%. Bene, ma forse stiamo addirittura scendendo troppo in fretta... Sappiamo tutti cosa questo significa: una spirale deflazionistica non è certo una buona notizia ed è solo portatrice di guai ben peggiori di quelli generati dall'inflazione. Dobbiamo far ripartire in un qualche modo e piuttosto celermente la nostra economia: meglio un po' di inflazione ma la deflazione, no grazie!,  non la vogliamo vedere.

Il franco svizzero forte continua a creare grattacapi alla nostra industria d'esportazione. Se in presenza di un rincaro galoppante (modello 2022 per intenderci) una moneta forte ci aiuta a non importare inflazione dall'estero, ora che d'inflazione non ce n'è, un franco meno tonico farebbe comodo.
Nel pomeriggio di giovedì anche la BCE ha proceduto ad un taglio ai tassi di un quarto di punto e al 30  gennaio 2025 si replicherà: la BNS ha fatto i suoi calcoli e per evitare un nuovo rafforzamento del franco ha tagliato con decisione. Infatti la prossima riunione della BNS, ne fa 4 all'anno,  è prevista per il 20 marzo 2025. Troppa acqua passerà sotto i ponti prima che si possa intervenire con un nuovo taglio e chissà a marzo dove sarebbe arrivata la quotazione del franco...  quindi, giocoforza,  Martin Schlegel ha dovuto agire d'anticipo deliziandoci comunque con un taglio di mezzo punto che in pochi si aspettavano... Astuto il ragazzo.

BCE

Nel pomeriggio di giovedì la BCE, come ampiamente atteso, ha  ridotto di un quarto di punto il costo del denaro portandolo al 3%. Per una economia che nel 2025 dovrebbe crescere globalmente, ma con grosse differenze tra un'area e l'altra, del 1.1% è sicuramente una boccata d'ossigeno che comunque non basterà. Infatti alcuni membri del Consiglio proponevano un'azione più coraggiosa, diciamo un mezzo punto alla "svizzera", ma a prevalere è stato il solito approccio prudenziale "basato sui dati disponibili e mantenendo chiaro l'obiettivo di riportare l'inflazione al 2%". Il comunicato ufficiale integrale non l'abbiamo letto ma chi l'ha fatto ci informa che la consueta dicitura che fa riferimento "al mantenimento dei tassi a livelli restrittivi per tutto il tempo necessario" è sparita! Almeno nelle intenzioni è un passo nella giusta direzione... Una Lagarde così audace da dove salta fuori? Non sarà troppo...?

Riassumendo: dai dati pubblicati questa settimana e dal comportamento delle Banche Centrali europee deduciamo che il gap che attualmente contraddistingue la crescita economica americana da quella europea è destinato ad allargarsi; lo stesso dicasi per i rendimenti:


Quelli americani (Treasury 10 anni (nero) e 2 (rosso)) sono in chiaro rialzo e rischiano di dover salire ulteriormente a causa di una inflazione che fatica a raggiungere il 2% e che ora è pure minacciata dal programma economico di Trump. Buono per il dollaro, meno per le borse, un dramma per le obbligazioni.
Quelli europei (Bund 10 anni (verde) e 2 (blu)) non possono far altro che scendere a meno che si è veramente convinti che bisogna sacrificare la crescita economica in nome del raggiungimento  dell'obiettivo supremo che è quello di riportare l'inflazione al 2%... non dimenticandosi che un tale approccio potrebbe spedire, anzi spedirà,  tutta l'economia europea in recessione. Chissà perchè in questo momento ci è venuto in mente quel chirurgo che, uscendo dalla sala operatoria, ha candidamente affermato che " l'operazione è stata un successo peccato che il paziente sia morto!"...


E' da qualche settimana che non gettiamo un'occhiata all'andamento del comparto del reddito fisso. 

Recuperiamo i grafici dei total return obbligazionari in dollari ed euro:


Chi aveva dollari e si è accontentato d'investirli a breve o brevissimo termine non ha fatto una lira di danno ed ha incassato, su base annua, una bella cedola che puo' andare dal 4.5% al 5 e qualche cosa. Coloro che si sono fatti prendere la mano ed hanno allungato esageratamente le scadenze, non solo ci hanno rimesso la cedola ma hanno pure perso un pezzettino del capitale investito. Le obbligazioni hanno semplicemente reagito al fatto che la FED non è obbligata in questo momento ad applicare una politica troppo espansiva dei tassi, anzi, potrebbe addirittura essere costretta a stoppare il movimento ribassista e procedere persino con dei momentanei rialzi...


E' chiaro a tutti che il solo movimento che possono fare i tassi europei è quello di scendere ed allora allungare, senza strafare, le durations dei nostri portafogli obbligazionari  può avere un senso. Da inizio anno siamo positivi, non di molto, ma qualche punto percentuale l'abbiamo portato a casa. Ma che fatica! 
Passiamo dei mesi dove si vedono solo degli spostamenti laterali poi, degli improvvisi strappi, ci portano ad un livello superiore seguiti da settimane di consolidamento... Se guardiamo la tragedia del 2022 ci son voluti due anni per recuperare la metà delle perdite subite... di questo passo ce ne vorranno altri 2 o 3 per recuperare il resto. 


***

Prima di addentrarci nella solita analisi tecnica dei mercati vi vogliamo mostrare un piccolo grafico che spiega meglio di qualsiasi altra teoria come mai il movimento rialzista delle borse americane sembra essere senza fine:


Il flusso di denaro che sta confluendo verso gli etf dedicati alle borse americane è impressionante ed il movimento è certamente influenzato dalle performances poco gloriose del mercato obbligazionario e dalle enormi aspettative che l'Intelligenza Artificiale sta generando. Fino a quando questa massa di denaro continuerà ad affluire verso gli etf difficilmente assisteremo a dei veri e propri cambiamenti di trend. 

In questo preciso momento i soli eventi che potrebbero innescare un'ondata di vendite devastanti sono i "cigni neri". Abbiamo chiesto a ChatGPT di definire cosa è un cigno nero. Segue risposta:

"In ambito finanziario, un cigno nero è un evento raro, totalmente imprevedibile e con conseguenze potenzialmente devastanti per i mercati e l'economia (e per i nostri depositi, NDR). Solo a posteriori, dopo un processo di razionalizzazione di quanto è successo,  il cigno nero diventa un evento prevedibile".

Dobbiamo essere sempre coscienti che simili movimenti non ti lasciano neppure il tempo di respirare e quando ci riesci i danni, quelli grossi, sono già tutti davanti a noi. Probabilità di evitare il peggio: pressoché nulle. E' giusto che lo si sappia.

***


Purtroppo ci siamo persi il grafico dello S&P500 nei gangli della rete e per questa settimana ci dobbiamo accontentare del Nasdaq (+32.74% ytd) che ha chiuso la settimana, dopo aver messo a segno mercoledì il suo record storico, praticamente invariato. I 20'000 punti prima di essere definitivamente superati dovranno essere digeriti, altrimenti qui si rischia l'indigestione. Abbiamo tempo fino a mercoledì per assimilare la grande abbuffata di questi ultimi giorni, poi saremo nelle mani della FED...


Dobbiamo ammetterlo: forse ci saremmo aspettati maggior entusiasmo dopo il taglio ai tassi ma nella realtà l'Eurostoxx50 (+9.88% ytd) non ha fatto una piega chiudendo addirittura  in leggera perdita rispetto alla settimana precedente. I 5'000 punti iniziano ad essere la nuova resistenza e probabilmente la media mobile dei 200 giorni (linea blu) farà sicuramente da supporto. Se ci spostiamo lateralmente fino alla fine dell'anno e portiamo a casa quasi un 10% di performance non ci dispiacerebbe affatto!


Una piccola scossa,  dopo il taglio di mezzo punto dei tassi, l'abbiamo  vista ma se neppure l'aspettativa di vedere i tassi a zero riesce a smuovere significativamente il nostro SMI (+5% ytd) significa che gli investitori sono veramente scoraggiati e noi pure... Purtroppo la media mobile dei 50 giorni (linea viola) sta tentando di perforare dall'alto verso il basso quella dei 200 giorni (linea blu):  per nulla un buon segnale in quanto questo movimento è la conferma che la situazione è delicata... (vedi freccia rossa)

Abbiamo disegnato il  triangolo nel quale si è infilato il nostro indice e questo ci lascia aperta la porta ad un minimo di speranza: se la foratura sarà verso l'alto (lo sapremo settimana prossima) forse riusciremo ad aggiungere qualche punto percentuale alla performance di fine anno. Purtroppo il triangolo è una figura di consolidamento, una sorta di pausa che il mercato si prende prima di ricominciare a rimettersi in moto,  dando continuità al trend in corso: nel caso dello SMI, il trend a breve termine, è al ribasso da molte settimane, accidenti!  Fondamentale: mai andare sotto gli 11'450 punti.


***


Chi in questo momento non se la passa poi così male è il dollaro americano: contro franco continua per il momento ad apprezzarsi e la cosa ci fa solo che piacere: 0.8950 è una piccola resistenza che probabilmente fino a mercoledì prossimo non sarà superata. Poi vedremo cosa farà e cosa ci dirà Powell: un taglio di un quarto di punto è già ampiamente scontato e quindi non dovrebbe impattare più di tanto sul dollaro. Se però dovesse rinunciare al taglio o ci farà capire che di fretta proprio non ne ha,  allora quota 0.92 potrebbe non più essere un miraggio.


 Per il momento il supporto a 1.05 di euro/dollaro sta tenendo ma la tentazione, da parte della valuta americana, di andare con decisione sotto questo livello è tanta e potrebbe anche farcela.  Oramai le medie mobili (guardate tutti gli incroci ribassisti) suonano come campane a morto per la valuta europea ma una sorta di spirito di sopravvivenza le consente di non arrendersi... almeno per un po' ancora.


Il bitcoin è in fase di consolidamento e non può che essere così dopo la cavalcata che ha fatto quest'anno... sarà anche una crypto ma a certe regole in ambito finanziario non si sfugge, anzi...

E' solo recentemente che seguiamo il bitcoin con una certa assiduità ma malgrado la nostra inesperienza ci stiamo accorgendo che tutto sommato, pur essendo un asset (ups: stavamo per dire una valuta...) proveniente dal vuoto siderale dello spazio,  sta molto rapidamente assimilando le regole del gioco in vigore sul pianeta terra. Spieghiamoci meglio: nasce come alternativa alla finanza tradizionale, bene. Per diversi anni nessuno se lo fila e ci siamo accorti della sua esistenza solo quando è riuscito a moltiplicare pani e pesci. Oggi te lo ritrovi in molte asset allocation di banche e gestori patrimoniale esterni che se ne sono appropriati alla vecchia maniera:  emettendo etf dedicati come se piovesse. Bene per il bitcoin, che è andato alle stelle, molto meno bene il fatto che sta iniziando a comportarsi come una commodity tradizionale...  molti puristi stanno già storcendo il naso. Su questo tema ci ritorneremo...


Buona domenica!


domenica 8 dicembre 2024

Borse sempre più toniche: c'è da preoccuparsi?

 Per fortuna questa settimana i dati importanti sono arrivati solo nel pomeriggio di venerdì e siamo riusciti a vederli per bene... altrimenti durante tutti e 5 i giorni di apertura delle borse siamo stati distratti, e non poco, da una serie infinita di eventi geo-politici che potenzialmente potevano anche arrecare qualche danno alle nostre performances ma in realtà, di danni,  non  ne abbiamo subiti. Veramente strano...

Stiamo parlando dei ben noti scontri armati nella regione mediorientale dove questa settimana la nostra attenzione è stata attratta dalle vicende siriane (Assad è in fuga...) . Abbiamo poi assistito ad un goffo tentativo, da parte del presidente della Corea del Sud, d'introdurre la legge marziale nel suo paese:  significa che stava valutando di sospendere (temporaneamente?) le leggi civili e i diritti costituzionali e trasferire il potere ed il controllo alle autorità militari. Finiamo la succinta carrellata con  la caduta, dopo solo tre mesi, del governo Barnier a dimostrazione del fatto che la Francia in questo momento non è facilmente governabile. 

Normalmente quando siamo confrontati a simili scenari i mercati finanziari iniziano ad entrare, e come non capirli, in fibrillazione... ma evidentemente quello che stiamo vivendo è un momento eccezionale e sospettiamo che lo zampino dell'Intelligenza Artificiale, con le sue promesse mirabolanti,  svolga un ruolo cruciale:


...è come se i mercati finanziari (soprattutto quelli americani) fossero oramai totalmente impermeabili a quanto succede ad di fuori del loro mondo e vivessero in permanenza all'interno di una bolla creata artificialmente da una intelligenza che promette faville. Mai visto un VIX a 12 con tutti i pasticci che ci sono in giro per il mondo!

Pure l'ottimismo è alle stelle:

Un numero sempre maggiore di investitori è convinto che ci sia una probabilità inferiore al 10% di assistere ad un crash dei mercati nei prossimi 6 mesi...


...ed in effetti sono in pochi coloro che ricorrono ad operazioni di copertura del portafoglio: il put/call ratio del Chicago Board Options Exchange (CBOE) indica che nelle ultime settimane per ogni opzione di acquisto (call) viene acquistata solo mezza opzione di vendita (put). In condizioni neutre questo rapporto si situa a 0.75 mentre quando si percepisce un chiaro pericolo (vedi ad esempio dicembre 2022) questo rapporto supera abbondantemente l'1. Insomma il pericolo di una imminente correzione, ammesso e non concesso che arrivi,  non è percepito. 

Ma c'è un'altra cosa in tutta questa storia che stride:

Sempre a cura del CBOE viene pubblicata una statistica, lo SKEW index, che è un indicatore finanziario utilizzato per misurare la probabilità che si verifichino eventi estremi nel mercato azionario che possono sfociare in forti ribassi.
Un valore sopra i 130 sta a significare che i traders sono consapevoli che ci saranno (quando non è possibile stabilirlo...)  eventi che saranno portatori di grossi guai per i nostri portafogli...

Riassumendo: pur avendo la consapevolezza che quando arriverà una correzione seria farà parecchi danni, per il momento sono in pochi a preoccuparsene. Noi non siamo necessariamente dei contrarian (difficilmente andiamo contro il sentimento del mercato) ma diciamo che abbiamo elevato il nostro grado di attenzione consapevoli che quando succederà qualche cosa di spiacevole dovremo smontare una buona parte dei portafogli alla velocità della luce.
Come sapete noi seguiamo il trend e fino a quando non abbiamo l'evidenza che sia cambiato lo seguiamo;  fino ad oggi abbiamo fatto bene. Ma vi avvisiamo che ogni giorno che passa (soprattutto con il mercato americano) stiamo diventando sensibili a tutti quei segnali che potrebbero anticipare un cambiamento di direzione del mercato... forse saremo eccessivamente prudenti ma lo SKEW index ci sta avvisando... 

***


La prossima settimana sarà una di quelle importanti: giovedì 12 la Banca Nazionale Svizzera (BNS) e la BCE, con ogni probabilità, taglieranno i tassi di un quarto di punto. Il mercato si aspetta che fra un anno i tassi svizzeri saranno a zero (!) mentre quelli europei si dimezzeranno. Attenzione, queste sono le aspettative del mercato e quindi bisogna prendere il tutto con un po' di prudenza ma è abbastanza probabile che andremo in quella direzione.

Non è invece certissimo che i tassi in America subiranno sostanziali riduzioni: molto dipenderà da quanto Trump sarà deciso ad applicare i dazi. Sono comunque molti gli analisti che pensano che utilizzerà la leva dei dazi per ottenere dei vantaggi soprattutto, ma non solo, economici ma applicarli alla lettera potrebbe essere pericoloso.  Imporre dazi così ingenti come li ha annunciati in campagna elettorale è sinonimo di un ritorno quasi certo dell'inflazione pure per gli USA , inflazione che anche in America fa paura ed infastidisce tutti; questo Trump lo sa.

Sul finire della settimana in America abbiamo tastato nuovamente il polso al mercato del lavoro:
  • Nuove richieste di disoccupazione nov: 224k (atteso: 215; precedente: 215k)
  • Nuove buste paga settore non agricolo nov: 227k (atteso: 214k; precedente: 36k)
I dati sono misti: un pochino più di disoccupazione è stata controbilanciata da qualche nuovo posto di lavoro sopra le aspettative. Questi dati non dovrebbero interferire più di tanto sulla decisione di Powell di ridurre i tassi. 
Comunque per averne la certezza dovremo aspettare mercoledì 11  e vedere cosa ci dirà il dato sull'inflazione americana  che è atteso in leggero rialzo (2.7%). Con ogni probabilità il 18 dicembre darà pure lui una sforbiciata al tasso direttorio ma poi, come dichiarato nell'intervista al Dealbook Summit del NYT, in merito alla politica dei tassi d'interesse "non ho fretta di ridurli ulteriormente" considerando l'incertezza sull'andamento dell'inflazione e l'attuale solidità dell'economia a stelle e strisce. 
Dovremo quindi prevedere che nel 2025 vi saranno delle sedute della FED dove al termine NON ci saranno tagli ai tassi: facciamocene una ragione e non lasciamoci prendere dal panico anche se in effetti potrebbe essere una di quelle scuse che si possono accampare per dare il via ad una bella presa di profitto...

***


Oramai i record storici stabiliti dallo S&P 500 (+27.68% ytd) per quest'anno non li contiamo più! Abbiamo ripulito un pochino il nostro grafico in modo tale da evidenziare con chiarezza il canale ascendente che contraddistingue l'attuale trend che a fine 2025 lo dovrebbe portare almeno in zona 6'600 punti... Se guardate attentamente le medie mobili non vi sono attualmente incroci verso il basso a conferma che il trend rialzista è solido. Come spesso lo siamo stati quest'anno, l'indice si trova in ipercomprato e sappiamo che ci può restare per settimane prima di decidersi a prendere un po' di respiro: acquistare nuove posizioni a questi livelli non è facile. I volumi sono buoni e sostengono il trend. Come detto, il campanello d'allarme squilla forte e chiaro quando il nostro indice forerà con decisione la linea di supporto del canale ascendente ma per il momento "the trend is your friend..."


Come ci aveva suggerito la rottura del triangolo rosso, l'obiettivo a 19'800 punti è stato raggiunto. Con tutta franchezza dire dove ora andrà a finire il Nasdaq (+32.30% ytd) non lo sappiamo. Da qui in poi e per un po' si navigherà a vista... Il trend è meno stabile di quello dello S&P500 ma anche in questo caso ci sembra ancora essere chiaramente al rialzo.
 Lo sviluppo di questo indice per il 2025 è nelle mani dell'Intelligenza Artificiale e da quel manipolo di azioni che lo sta proiettando verso l'infinito...sarebbe importantissimo che l'anno prossimo, a dare un colpo di mano a questo indice, intervenga un ventaglio più ampio di società che ci lascerebbe un pochino più tranquilli... I Magnifici 7 fanno miracoli ma a tutto c'è un limite...


Salutiamo con grande piacere la reazione messa a segno questa settimana dall'Eurostoxx50 (+10.09% ytd) che è stata ottenuta grazie al contributo della borsa tedesca (l'aria di elezioni anticipate evidentemente fa solo che bene...) e dal tentativo di recupero della borsa francese malgrado (o forse grazie...) alla complicata situazione politica... 


Vale forse la pena gettare un'ennesima occhiata ai P/E dei mercati americano ed europeo dove si evince che lo spread che separa i due è enorme e rende i mercati europei, da questo punto di vista, molto più appetibili... Partiamo dal principio che la situazione europea, sia politicamente che economicamente, è piuttosto complessa ma siamo anche convinti che non tutte le aziende europee meritano di essere trattate  con sufficienza. Ve ne sono molte che valgono molto di più di quello che dice la loro attuale quotazione... non tutto è perso!
Nota mesta: fa specie vedere la borsa svizzera (tra i fanalini di coda quest'anno) avere ancora, malgrado i suoi guai,  il P/E più alto ... stiamo cercando di non mangiarci il fegato ma non è facile...


Ed eccolo in nostro SMI (+5.77% ytd). Da quando è uscito dal canale rialzista è andato a fare una breve visita al supporto degli 11'400 e poi è rimbalzato andando a cocciare contro la media mobile dei 200 giorni (freccia blu) che fa da resistenza... non vi nascondiamo che sembra molto un classico pullback:  se non riuscirà in un qualche modo a rientrare nel canale ascendente, la probabilità che tecnicamente torni a scendere è parecchio alta... 
Ma come si suol dire la speranza è sempre l'ultima a morire e vogliamo credere che il TINA (There Is No Alternative) ci salverà:  se è vero che i tassi svizzeri durante il 2025 si approssimeranno allo zero, significa che tutto il comparto del reddito fisso avrà rendimenti talmente irrisori che se si hanno delle liquidità da investire la cosa più sensata da fare sarà quella di farli confluire verso la borsa anche solo  per acchiappare i dividendi...  di azioni che ne pagano dal 2.5% al 5.5%/6% ne abbiamo!

***


Il dollaro questa settimana ha mollato un po' la presa ma è probabile che resterà a questi livelli  soprattutto se Powell rallenterà il taglio ai tassi mentre in Europa saremo costretti ad andare nella direzione opposta... mercoledì prossimo 11 dicembre verrà pubblicato il CPI americano fondamentale per capire quali potrebbero essere le reali intenzioni di Powell: se il dato sarà pubblicato oltre le aspettative il dollaro tornerà ad apprezzarsi... comunque fino a mercoledì non succederà molto.


Anche contro euro il dollaro si è preso una pausa di riflessione in attesa dei dati sull'inflazione di mercoledì prossimo... per chi pensa in euro: se avete preso un po' di profitti attorno all'1.05 non avete fatto male.


La BNS, è praticamente certo,  taglierà i tassi ma nel pomeriggio di giovedì prossimo li taglierà anche la BCE e la pressione sul franco purtroppo rimarrà intatta. Non lo vedremo andare molto più su dei 93 centesimi... a meno che la BNS non tagli direttamente un mezzo punto... Che grandioso regalo di Natale sarebbe!


 A 100'000 dollari il Bitcoin è arrivato; li ha pure superati ma qualche inevitabile presa di profitto per il momento lo tiene bloccato. Consideriamolo un regalo natalizio della futura amministrazione Trump che con la nomina di Paul Atkins a futuro capo della SEC ed è visto come un grande sostenitore della crescita del mercato delle cripto essendo pure co-presidente della Token Alliance, una organizzazione che ha lo scopo di promuovere gli asset digitali nei mercati tradizionali. 
Altra nomina di quelle che non passano inosservate è quella dello "zar" dell'intelligenza artificiale e della crittografia David Sacks che, come confermato da Trump, "guiderà la politica dell'amministrazione in materia di intelligenza artificiale e criptovalute, due aree critiche per il futuro della competitività americana". Aspettiamoci quindi una bella deregolamentazione del settore che non dispiacerà di certo ai fans delle monete digitali. Al bitcoin ha già giovato!

Buona domenica!


domenica 1 dicembre 2024

Usa-EU: una divergenza pericolosa.

 C'eravamo lasciati il 10 novembre commentando il trionfo elettorale di un Trump pigliatutto che stava già movimentando i mercati finanziari di mezzo mondo. Nei 20 giorni successivi i trend innescati da questa sorprendente elezione sono ancora in essere:


Nel grafico abbiamo incrociato lo S&P500 (linea blu) con l'Eurostoxx50 (linea nera) partendo dall'inizio del 2024: fino a giugno di quest'anno i due indici sono evoluti in perfetta sintonia poi a giungo, a ridosso delle elezioni forzate francesi che ci hanno consegnato una Francia ingovernabile e dell'abbandono altrettanto forzato dalla corsa elettorale da parte di Biden, i due mercati hanno iniziato a prendere direzioni divergenti che si sono accentuate proprio quando è stato chiaro che Trump le elezioni presidenziali le aveva stravinte. (clicca sul grafico per una miglior visione)

Economicamente parlando tra Stati Uniti ed Europa si sta formando un fossato che non sarà facile colmare.

In America giovedì hanno pubblicato i dati definitivi della crescita del terzo trimestre:
  • PIL USA Q3: 2.8% (atteso: 2.8%; precedente: 2.8%)
Non male per essere notoriamente il peggiore dei 4 trimestri... il Q4 che verrà pubblicato a gennaio a quanto pare è atteso anche più alto malgrado l'attività manifatturiera continua ad essere in contrazione...

I numeri provenienti dal mondo del lavoro sono ancora e come sempre confortanti:  la scarsità dei licenziamenti ed il basso tasso di disoccupazione per il momento avvalorano un quadro economico lungi dall'illustrare un'economia che sta per entrare in recessione.

Una piccola nota stonata arriva dal PCE, pure pubblicato lo scorso giovedì:
  • PCE a/a         : 2.3% (atteso: 2.3%; precedente: 2.1%)
  • Core PCE a/a: 2.8% (atteso: 2.8%; precedente: 2.7%)
Come è noto il PCE è l'indicatore dell'inflazione americana preferito dalla FED in quanto tiene presente TUTTI i consumatori americani e non solo quelli delle fasce urbane (quello lo fa il CPI), è  dinamico in quanto si adatta ai cambiamenti dei modelli di spesa degli americani e copre una vasta gamma di prodotti e servizi che lo rende particolarmente significativo. Orbene, questo indicatore per il mese di ottobre è risalito e la qual cosa non sarà di certo piaciuta alla FED che il 17/18 dicembre dovrà decidere se tagliare i tassi e di quanto. Probabilmente il taglio sarà di un quarto di punto. 
Anche per il 2025 il PCE sarà centrale in quanto il sospetto che il programma economico di Trump possa risvegliare qualche impulso inflazionistico è chiaramente presente nella testa non solo dei membri del direttorio della FED ma anche di molti accreditati analisti.


Il sospetto potrebbe anche diventare una certezza e, se guardiamo come si stanno comportando i rendimenti americani,  pare che quest'ultimi, costantemente sopra il 4%,  stiano già scontando un tale scenario... Comunque sia dalla lettura degli ultimi verbali della FED traspare chiaramente la volontà di procedere ad una graduale riduzione del costo del denaro ma se l'inflazione ripartirà potrebbero anche cambiare strategia... Come detto il prossimo appuntamento con la FED sarà per il 18 dicembre e vedremo cosa avranno da dirci.

Ricapitolando:  da tutto quello che leggiamo, ci sembra di capire che in America i bilanci delle famiglie e delle imprese appaiono ancora sani (fino a prova contraria...) ed in queste condizioni saremmo sorpresi di vedere un ciclo economico che improvvisamente si capovolge e punta verso una recessione soft o hard che dir si voglia. Questo è il miglior impulso che le borse possono ricevere per continuare a salire.

***

Purtroppo NON possiamo essere così positivi pensando alla situazione economica europea: oltre a dover fare i conti con una crescita asfittica,  diverse nazioni sono alle prese con una crisi politica che preoccupa. Oramai è ben nota quella Tedesca che s'interseca con una crisi economica dalla quale non sanno come uscirne; inquietante è pure la sostanziale ingovernabilità della Francia che sta iniziando ad avere delle ripercussioni che non possiamo più ignorare:


Il premio per il rischio sul debito francese continua a salire...


... ed oramai il costo del debito ha raggiunto quello della Grecia, che con tutto il rispetto che dobbiamo al paese ellenico, la dice lunga su come il mercato prezza il rischio francese...


... non sorprende quindi come mail il CAC40 (-4.08% ytd) stia nettamente sottoperformando rispetto all'Eurostoxx600... purtroppo alcuni elementi del CAC hanno avuto un ruolo, ahinoi,  nel deprimere la performance dell'Eurostoxx50.
La crisi europea sta prendendo una piega poco simpatica e  non siamo più così certi che per risolvere i problemi sia sufficiente tagliare i tassi di interesse in modo consistente; il piano elaborato da Draghi per rilanciare le quotazioni dell'Europa diventa indispensabile ma purtroppo la sua realizzazione richiede molto, molto denaro e tempo che non abbiamo... Solo per varare la seconda Commissione  Von der Leyen ci son voluti 5 mesi: queste purtroppo sono le tempistiche europee... in queste condizioni temiamo che il divario con la borsa americana non potrà che aumentare. 
Vedremo comunque come il mercato reagirà al probabilissimo taglio ai tassi europei che avverrà giovedì 12 dicembre: con un'inflazione che ha rialzato leggermente la testa anche in Europa non ci aspettiamo un taglio che vada oltre un quarto di punto.

***

Altri rischi potrebbero arrivare dall'agenda politica di Trump che, ancor prima di essersi definitivamente insediato, inizia a farsi sentire sui mercati: come è giusto che sia, sta già lavorando alla formazione del Governo ed alcune sue scelte sono per lo meno sorprendenti - date al termine il significato che meglio credete - e vedremo poi in fase di rettifica cosa ne penserà il Senato;  fatto sta che qualche futura nomina ha già shakerato per bene alcuni mercati (lo SMI ad esempio...) mentre una, per fortuna, ha messo tutti d'accordo: stiamo parlando di Scott Bessent quale segretario al Tesoro. Pare una scelta sensata in quanto ha una più che robusta formazione  macroeconomica , possiede una conoscenza dei mercati che gli è valsa il rispetto di Wall Street e non da ultimo ha a cuore il contenimento del debito pubblico la qual cosa non guasta affatto. In somma sembra una scelta di sostanza in un posto chiave che ha tranquillizzato tutti. Il giorno stesso: oro, tassi, VIX e bitcoin sono andati tutti al ribasso...

Quello che invece non tranquillizza affatto è l'abuso reiterato del termine dazio, che a giudizio di Trump  "è la parola più bella del dizionario",  e che declinata al plurale fa ancora più paura. Al sol parlare di dazi sono in molti ad agitarsi:  in primis tutti gli esportatori verso gli USA ma anche in America non sono pochi coloro che si stanno già preoccupando. 
JPMorgan ha già calcolato che i soli dazi alla Cina (60% magari con un aggiunta di un altro 10% se non si danno da fare ad ostacolare l'esportazione di fentanyl verso gli USA) potrebbero avere un impatto nel 2025 di 15$ sugli utili per azione dello S&P500, non poco! Se gli utili utili faranno fatica a crescere, con dei mercati azionari così costosi, sapete benissimo a quale rischio potremmo andare incontro... Capiremo subito dopo il 20 di gennaio se Trump con i dazi ci andrà giù pesante o se ora li sta menzionando solo a scopo tattico... la via di mezzo è forse la più probabile.

***


Non vi nascondiamo che siamo curiosissimi di vedere cosa Ned Davis prevede per il 2025 ma temiamo che sia ancora un po' presto (dovremo aspettare la fine dell'anno...). Nel frattempo possiamo goderci la previsione del 2024 che continua a sorprendere.  Anche per il mese di dicembre è previsto uno S&P500 in buon rialzo.
Comunque sia non siamo rimasti con le mani in mano e siamo andati a sbirciare  le previsioni per il 2025:  anche per il nuovo anno gli analisti si aspettano numeri interessanti.
JP Morgan, dazi permettendo, ha calcolato che gli utili per azione dello S&P500 dovrebbero salire a 270 $ per azione rispetto agli attuali 246 $: vuol dire che c'è uno spazio di salita per questo indice di quasi un 10%. 
Abbiamo trovato un report che condensa le aspettative 2025 per lo S&P500 di numerosi analisti e ve le riassumiamo brevemente (torneremo sulle aspettative nelle prossime settimane): valore mediano: 6'600; previsione più alta: 7'000 (DB); previsione più bassa: 6'400 (UBS). Prendiamo il tutto con la solita prudenza ma per il momento non c'è nessuno che prevede un valore più basso degli attuali 6032 punti.

Sono comunque molti gli analisti che stanno mettendo le mani in avanti avvertendoci che  l'imprevedibilità politica di Trump sarà una fonte di rischi inesauribile che potrebbe non piacere ai mercati... abbiamo davanti a noi 4 anni per farcene una ragione e comunque sia siamo stati avvisati.

***


Prima di passare in rassegna i mercati, vogliamo portare alla vostra attenione il VIX che da qualche giorno si sta rilassando: la volatilità sta tornando sotto i livelli di guardia grazie alla scelta di Bessent e soprattutto al quadro geo-politico mediorientale che sembra essersi assopito. Putin, malgrado una belligeranza accentuata negli ultimi giorni, sembra essere più disposto ad avviare un dialogo per tentare di porre fine al problema ucraino... quel che ci importa è che i mercati sembrano meno in tensione anche se è vero che basta poco per tornare in fibrillazione...

***


Qualcuno si è divertito a calcolare che durante il 2024 lo S&P500 (+26.47% ytd) ha messo a segno 52 record storici il che significa più di uno a settimana... fino a quando potrà continuare in questo modo non lo sappiamo ma, come abbiamo visto, fra 12 mesi questo indice potrebbe essere attorno ai 6'600 punti. Sarebbe bello ma vogliamo come al solito andarci con i piedi di piombo. La nostra strategia comunque non cambia e fino a quando il trend è in essere noi lo seguiamo. Vedremo le prossime settimane di evidenziare chiaramente il trend: per ora lo potete vedere se idealmente tirate una linea di supporto che parte da ottobre 2023...


Anche il Nasdaq (+28.02% ytd) non scherza e come previsto, da quando ha forato il triangolo rosso, si sta dirigendo verso il nostro target a 19'600 punti:  non vediamo per il momento cosa potrebbe impedire la sua corsa fin lassù. 
Anche la corsa dell'AI continua e a quanto pare il portafoglio di ordinativi delle aziende coinvolte con questo fenomeno che promette di scoinvolgere la nostra esistenza, ha una visibilità  almeno fino alla fine del 2027... questo vuol dire portarsi avanti con i lavori ed in effetti è pure garanzia di utili che non dovrebbero mancare! (pare sempre troppo bello per essere vero ma fino ad oggi chi ha scommesso contro il fenomeno dell'AI ci ha rimesso le penne...).


Di quanto sia seria la crisi europea ne abbiamo già parlato ed il conseguente ribasso dell'Eurostoxx50 (+6.26% ytd) ne é la diretta conseguenza. Abbiamo tratteggiato in nero quello che ci sembra un tenue supporto sul quale questo indice potrebbe rimbalzare, ma a preoccupare è il canale discendente (linee tratteggiate rosse) che sta diventano sempre più evidente e preoccupante. 
Come detto il taglio ai tassi sembra solo una soluzione di corto respiro e  non risolverà di certo i gravi problemi del nostro continente ma... non abbiamo altro a cui aggrapparci... speriamo almeno di non allontanarci troppo da questi livelli.  
Forse un mini rally natalizio, considerati i P/E, non lo possiamo completamente escludere ma, come sempre sottolineiamo,  a noi interessa il trend e se quello a breve fino ad ora era sostanzialmente laterale ora sta prendendo una piega ribassista che non ci deve lasciare indifferenti...


Se lo SMI (5.62% ytd) sta imboccando un trend discendente (vogliamo avere altre conferme prima di affermarlo definitivamente...) e possiamo ringraziare la nomina  di Robert Kennedy Jr. nel futuro governo Trump quale Segretario del Dipartimento della Salute e dei Servizi Umani. La sua scelta  ha depresso le quotazioni sia di Roche che di Novartis e non ha di certo fatto fare un salto verso l'alto neppure alla quotazione della Nestlé. 
La nomina ha suscitato preoccupazioni tra gli esperti di salute pubblica: è nota l'abitudine di  Kennedy nel promuovere teorie antiscientifiche e notoriamente non è proprio un grande amico né delle grandi case farmaceutiche né della grande distribuzione alimentare. Ovviamente bisognerà  lasciarlo lavorare e vedere come intenderà realizzare il suo motto, "Make America Healthy Again",  che mira a contrastare l'influenza delle grandi aziende alimentari e a migliorare la salute pubblica. Vedremo come intenderà interagire con le case farmaceutiche e la grande distribuzione; Nestlé si dice pronta a collaborare.... affaire à suivre. 
Nel frattempo è fondamentale che il nostro indice NON vada sotto gli 11'450 punti...

***


In ambito forex il grande protagonista del momento è il dollaro americano galvanizzato dalla squadra governativa di Trump e soprattutto dal suo programma economico che come abbiamo detto lascia aperta la strada ad un probabile aumento dell'inflazione: se questo avverrà o meno lo vedremo. 
Per il momento basta accennare ad un rigurgito del rincaro per spedire i rendimenti dei Treasury costantemente sopra il 4%... una bella calamita  per il dollaro che in effetti è parecchio comprato. 
Contro franco svizzero in questo momento si trova sul supporto situato a 0.88 cts e speriamo che lo confermi anche la prossima settimana. Obiettivo a breve non impossibile: 0.92 cts.


Vorremo sottolineare che a sostegno della valuta americana c'è pure un rinnovato interesse per il  carry trade contro yen: ci si indebita a tassi bassissimi vendendo valuta giapponese allo scoperto e si compera a piene mani dollaro americano che può essere utilizzato, a dipendenza della propensione al rischio,  in investimenti azionari oppure può essere investito comodamente in Treasury con rese interessanti sopra il 4%. 
Non scordiamoci che rimane sempre in agguato la chiusura del carry trade (ricordate il mese di agosto che macello?) che ci deve suggerire un po' di prudenza: insomma non esageriamo a comprare dollari a debito yen! Diventa importante tenere la Bank of Japan sotto controllo e la cosa è  già inserita nei nostri to-dos per il 2025.


Anche contro euro il dollaro ha una bella tendenza rialzista: la scorsa settimana l'abbiamo visto evolvere sotto il supporto dell'1.05 e pensavamo ad una rottura definitiva. Verso il fine settimana è comunque rientrato e per il momento siamo nella fascia bassa di scorrimento orizzontale, fascia che NON è ancora stata definitivamente perforata. 


Purtroppo lo stato di salute dell'Europa non permette alla sua valuta di primeggiare e se la si vuol vendere il franco svizzero rimane sempre un porto (molto) sicuro. Siamo in zona 0.93 centesimi, vicino ai minimi storici... bello per chi pensa in euro ma disastroso per la nostra economia all'esportazione che in effetti inizia ad avere dei tentennamenti che si fanno sentire anche sulle quotazioni in borsa. Siamo nella mani della BNS (un taglio il 12 lo diamo per scontato) ma non potrà fare miracoli. Dita incrociate: sotto lo 0.93 NON deve andare!


Altro grande protagonista del post elezioni americane è il Bitcoin che ha trovato in Trump uno sponsor  che lo sta proiettando verso la soglia psicologica dei 100'000 $. E' abbastanza probabile che presto la potrà superare... dove poi andrà nessuno lo sa. Noi sospendiamo il giudizio.


Buona domenica!