domenica 10 aprile 2022

E se la FED si sbaglia?


Se vi ricordate bene la scorsa settimana avevamo, anche se con una certa prudenza, espresso un parere non così negativo sul variegato universo azionario. Eppure di motivi per essere negativi non mancavano e a tutt'oggi ne abbiamo un campionario assai vasto: la guerra in Ucraina sta diventando un vero enigma (quando finirà? E chi lo sa...), l'inflazione gode di ottima salute, i tassi al rialzo pure e la prossima settimana iniziano le danze dei profitti trimestrali americani (ma non solo...) che potrebbero scompagginare un po' le carte considerato che sono attesi, come vedremo,  in forte ribasso rispetto ai precedenti trimestri. Insomma ce n'è abbastanza per consigliare un approccio piuttosto conservativo ed invece ad esser comprate con una certa insistenza sono proprio state le azioni della borsa che per antonomasia è la più conservativa di tutte: facciamo riferimento alla noiosa borsa svizzera, che sarà anche noiosetta,  ma se in un contesto come questo riesce a perdere solo il 2.86% da inizio anno, ci verrebbe voglia di esclamare "boring SMI forever!".  A dir la verità la nostra si trova in buona compagnia di altre borse come quella spagnola (-1.23%) ed inglese che si distingue con il suo +3.86%. La Germania soffre ma con tutti i problemi energetici che ha,  non poteva essere diversamente;  la stiamo guardando piuttosto da vicino e quando sarà il momento bisognerà comprarla con un po' più di convinzione. Per il momento la compriamo a spizzichi e bocconi...


Venerdi mattina abbiamo dato una sbirciatina, anche se come indicatore non è tra i più sofisticati,  ai P/E dei diversi mercati ed abbiamo avuto la conferma di quello che già sospettavamo: la borsa americana, in un paragone con quelle europee,  è ancora piuttosto cara e soprattutto il Nasdaq si conferma la borsa con il P/E più coriaceo malgrado il -12.36% da inizio anno e una serie impressionante di aumenti dei tassi americani davanti a noi. L'Europa per contro si è riportata a dei livelli di P/E che si avvicinano molto alla media degli ultimi 10 anni e quindi la si compera più volentieri.  


Utili aziende dello S&P 500:


Come detto da lunedi ci saranno dati societari a profusione ed ovviamente un po' di preoccupazione per l'attesa frenata degli utili aziendali è ben presente: dagli utili del 2021 a quelli attesi per il 2022 c'è un abisso, atteso, ma pure sempre di abisso si tratta. Ca va sans dire che vivisezioneremo le parole con le quali i vari CEO's e CFo's commenteranno i numeri e saranno soprattutto gli scenari futuri che più ci interesseranno. Putroppo le sorprese negative temiamo che non saranno poche.


Le rese (nel grafico quella del Treasury a 10 anni) sono in costante aumento: ovviamente la cosa non ci piace più di tanto ma l'esperienza ci suggerisce che fino ad un tasso del 3.5%-4% i mercati azionari lo assorbono con una relativa facilità. I veri problemi si avranno quande le rese inizieranno ad eccedere il 4% , ma questo livello non è atteso a breve e forse neppure in futuro lo vedremo... 

A proposito delle rese future,  ci è passata per la testa questa ipotesi di lavoro che vorremmo condividere con voi. Attenzione, come tutte le ipotesi deve, e ripetiamo, deve essere verificata e quindi non prendetela fin da ora per buona e nelle prossime settimane cercheremo elementi per confermarla o meno.

E' abbastanza probabile che la FED abbia fatto un grosso errore a considerare l'attuale tasso di inflazione come passeggero e con una certa coerenza si è posizionata per tanto (troppo?) tempo dietro la curva dei tassi: probabilmente avrebbe dovuto aumentare il costo del denaro molto prima ma sappiamo che, con il Covid e l'enorme debito pubblico accumulato,  prendere una decisione in tal senso non era facile. Ora però, trovatasi un po' in affanno, sta rischiando di compiere l'errore opposto,  ovverosia aumentare i tassi in modo piuttosto aggressivo e contemporaneamente assottigliare il suo bilancio di una trilionata di dollari. Le due operazioni, aumento dei tassi e riduzione del bilancio, se non erriamo non sono mai state portate avanti in contemporanea e questo la dice lunga sullo stato di apprensione nel quale la banca centrale americana si sta trovando. Quali sono le conseguenze di un tale modo di agire non sono chiare neppure agli analisti ma temiamo che qualche cosa possa andare non proprio come sperato.  Se pensiamo poi che i prossimi due aumenti saranno verosimilmente di mezzo punto l'uno al posto del tradizionale quarto di punto,  abbiamo un quadro completo dello stato d'animo di Powell e compagni.

Come sappiamo l'attuale inflazione è una concausa di fattori che noi cerchiamo di tenere sotto controllo:


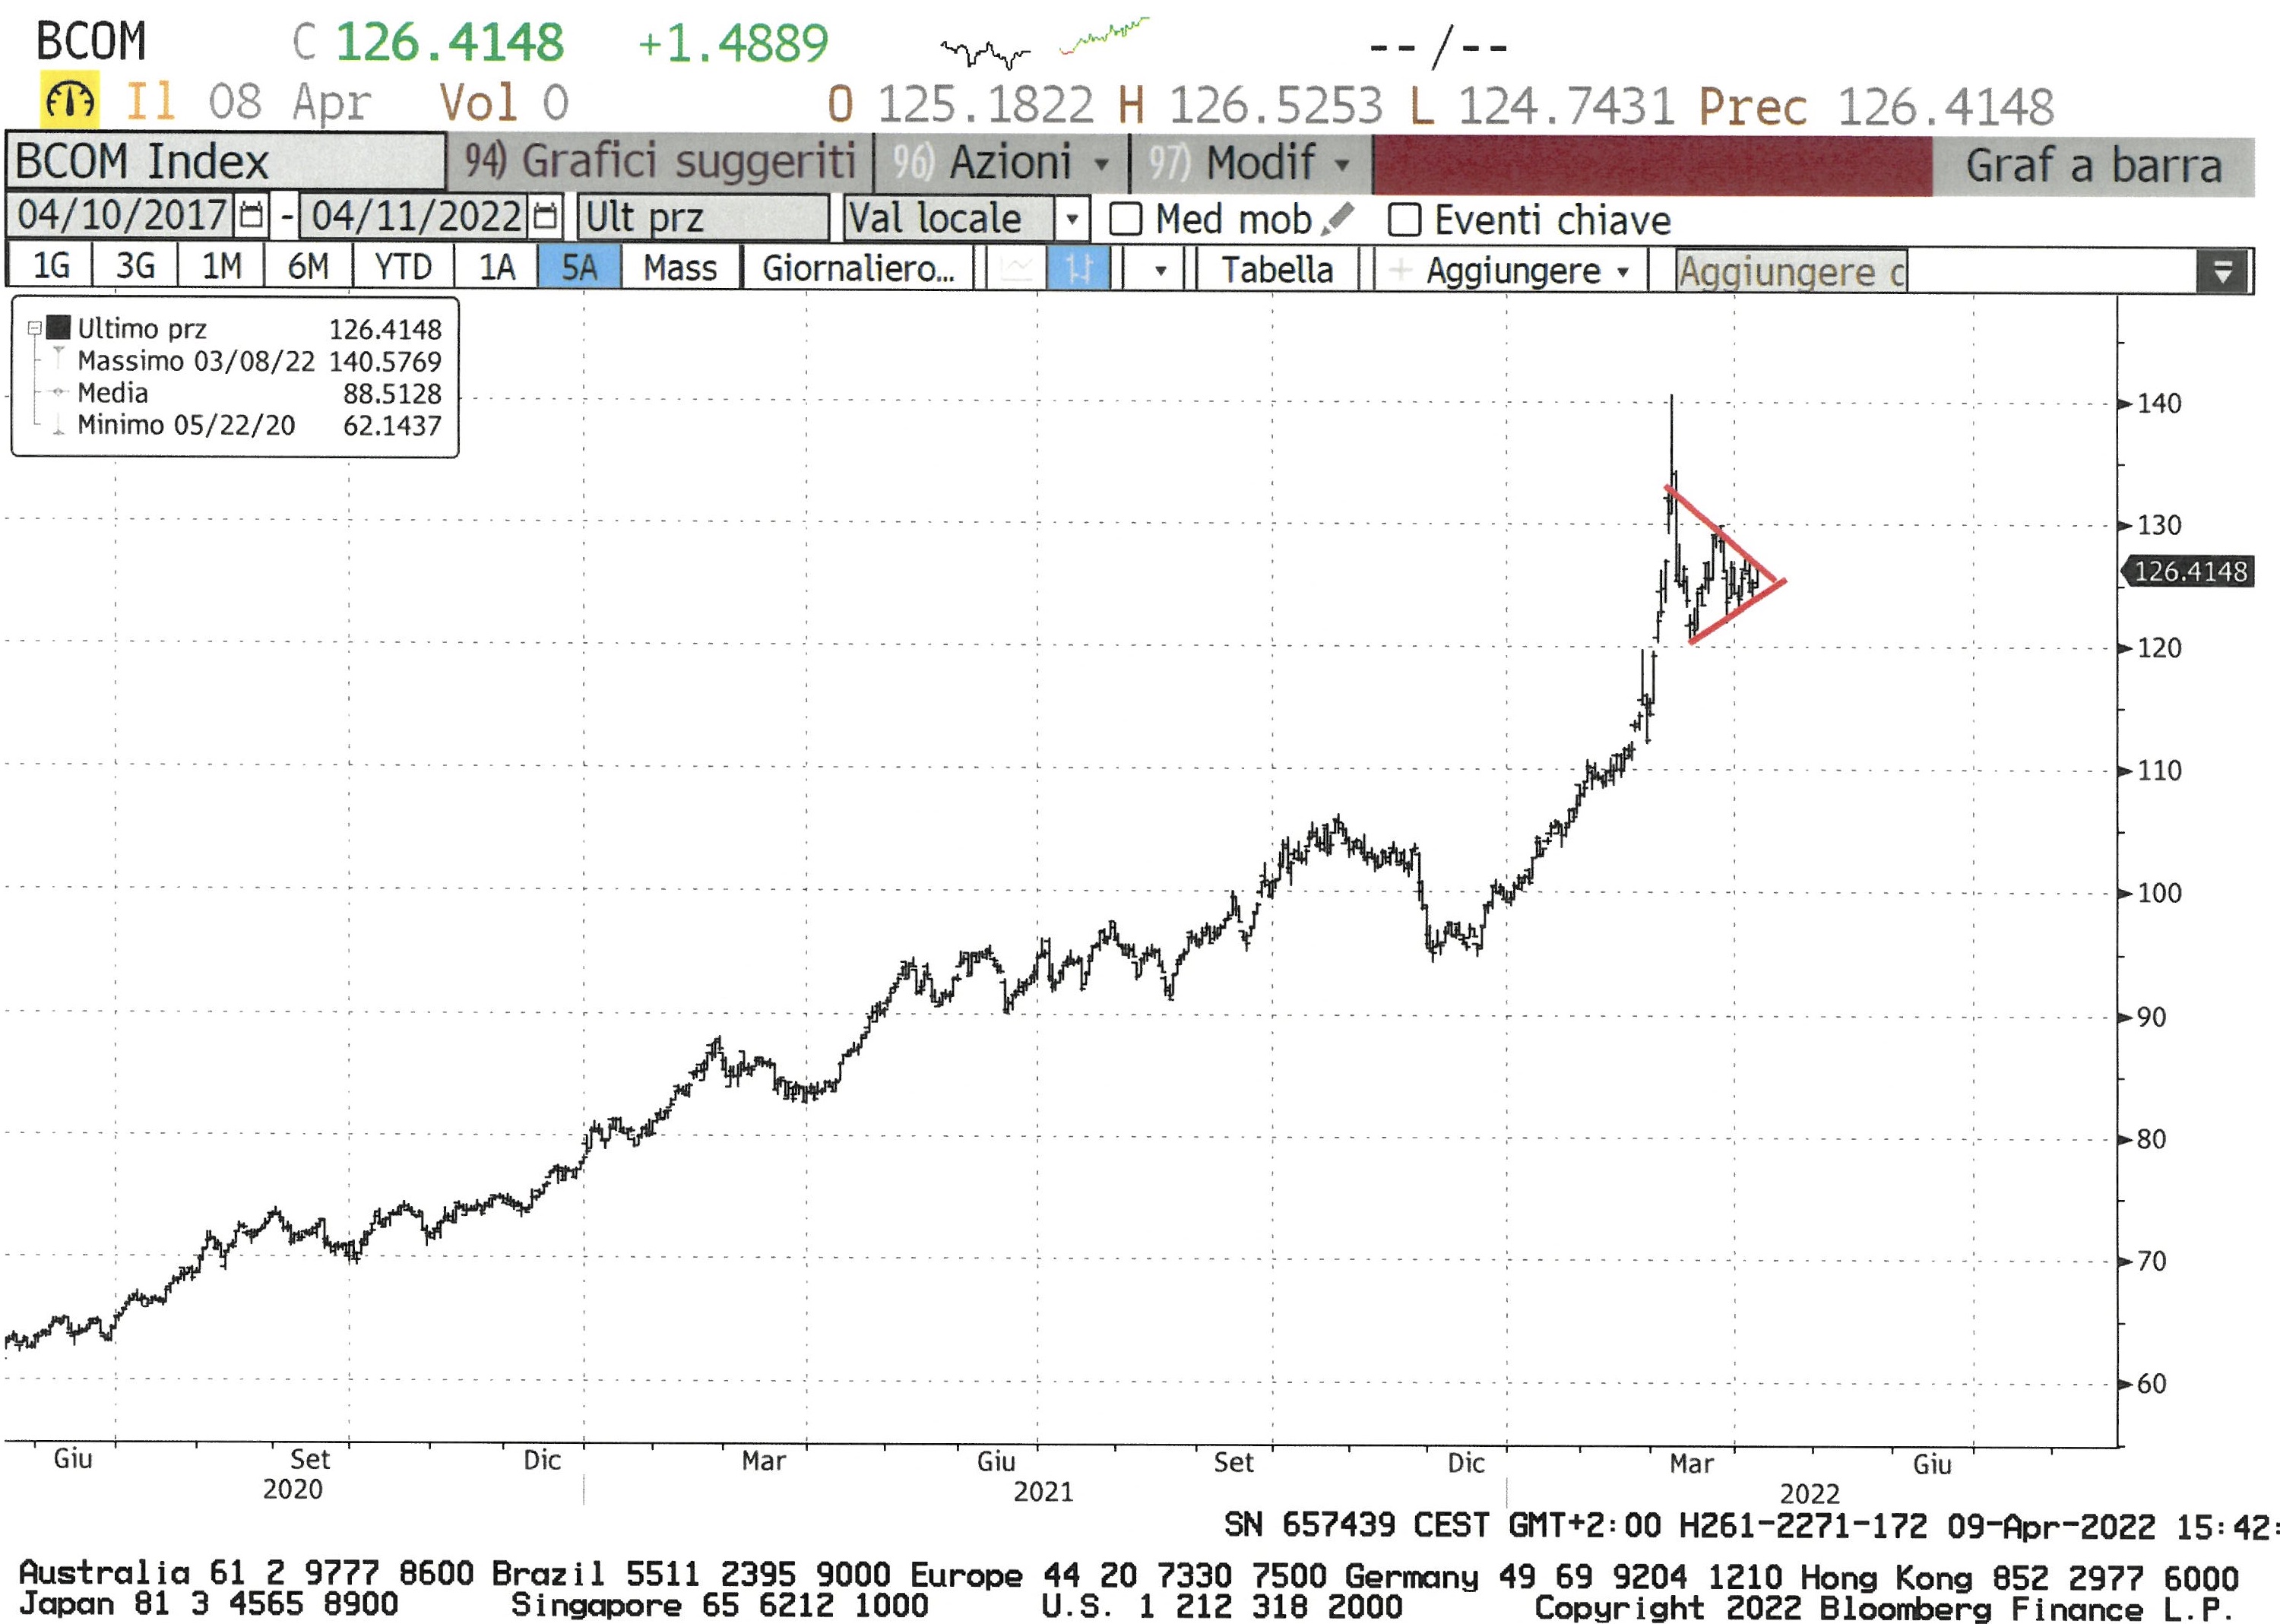
Sicuramente il rincaro energetic, ben rappresentato dall'indice Blomberg Energy,  è una delle cause principali. A noi sembra che questo indice si stia prendendo una pausa di consolidamento e non è dato per scontato che continuerà a crescere. Vedremo se il triangolo verrà bucato al rialzo segno di una perpetuazione del trend... ma non è detto...


Il prezzo del petrolio si trova da qualche settimana sotto i 100$ al barile... tecnicamente il triangolo discendente ci annuncia un probabile ulteriore declino del suo prezzo. Ma prendiamolo molto con le pinze in quanto sappiamo che in questo momento l'analisi tecnica ha dei grossi limiti. La guerra può scompagginare le cose in ogni momento.


Anche le materie prime si stanno prendendo una pausa e non vi nascondiamo che siamo curiosi di ascoltare nelle prossime settimane quali saranno gli outloock delle aziende in merito alla produzione per i trimestri a venire. Non dimentichiamoci che sono molti gli analisti che prevedono una recessione per il 2023...


Anche i costi dei noli navali (nel grafico il Baltic Dry index) stanno ripiegando.

Potremmo continuare ma crediamo che il concetto è chiaro: i principali responsabili dell'aumento dell'inflazione sembrano essersi presi una pausa di riflessione ed hanno smesso di crescere: restano elevati ma non evolvono ulteriormente. Vedremo nelle prossime settimane se questo trend è confermato,  ma iniziamo a sospettare che forse la cura di cavallo che la FED intende applicare potrebbe, oltre che in netto ritardo, pure essere eccessiva. Ciò significherebbe che la FED in corso d'opera potrebbe anche rinunciare a portare a buon fine tutto il suo programma, pena l'entrata in recessione dell'economia. Ovviamente rinunciare al programma completo, se il buon senso lo suggerirà, porterà un particolare beneficio per le borse e, perché no, per il mondo delle obbligazioni che iniziamo a tenere sotto stretto controllo. Comprare bonds forse è ancora troppo presto ma stiamo iniziando a chiarirci le idee in merito al da farsi e alle sue tempistiche.


Come abbiamo sottolineato poc'anzi, per lo SMI è stata una settimana decisamente positiva: borsa difensiva per eccellenza, i suoi titoli sono stati quasi tutti comprati con una predilezione per la farmaceutica. Venerdì ha chiuso leggermente sopra i 12'500 punti che se verranno confermati anche la prossima setttimana potrebbero aiutare l'indice nel rivedere i suoi massimi storici (chi l'avrebbe mai detto!). Sullo sfondo rimane sempre in agguato il gap (freccia rossa) che non ci lascia completamente tranquilli. Eventuali coperture andrebbero mantenute...


Meno convincente, anche perché come visto più cara, è la borsa americana qui sopra ben reppresentata dallo S&P500 che fatica a mantenere i 4'530 punti... per rilanciare questa borsa ci vorranno solidi dati societari e settimana prossima inizia il ballo delle cifre trimestrali. Vedremo.

Buona domenica!


venerdì 1 aprile 2022

Inflation: what else?

 Per fortuna di Covid se ne parla sempre meno, della guerra tra Ucraini e Russi si riempiono le pagine dei giornali e quindi ve la risparmiamo  ma, a costo di diventare stucchevoli, non possiamo fare a meno d'ignorare quanto pubblicato in questi giorni a proposito della dinamica dei prezzi... 


Si parte mercoledì 30 marzo con il CPI tedesco. Il rincaro germanico era atteso, da un precedente 5.1%,  al 6.2%. La realtà dei fatti ci dice che l'inflazione si è attestata ben al di sopra del sette,7.3% per esser precisi. Ce n'è abbastanza per far ammattire la Bundesbank che a maggior ragione andrà dalla Lagarde a chiedere a gran voce proprio quello che tutti noi non vogliamo, ovverosia un aggressivo aumento dei tassi, aumento che forse ridurrebbe l'inflazione ma che di certo caccerebbe tutta l'Europa in recessione.


Poi la notizia di oggi: l'inflazione nell'Eurozona si avvicina a quella americana (che sta all'8%) e con un 7.5% segna il record degli ultimi 45 anni. Decisamente per la BCE non c'è un giorno di pace e possiamo solo immaginare quanto siano in difficoltà tra il scegliere la lotta al rincaro e, come detto, la recessione quasi certa in caso di aumento aggressivo dei tassi.

 Sarebbe certamente utilissimo che la guerra tra russi ed ucraini trovasse una rapida soluzione,  ma tra le richieste russe di essere pagati in rubli per le forniture di energia e gli attacchi ucraini ai depositi di carburante su territorio russo (notizia di oggi) temiamo che le tempistiche non saranno certo calcolate in giorni ma perlomeno in settimane se non addirittura in mesi. Dobbiamo tener conto che il rincaro dei costi energetici devasterà i portafogli degli europei meno abbienti probabilmente a partire dal prossimo inverno. E' imperativo arrestare il conflitto il prima possibile se vogliamo affievolire l'impatto nefasto che il caro carburante avrà sulla propensione al consumo di moltissimi europei.

Anche Biden dall'altra parte dell'oceano ci sta provando ad affievolire questo impatto e proprio ieri ha detto che rilascerà un milione di barili di petrolio al giorno prelevati dalle riserve strategiche. Se fosse vero si tratta del più grande rilascio della storia americana. L'effetto sul prezzo del WTI è stato immediato: un milione di barili sui circa 100 milioni che ogni giorno servono per tirare avanti l'economia mondiale è la classica goccia d'acqua in mezzo al mare,  ma comunque oggi ci ritroviamo con la quotazione del petrolio sotto i 100$... meglio di nulla ma forse non basterà...

Vediamo come ha reagito il mercato a questi dati e cosa si aspetta a livello di tassi per il prossimo anno:


Questa tabella oramai dovreste conoscerla bene: se ipotizziamo che ogni rialzo dei tassi comporta un adeguamento di 25 basis points (ma in casi gravi potrebbero anche essere 50 in un colpo solo...) se ne deduce che negli USA, che ha un'inflazione all'8%,  sono dati per scontati quasi 10 rialzi.

In Europa per il momento il mercato se ne aspetta non più di 4.5 (111:25) con un'inflazione che è solo leggermente inferiore a quella americana. I casi sono due: a) si è perfettamente consapevoli che alle nostre latitudini non possiamo permetterci 10 rialzi (forse neppure gli americani potrebbero permetterselo ma se lo aspettano); b) ci stiamo sbagliando per difetto nello stimare i rialzi che la BCE dovrebbe fare se si lasciasse convincere dai Tedeschi a combattere il rincaro. In questo caso, repetita iuvant, giù le mani dalle obbligazioni ancora per un po'. Poi più avanti di obbligazioni ne potremo comprare quante ne vogliamo.

In questi giorni si sente molto parlare di appiattimento delle curve dei rendimenti. In effetti può essere interessante dare una veloce occhiata a queste curve:


Ad esempio quella dei Treasury americani è piatta che più piatta non si può: il due anni rende praticamente come i 10 anni e in settimana, per un attimo, anche di più. Se in effetti ci trovassimo con una curva inversa per lungo tempo, come già sottolineato la volta scorsa, potremmo aspettarci anche negli USA una recessione dopo 12-15 mesi dall'inizio del periodo di inversione. Speriamo di sbagliarci.

Per maggior chiarezza: la linea ocra mostra dove stavano i rendimenti un anno fa...

Anche in Europa il fenomeno dell'appiattimento inizia a farsi vedere, ma non siamo ancora ai livelli americani ma ci arriveremo se l'inflazione non si deciderà a diminuire.


La curva Svizzera è quella che ci ha sorpreso maggiormente: un anno fa avevamo praticamente tutta la curva con una resa negativa; oggi in negativo abbiamo solo il cortissimo fino ai due anni, due anni e mezzo. Da qui si spiega anche la forza del franco svizzero:


Infatti il dollaro in questi giorni, malgrado le rese che stanno puntando verso il 2.5-3%,  non riesce a sovrastare il movimento del franco. Addirittura sta incrociando tutte le medie mobili (linee viola, verde e blu) al ribasso e potrebbe anche dare il via ad una fase di debolezza che non si vedeva da diverso tempo: speriamo che la media dei 200 (linea blu) sia un supporto piuttosto robusto da permettere un rimbalzo. Lo scopriremo la prossima settimana.


Anche euro-chf non  brilla: ci pare che si stia assistendo all'inizio di un movimento laterale che vedrà la valuta europea muoversi tra l'1.02 (aiutata a questo livello dalla banca centrale svizzera) e gli 1.0372. Per gli amanti del trading stretto c'è del lavoro da fare...


Con la giornata di ieri si è pure concluso (di già ?!) il primo trimestre. Per le borse non è stata una passeggiata di salute e per fortuna c'è stato il mese di marzo che ha contribuito a metterci una pezza.

Fra qualche giorno inizierà la stagione della pubblicazione degli utili e non vi nascondiamo che siamo curiosissimi di vedere come le società hanno saputo affrontare un periodo dove, in una sorta di tempesta perfetta, hanno dovuto affrontare di tutto: dal rincaro delle materie prime, all'aumento dei costi energetici (che fra parentesi hanno costretto molte aziende a sospendere la produzione...) , alla mancanza di componentistica e ancora peggio alla mancanza di manodopera e potremmo continuare... Dicevamo che siamo curiosi di vedere come tutto questo è stato assorbito dai bilanci delle società  e soprattutto ci piacerebbe sapere chi è riuscito a trasferire tutti questi costi sul consumatore finale, cioè noi!
Le aspettative comunque, per l'ennesima volta, non sono malvagie e di conseguenza continuiamo a vedere il mercato azionario di buon occhio. Con questo non vuol dire che siamo fully invested ma la borsa per il momento non ci spaventa,  anche se manteniamo altissima la guardia su tutto quello che succede in Ucraina.


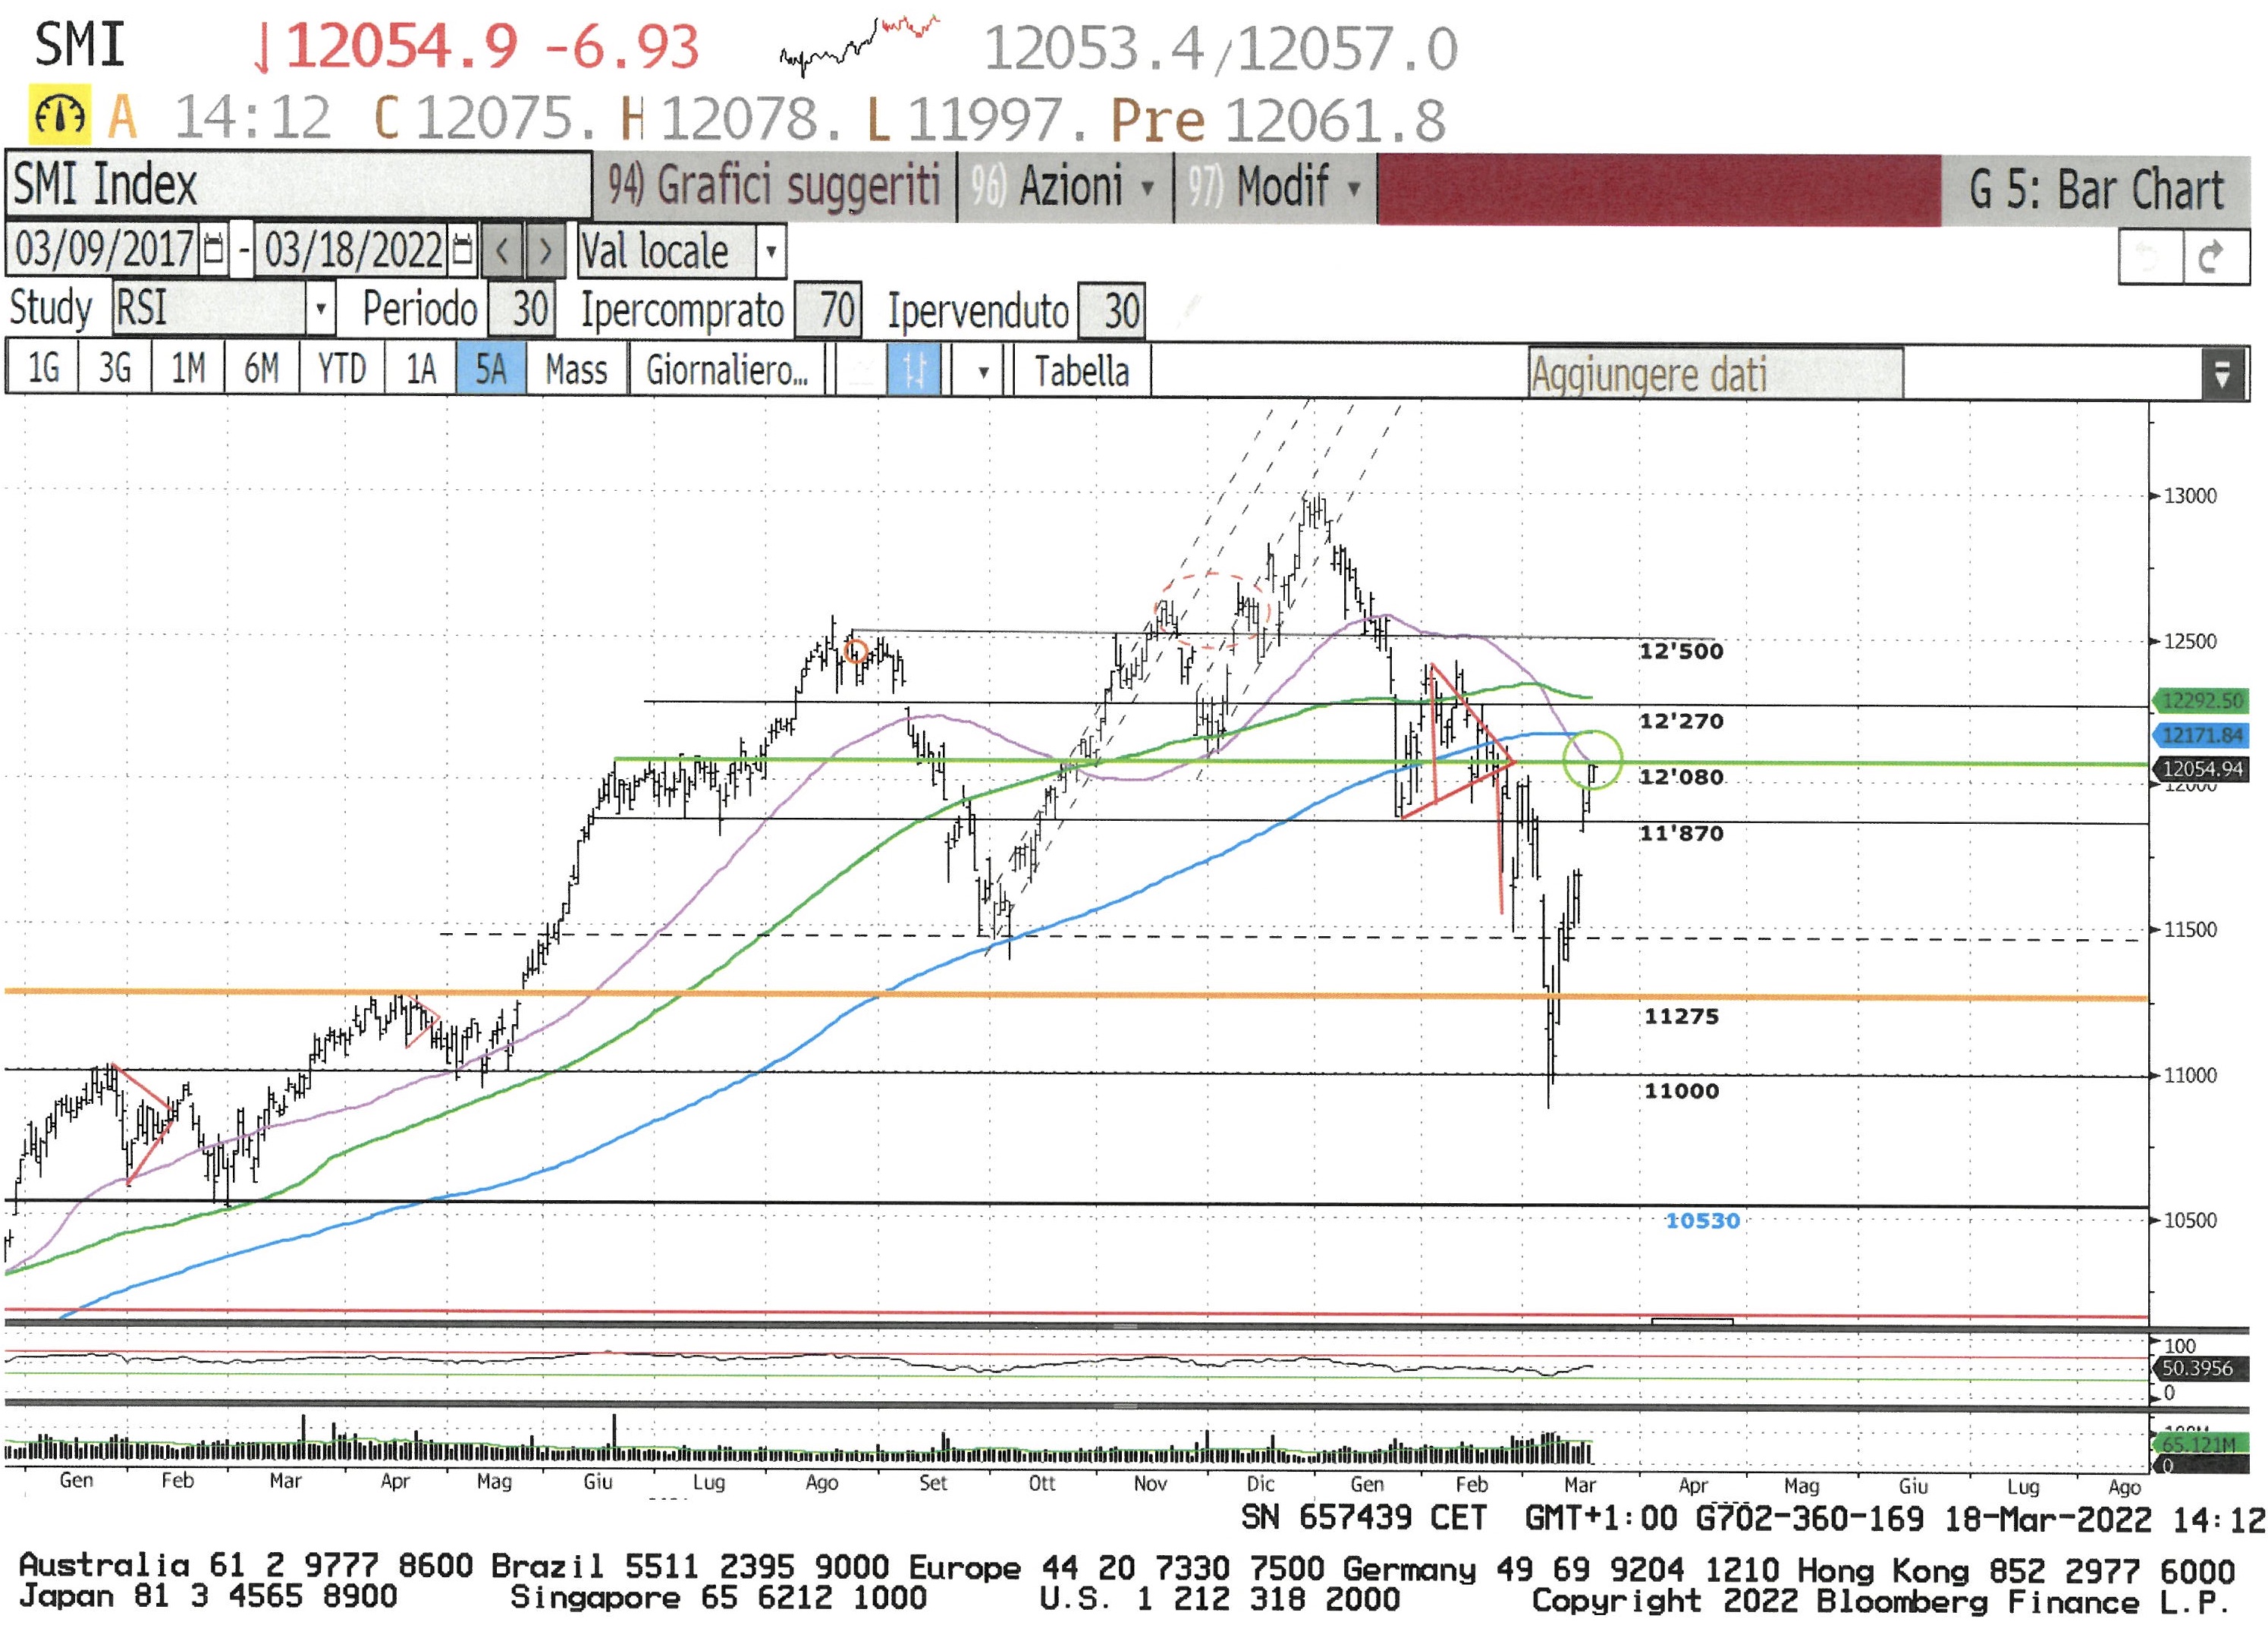
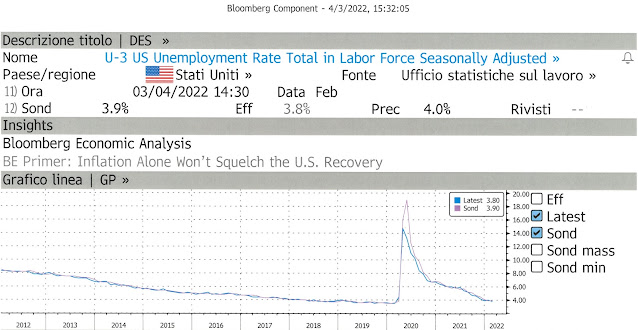
Lo SMI questa settimana ci ha provato più volte a chiudere sopra i 12'270 punti senza riuscirci. Mentre stiamo scrivendo si trova a 12'203 e con un colpo di reni finale potrebbe magari anche riuscirci. I dati sul lavoro USA pubblicati un'oretta fa sono piuttosto buoni e potrebbero aiutare la borsa americana a fare bene e magari per simpatia spingere quelle europee ad iniziare nel migliore dei modi il secondo trimestre.
Sempre parlando di SMI: abbiamo una piccola preoccupazione che già vi abbiamo segnalato e che non ci lascia completamente rilassati: è il famoso gap prodottosi un mesetto fa (freccia rossa) che potrebbe anche essere colmato se vi sarà un po' di debolezza nei prossimi giorni: stiamo attenti e manteniamo un po' di liquidità...


Ok, anche per oggi basta. Godetevi il week end!


sabato 26 marzo 2022

Putin e la fase B

Dicesi "bomba di teatro non strategica" un ordigno (anche nucleare)  che può essere utilizzato su di un campo di battaglia vicino  (nel senso che non necessita di un missile intercontinentale per essere trasportato) e che una volta che ha fatto il suo dovere ci lascia alle prese con effetti di radioattività ridotti. Saranno anche ridotti, ma pur sempre di radioattività stiamo parlando. 

Di queste pillole atomiche, negli arsenali russi pare ve ne siano un paio di migliaia e ad un certo punto (se ricordiamo bene, mercoledì) Putin ha minacciato che potrebbe anche utilizzarle... Ce n'è a sufficienza per creare un po' di scompiglio nelle borse di mezzo mondo,  come in effetti è accaduto. 

Poi la notizia di stamani: sembra che la prima parte dell'intervento armato russo sia terminata ed ora i combattimenti si concentreranno più a sud-est nell'intento di annettersi definitivamente il Donbass, la Crimea e garantirsi l'accesso al mare sottraendolo definitivamente all'Ucraina.  Vedremo lunedì mattina come i mercati accoglieranno la notizia.


Nel frattempo abbiamo notato come il VIX, il famoso indice della paura, sta segnalando un ritorno alla calma, quasi a dare praticamente per scontata una prossima cessazione del conflitto...

In effetti questo cambio di strategia è forse dovuto al fatto che l'esercito russo si stava impantanando in una guerra che da lampo, come doveva essere, si stava trasformando in un conflitto dalle tempistiche incerte e dalla non facile risoluzione grazie soprattutto alla tenacia degli Ucraini che fino ad oggi hanno venduto cara la pelle. Meglio quindi annunciare la fine della fase A ed avviare quella B,  quasi a volerci convincere che questa tragedia sta andando come Putin l'ha programma.

Proprio ieri ci stavamo chiedendo cosa il presidente russo ha ottenuto da questa guerra. Brevemente siamo giunti a queste parziali conclusioni:

1) Di certo ha avuto il merito di ricompattare la Nato, che ultimamente non stava proprio godendo di una salute di ferro. Se prima dell'invasione dell'Ucraina una delle maggiori preoccupazioni di Putin (almeno così ha dato ad intendere) era avere una Nato a mezzo servizio sulla porta di casa, da oggi a maggior ragione dovrà preoccuparsi di non ritrovarsela,  rinvigorita e ben tonificata,  nel salotto buono: dipende solo da lui non fare un passo falso. 

2) Possiamo quasi certamente dire addio al processo di globalizzazione come l'abbiamo vissuto fino ad oggi. E' da più di un anno che abbiamo capito che l'attuale modello di sviluppo economico va rivisto e corretto. Ma se qualcuno aveva ancora la speranza (non noi...) di vederlo rinascere, si metta l'animo in pace e lo dia pure per morto e sepolto. E' abbastanza certo che nel nuovo modello che dovremo adottare non vi sarà grande spazio per la Russia e la sua economia (che già oggi conta per uno scarso 2-3% del Pil mondiale). E' vero, il paese di Putin ha ancora riserve energetiche impressionanti e materie prime quasi indispensabili, ma è anche vero che non è l'unico ad averle... 

3) Finirà che Putin dovrà guardare ad oriente ed è abbastanza probabile che cascherà nelle mani dei cinesi. La Cina in questi giorni è sicuramente seduta sull'argine del fiume ad aspettare che scorra il cadavere di un pezzo dell'ex impero sovietico. Siamo certi che non aspetta altro. Poi a Mosca arriveranno le Birkin e i Rolex taroccati e qualcuno dovrà dare delle spiegazioni ai Russi.


Ma torniamo a parlar di finanza e non possiamo fare a meno di focalizzarci sul tema più  caldo del momento, ovverosia quell'inflazione che non accenna a diminuire e che probabilmente avrà effetti a lungo termine, sicuramente più evidenti di quelli lasciati dalla guerra in Ucraina.


Nel grafico viene riprodotta quelle che sono le aspettative di inflazione media per i prossimi 10 anni negli Stati Uniti (US Breakeven 10y infl. rates).  Sappiamo che ad oggi l'inflazione americana è vicina all'8% e la FED farà di tutto per cercare di riportarla a livelli maggiormente sostenibili: malgrado tutto il suo impegno il mercato si aspetta che il valore medio dell'inflazione per il prossimo decennio sarà quasi del 3% ovverosia un punto percentuale superiore a quella programmata dalla banca centrale americana che sappiamo punta ad un rincaro di un paio di punti percentuali al massimo.


Come abbiamo già sottolineato più di una volta, questa situazione sta mettendo sotto forte pressione il comparto del reddito fisso che recentemente ha subito una delle correzioni più marcate degli ultimi 20 anni prevedendo che per ricaccciare il genio dell'inflazione nella sua lampada bisognerà alzare i tassi con un certo vigore. 


 I rendimenti del Treasury a 10 anni (2.47%)  continuano a salire e probabilmente non si fermeranno prima di aver raggiunto il 3%. Chi sale comunque di gran carriera è il rendimento del Treasury a 2 anni che venerdi ha chiuso con una resa del 2.28% e se pensiamo che un anno fa rendeva lo 0.18% è evidente che di questo passo tenderà a rendere di più del decennale.


Quando le rese a corto sono più alte di quelle a lungo termine siamo in presenza di una curva inversa dei tassi: la statistica ci avvisa che ogni volta che questo fenomeno si presenta, lo stesso funge da anticipatore di svariati mesi di una recessione economica. La FED riconosce che l'economia americana è già in rallentamento: a dicembre stimava che l'economia USA nel 2022 sarebbe salita di un buon 4% ma ha già corretto la previsione riducendola ad un più realistico 2.8%. Vedremo più avanti se saremo, come le statistiche ci dicono, confrontati con una recessione.


Vogliamo comunque pensare positivo: come abbiamo detto uno simile scenario mette il comparto del reddito fisso parecchio sotto pressione ed infatti sta obbligando i grandi ed influenti investitori istituzionali ad una revione delle loro asset allocation alle quali hanno dato un taglio alle obbligazioni di circa un 10%. Tale liquidità rimane in conto corrente e verrà verosimilmente utilizzata per riequilibrare la posizione azionaria: sono centinaia di miliardi che con ogni probabilità sosterranno le borse azionarie. In questo senso ne stiamo già percependo i primi effetti in quanto da parecchi giorni tutto sommato i mercati non si stanno comportando malissimo.


Il Nasdaq, pieno di tecnologia che soffre quando i rendimenti salgono, si è tolto questa settimana dai minimi dell'anno...


...lo S&P500 sta addirittura incrociando tutte le medie mobili al rialzo e sembra aver voglia di invertire il trend ribassista (se incrocia la 100 giorni (verde) e si issa sopra i 4530 tutto è possibile).


La Svizzera non è da meno e lo SMI venerdi ha chiuso a 12'121 punti ben al di sopra del supporto dei 12'080. A dir la verità ci fa un po' paura il gap (segnalato dalla freccia rossa) che sappiamo che presto o tardi dovrà essere colmato: quindi se vedremo il nostro indice attorno agli 11'700 punti non ci spaventeremo più di tanto...

Già che ci siamo, per terminare, diamo un'occhiata ai cambi dove risalta la tonicità del franco svizzero:


Euro/chf punta sempre verso la parità. Non è escluso che se effetivamente i venti di guerra dovessero affievolirsi potremmo anche annotare un recupero dell'euro; lo vedremo la prossima settimana.


Dollaro/chf: venerdi ha chiuso a 0.93 la seduta regolare. Francamente , considerata la dinamica dei tassi americani, ci saremmo aspettati dal dollaro un movimento di apprezzamento verso lo 0.94. Evidentemente ci siamo sbagliati...


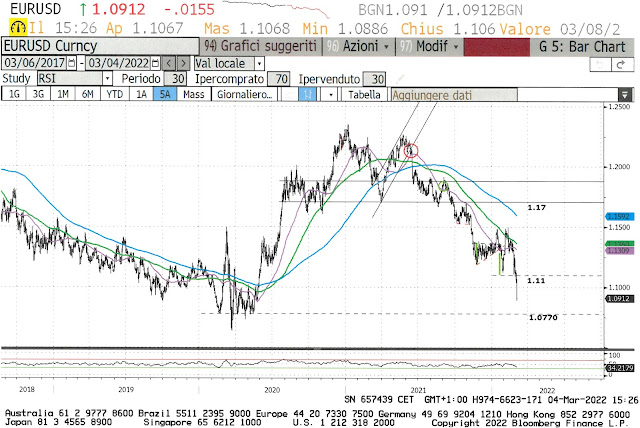
Euro/usd: siamo a 1.10. Tecnicamente ci sembra di aver visto la formazione di un triangolo (rosso) che verrà sicuramente bucato la prossima settimana: se verso l'alto potremmo avere un target attorno all'1.13 mentre se la rottura sarà ribassista lo potremmo rivedere a 1.07.


Godetevi il week end!

venerdì 18 marzo 2022

Sticky Prices


Stiamo per finire una settimana, la terza, che è stata dominata come è giusto che sia dai venti di guerra che spirano dall'Ucraina. Difficile esserne assuefatti anche perché iniziamo a toccare con mano cosa significa essere in guerra e per noi, e siamo in molti, che la guerra è stata solo quella raccontata dai nonni o dai genitori, trovarsi vis-à-vis con chi ce la racconta in prima persona (8000 sono già gli Ucraini in CH) fa un certo effetto: mettiamoci per un attimo nei loro panni e immaginiamoci di esser costretti a dover lasciare le nostre case e i nostri ricordi da un giorno con l'altro con la quasi certezza di non poterci più fare ritorno... da brividi!  Neppure i mercati finanziari restano indifferenti a quanto sta succedendo a dimostrazione che, per fortuna, non siamo completamente nelle mani degli algoritmi. Ci rendiamo perfettamente conto, già la settimana scorsa l'abbiamo sottolineato, che in queste condizioni disquisire di borse, obbligazioni e cambi lascia un po' il tempo che trova;  ma noi non smettiamo, anche se la voglia di pensare ad altro è tanta: diciamo che è il nostro modo di esorcizzare la paura.


L'evento, attesissimo, più importante della settimana è stata la riunione della FED che, come ampiamente previsto, a fronte di un'inflazione che inizia a preoccupare ha aumentato i tassi di un quarto di punto. Non hanno voluto infierire con un aumento di mezzo punto ma l'appuntamento con la prossima correzione rialzista è solo rimandato di qualche settimana. 

Dal Dop Plot di mercoledì scorso si evince che con ogni probabilità avremo davanti a noi un paio di anni di tassi al rialzo: finiremo il 2022 con i Fed Funds che avranno una resa media del 2%-2.5% per poi salire al 2.5%-3.5%  nei due anni successivi. Possiamo quindi definitivamente dire addio alla politica dei tassi a zero. Questo è un evento che i testi di economia che si occupano della sua storia ne parleranno ampiamente.


Abbiamo già sottolineato a più riprese che a nostro avviso l'inflazione, che mancava da 40 anni a questi livelli (8% in Usa,  quasi 6% in Europa), è qui per rimanerci per un po' e non la possiamo quindi trattare come un fenomeno di passaggio. Mercoledì anche la Fed ha ammesso di essersi sbagliata giudicandola passeggera,  aggiungendo che per troppo tempo è stata passiva e "dietro" la curva inflattiva. Ora sta correndo ai ripari.
E' probabile che a convincerla sia anche l'aumento di quei prezzi che gli analisti (soprattutto i Keynesiani) definiscono come "appiccicosi" (sticky) facendo riferimento al costo di beni e servizi che una volta corretti al rialzo con fatica ridiscendono. Di esempi se ne possono fare molti: i primi che ci vengono in mente sono quelli dei giornali, degli alcolici, in parte degli affitti o il costo del menù al ristorante. Anche i salari hanno il loro bell'indice di viscosità: una volta concesso un aumento di stipendio non è così facile tornare sui propri passi. 

Sul numero degli aumenti abbiamo visto che la FED ne ha in previsione ancora 6 o 7 nei prossimi 365 giorni. Su questo numero si sono aperte diverse discussioni ed alcuni analisti credono che 6 o 7 aumenti siano troppi. Vedremo...


Se quello che dicono gli analisti ci interessa fino ad un certo punto, siamo invece molto più interessati a vedere come la pensa il mercato (sbaglia anche il mercato, ma più raramente...).
Negli Usa in effetti le attese per i prossimi 365 giorni sono per un po' meno di 8 rialzi confermando la visione della FED. Per quanto scontato questo non potrà non avere un effetto (non propriamente positivo)  sul mondo delle obbligazioni in dollari (ma non solo) che stiamo monitorando con molta attenzione.

In Europa la percezione di quanto saliranno i tassi nel prossimo anno è ben diversa: attesi sono circa 2 rialzi e mezzo ma Lagarde ha chiaramente lasciato intendere nei giorni scorsi che forse potrebbe anche rinunciare ad aumenti aggressivi e si è pure sbilanciata che,  se necessario,  potrebbe  anche farli scendere... Forse abbiamo capito male ma questo comunque è l'effetto della guerra in Ucraina e dei calcoli degli specialisti in crescita economica che hanno calcolato che il conflitto potrà incidere negativamente sul PIL Europeo di circa un 1.6%. Non poca roba. Effetto positivo: i tassi ipotecari sono già scesi un pochino.

Già che stiamo parlando di inflazione ed aumento dei costi, è ovvio che le sanzioni nei confronti della Russia contribuiranno di certo a rendere più rarefatta l'offerta di certe materie prime delle quali il paese di Putin è un forte produttore:


Salta subito all'occhio l'importanza della Russia quale produttore ed esportatore di materie prime indispensabili per la produzione di una miriade di oggetti, pensiamo solo alle auto elettriche..., dei quali non potremo più fare a meno in un futuro non troppo lontano. Già il Covid aveva pensato di metterci lo zampino,  ma una guerra non l'avevamo messa in conto. Pensiamo positivo: al di là della immane tragedia, una volta terminata questa guerra dovremo avere il coraggio di rivedere i nostri modelli di crescita. Ne abbiamo l'occasione e non sprechiamola come abbiamo fatto nel 2008 con la crisi finanziaria:  quella è stata veramente un'occasione persa per riformare il sistema, sistema che invece ha continuato  a far finta di nulla ed ora siamo seduti su di una polveriera pronta a saltare in aria in ogni momento. In effetti detta così, sbagliando, vien veramente voglia di non pensarci... 


Diamo ora un'occhiata ai mercati azionari:


La lontananza dagli scenari di guerra attutisce gli effetti negativi sul mercato americano: lo S&P500 ha perso relativamente poco da inizio anno e dopo la riunione della FED di mercoledì ha già inanellato 3 sedute positive. Importante per avere dei segnali di continutà di questo movimento rialzista è vedere l'indice incrociare al rialzo la media mobile dei 50 giorni (linea viola) che potrebbe sancire la fine di questo breve mercato orso. Vedremo.


La borsa svizzera, che si è messa di buzzo buono, sempra proprio aver voglia di tornare sopra i 12'080 punti ed infatti questo venerdì ha chiuso a 12'184. Niente male, ma attenzione: fino a quando il conflitto in Ucraina perdura possiamo ritrovarci da un momento all'altro a dover affrontare degli scrolloni di svariati punti percentuali. Pensiamo solo a cosa potrebbe succere se per sbaglio si bombarda una centrale nucleare oppure un missile potrebbe andarsene a spasso fuori dai confini ucraini...

Diciamo che a questi livelli è giusto rientrare pian piano ma appunto con giudizio e con lo sguardo nel retrovisore,  tanto per vedere se qualche missile non sta andando sul bersaglio errato...


Anche l'Eurostoxx 50 ce la sta mettendo tutta per tentare un recupero. Ovviamente e compresibilmente è una borsa che ha sofferto parecchio ma se il conflitto trova una fine (e prima o poi succederà) è sicuramente un mercato dove vorremmo esserci.


Un piccolo sguardo alle valute:


Vi avevamo segnalato il movimento rialzista sul dollaro che tecnicamente puntava verso lo 0.9450: in effetti ci è arrivato ed ora si sta prendendo una pausa. Sempre tecnicamente pensiamo che lo potremo vedere attorno allo 0.9315 (50% di ritracciamento del movimento partito ad inizio marzo) per poi magari tentare di ripartire. La dinamica dei tassi americana lo dovrebbe aiutare.


Anche euro/chf sta tentando addirittura di sovvertire il trend ribassista e poco ci manca che vi riesce: se rimane stabilmente sopra la media mobile dei 50 giorni ci sono delle discrete probabilità.


Passate un buon week end e buona lettura!


sabato 12 marzo 2022

Mad Vlad


Cosa continua a passare per la testa di Putin non ci è ancora completamente chiaro, ma venerdì su Repubblica abbiamo intercettato questa mappa che forse ci può aiutare a meglio comprendere: in effetti una settimana fa ci accontentavamo di pensare che le mire putiniane si limitassero ad una annessione di fatto della Crimea e del Donbass,  ma forse è più logico e sensato pensare che l'accesso al mare Putin lo vuole tutto per sé e quindi è pronto ad accaparrarsi quasi mezza Ucraina. Nel frattempo la sta radendo al suolo anche se ieri "Mad Vlad"  ha affermato che "c'è qualche movimento positivo" facendo probabilmente riferimento  alla volontà di Zelensky nel volere discutere di uno status più neutrale dell'Ucraina e che guarda caso corrisponde ad uno dei desiderata di Putin.

Il mercato sembrava crederci: ieri le borse europee sono partite piuttosto positive, l'oro è andato sotto i 2000$ per oncia (1966$) ed anche il franco svizzero, da un paio di giorni, sembra meno forte di una settimana fa quando era andato a vedere che aria tira sotto la parità contro l'euro.

 Poi nel tardo pomeriggio sono bastate alcune sanzioni dettate da Biden che colpiscono l'export russo di alcolici, diamanti e caviale per rigettare tutti nello sconforto mercati americani compresi. Comprensibilmente a  dettare l'umore delle borse sono le notizie che arrivano dal fronte Ucraino e quest'ultime per il momento hanno la prevalenza su qualsiasi altro dato economico o finanziario che sia. 

Siamo certi che anche voi leggete con una cera preoccupazione i giornali:  le cronache quotidiane sono zeppe di dettagli che arrivano dalla martoriata Ucraina  e crediamo che siate sufficientemente informati. Quindi per oggi basta parlar di guerra e pensiamo a passare in rassegna qualche dato macroeconomico che abbiamo un  po' trascurato nelle settimane passate.


Giovedì venuti a sapere che l'inflazione negli Stati Uniti ha quasi raggiunto l'8%: è nuovamente in salita, ma non avevamo dubbi, dall'ultima rilevazione che l'aveva misurata al 7.5%. E' abbastanza probabile che un simile dato stia mettendo addosso un bel po' di pressione alla FED. La banca centrale americana la prossima settimana dovrà decidere come affrontare il problema del rincaro: se è sensibile a quanto sta succedendo in Europa, potrebbe procedere con un primo modesto aumento di un quarto di punto ma l'idea che possa aumentare il costo del denaro di mezzo punto tutto d'un fiato non è completamente da escludere.


Il mercato dà per scontato che l'aumento  per i prossimi 12 mesi sarà almeno di 180 basis points (0.25X7)  che si contrappongono ai 66 basis points dell'eurozona. Ovviamente in questo momento storico la Lagarde  non ha proprio le mani libere per agire come vorrebbe e la lotta all'inflazione (che anche in Europa supera il 5%) si sovrappone all'idea che la guerra in Ucraina possa gettare il nostro continente in una decisa recessione, scenario che ovviamente impone una certa prudenza e che sconsiglierebbe una troppo aggressiva azione di rialzo dei tassi.


Ma torniamo un attimo ancora negli USA: i rendimenti del Treasury a 2 anni stanno salendo con costanza ed in modo abbondante: ieri sera la resa era dell'1.75% ovverosia circa lo 0.25% in meno del Treasury a 10 anni. Questo deciso appiattimento della curva dei rendimenti potrebbe essere l'anticamera di un movimento che porterebbe il corto termine a rendere di più del lungo termine. E' quello che in gergo si chiama inversione della curva dei rendimenti e solitamente è foriera di una probabile recessione economica. Meglio detto: non è automatico che un'inversione della curva sfoci sempre in una recessione,  ma la storia economica americana ci dimostra che nell'ultimo secolo non c'è mai stata una recessione che prima non sia stata preceduta da una inversione della curva dei rendimenti. Seguiremo con attenzione lo sviluppo dei rendimenti americani ed in effetti con lo sconquasso delle materie prime e rincari a raffica un po' in tutti i settori dobbiamo restare vigili. Per il momento teniamo ancora via le mani dal reddito fisso.


Diamo un'occhiata al dollaro:


Un tale scenario sta galvanizzando la valuta americana che sta puntando verso lo 0.9450 contro franco svizzero, come ci indica il triangolo tecnico che qualche giorno fa è stato forato al rialzo. Sarebbe comunque già bello se ci potessimo avvicinare alla resistenza posta a 0.9380. Per il momento teniamo la valuta americana, anzi la stiamo addirittura aumentando (con giudizio...).


Ovviamente anche contro euro la valuta americana ha ripreso il suo cammino e sta puntando nuovamente verso 1.07 aiutata giovedì dalla BCE che, malgrado un'inflazione che inizia veramente a preoccupare, ha lasciato i suoi tassi invariati. 

Lagarde ci ha fatto sapere che la Banca Centrale Europea sta accelerando il ritmo del tapering per quanto riguarda l'Asset Purchase Programme (APP) ed intende farlo terminare entro giugno. Questa accelerazione ha un po' sorpreso il mercato in quanto si è subito pensato che il rialzo dei tassi in Europa è alle porte ma poi, proprio quando tutti si aspettavano una data certa, la Lagarde ha precisato che il primo aumento avverrà "qualche tempo dopo" aver concluso l'APP... Insomma, non si è sbilanciata più di tanto, ma come abbiamo visto almeno un paio di aumenti il mercato se li aspetta; quando con esattezza non lo sappiamo.


Borse:


Quelle Europee hanno tentato questa settimana un recupero che gli stava quasi riuscendo. Poi è arrivato Biden con le ulteriori sanzioni contro la Russia a scompaginare un po' le carte. Come detto la nostra attenzione è tutta rivolta alle cronache di guerra provenienti dall'Ucraina in quanto sono loro che anche la prossima settimana faranno muovere i mercati. Non ha senso in queste condizioni cercare di capire dove andranno le borse (che detto così non è molto rassicurante, ce ne rendiamo conto...)


Stamani abbiamo letto il parere settimanale del CIO di Credit Suisse che ha fatto degli azzeccati parallelismi tra questa crisi e quelle del 1973 e 79 che in effetti sono state innescate anche'esse da una crisi petrolifera. Poi prende in visione gli episodi di panico che hanno caratterizzato il comportamento degli investitori negli ultimi 40 anni di storia dei mercati finanziari, episodi che ovviamente si sono alternati a quelli di euforia che ben conosciamo. Ne esce un bel grafico che vi proponiamo qui sopra
e che serve anche quale momento di riflessione: quante volte in questi ultimi 40 anni, per mille motivi diversi, abbiamo dato per spacciato il mondo della finanza? Innumerevoli, ma poi ha sempre trovato la forza di riprendersi.  Anche questa volta sospettiamo che non sarà molto diverso: c'è una guerra in corso e una gravissima crisi che ha come epicentro il mondo delle materie prime;  sospettiamo che bisognerà armarsi di molta pazienza ma ne usciremo anche questa volta. 

Adesso però bisogna prima dare un grande aiuto a chi sta fuggendo da una guerra... 


sabato 5 marzo 2022

Montagne russe!


Venerdi mattina ore 11:17, per le borse europee la giornata è tutta in discesa...


Fare il nostro mestiere in tempo di guerra è un po‘come essere sulle montagne russe (!) ma molto meno divertente…

La volatilità s‘impenna e gli asset finanziari sono comprensibilmente preda dell'emotività a conferma del fatto che noi investitori non siamo degli algoritmi!  In un simile contesto, il mercato non è più dominato dai dati fondamentali ed anche l’asettica analisi tecnica sembra perdere molto della sua efficacia. Insomma, ammettiamolo, si naviga (un po’) a vista...


Non ci rimane che aggrapparci alla nostra esperienza la quale ci suggerisce, tanto per iniziare, un esercizio di riordino delle idee:


quello che ci era chiaro, anche prima di questo pandemonio, è il lento declino dell‘economia russa, soprattutto se la paragoniamo a quella di altri paesi dell'ex blocco sovietico.  Quella russa si regge sul commercio delle materie prime e senza le esportazioni di gas e petrolio sarebbe già economicamente implosa da tempo, cosa che potrebbe accadere se il conflitto tra Russia ed Ucraina non si risolve nel breve termine. 

Infatti un gruppo di economisti ha calcolato che in Russia l‘inflazione in questi giorni sta salendo ad un ritmo del 70% annuo ed i tassi sono passati in un lampo dal 9.5% (che già la dice lunga di come erano messe male le cose) al 20%. Le stime del PIL 2022, che erano previste al rialzo di un modesto +2%,  sono ora crollate ad un -7% . Le carte di credito pare funzionano male o non funzionano del tutto ed anche il contante (ricordate, in questi frangenti cash is King…) inizia a scarseggiare. Le restrizioni imposte da mezzo mondo faranno il resto e Putin sarà probabilmente costretto a guardarsi alle spalle anche in casa sua.
Ma intanto il russo va all‘attacco:  giovedì si è sentito per una novantina di minuti con Macron. Chissà che cosa si sono detti, curiosità più che legittima,  ma quando qualcuno chiede al francese di esplicitare il succo del discorso putiniano se ne esce con un serafico: „mi ha detto che il peggio deve ancora arrivare!“. 
Riassunto breve e coinciso,  ma i mercati si spaventano. Nel tardo pomeriggio iniziano a scendere di brutto, per poi recuperare un paio di ore dopo, quando il presidente ucraino Zelensky sembra non perdersi d'animo. Vorrebbe infatti incontrare Putin per farlo ragionare e lo pungola con un  „parliamoci, ma non a 30 metri di distanza!“.  Sembra una battuta, ma in quei 30 metri ha metaforicamente condensato tutte le fobie dello zar facendolo passare per un malato di mente.  


La notte tra giovedì e venerdì è stata travagliata:  Si è infatti combattuto nei pressi della più grande centrale atomica europea e per fortuna son riusciti a spegnere i reattori giusto in tempo utile per evitare di indossare le maschere per proteggerci dalla radiazioni nucleari. Basta mascherine! Abbiamo già dato negli ultimi due anni, grazie!  Purtroppo la minaccia nucleare spaventa e ci ritroviamo venerdì ad una mezz'ora dalla chiusura con delle pesantissime perdite che colpiscono, come è normale che sia , soprattutto i mercati europei.


Cosa fare? francamente non moltissimo: abbiamo già analizzato e rianalizzato i portafogli e la qualità di quello che abbiamo è buona. Spazzatura nei depositi non ce n'è. E' ovvio che con il senno di poi avremmo dovuto essere molto più incisivi nella nostra manovra di alleggerimento (qualche cosa nelle settimane precedenti il conflitto è stata fatta) ed ora non ci rimane che far passare un week end dove, pare,  i due contendenti si vedranno e speriamo che partoriscano almeno un topolino. Sarebbe già qualche cosa...


Nel frattempo la Russia deve pensare ad evitare il collasso, per lo meno quello finanziario: il suo debito è stato pesantemente sanzionato dal mercato e, come si vede dal grafico,  una semplice obbligazione dello stato Russo con una durata di 7 anni è quotata un terzo di quanto lo era prima del conflitto.
Tra i rischi che un investitore deve essere consapevole di correre quanto acquista un bond, dobbiamo annoverare anche quello del paese che emette il prestito. Purtroppo questo rischio, quando si manifesta, è decisamente pernicioso poiché la probabilità di perdere l'integralità dell'investimento è parecchio alta. Forse non sarà il caso della Russia, ma sicuramente siamo in molti a ricordarci dell'Argentina. Noi di bond russi e ucraini non ne abbiamo in quanto preferiamo di gran lunga il rischio azionario: è vero che se un'azienda fa fallimento possiamo dire addio ai nostri soldi ma nella stragrande maggioranza dei casi, anche in quelli peggiori, se la qualità dell'azione è buona ed il fallimento escluso, presto o tardi i soldi tornano a casa.


Ma parliamo un attimo del petrolio: due anni fa te lo regalavano, anzi ti davano dei soldi se lo portavi via! Oggi ci vogliono più di 100$ al barile... In un anno il suo prezzo è raddoppiato e questo per l'economia è un pessimo segnale: è già successo nel 1990 (guerra Kuwait) , nel 2000 (scoppio bolla dot.com) e nel 2008 (crisi finanziaria) e tutte e le volte l'economia americana è entrata in recessione trainando anche le altre per simpatia.  Forse non entreremo in recessione, ma di sicuro la lotta all'inflazione si sta facendo complicata, soprattutto in Europa,  dove la combinazione letale tra aumento dei prezzi e conflitto Russo-Ucraino probabilmente metterà la BCE sotto pressione: come detto più di una volta non vorremmo essere nei panni della Lagarde ed abbiamo il sospetto che dovremo per un po' di tempo convivere con una dinamica dei prezzi al rialzo. La benzina verde 98 ottani l'abbiamo già vista oltre i 2 chf al litro...


Anche se non ne abbiamo molta voglia, un'occhiata ai mercati azionari la dobbiamo dare:


L'America tutto sommato tiene e venerdi ha chiuso la settimana a 4'328 punti. La guerra è un problema prevalentemente europeo e i dati macro confermano una economia piuttosto vivace e ben messa:


Stanno creando posti di lavoro ben al di sopra delle aspettative (attesi 423k, effettivi 678k)...


...e la disoccupazione è a livelli che gli economisti sono soliti descrivere come strutturale: difficile andare meglio di così. Un'america che tira è comunque di buon auspicio e se il conflitto in corso non andrà alla deriva, magari con l'impiego di armi improprie..., forse siamo ancora in tempo per rimettere sui giusti binari anche l'economia del nostro continente che potrebbe essere aiutata da quella made in USA.


Nel frattempo però dobbiamo stringere i denti! Lo SMI venerdì ha chiuso a 11'300 punti spaccati andando ad adagiarsi sul supporto (linea arancione). Lunedì deve tenere assolutamente questo livello altrimenti ci sono almeno altri 250-300 punti di possibile ribasso in arrivo.

Il resto del mercato europeo guardatevelo da soli... ma non è un bello spettacolo.


In queste condizioni il dollaro è superstar: l'america si tiene ben lontana dalla guerra, l'economia cresce e la FED deve decidere semplicemente se fra un paio di settimane i tassi devono essere alzati di mezzo punto oppure per il momento un rialzino di 0.25% è più che sufficiente... Se opta per il mezzo punto (poco probabile) vedremo quasi sicuramente il dollaro raggiungere gli 1.07 contro euro...


...dollaro/franco scorrono lateralmente: sono due monete forti che in questo momento si annullano. Vedremo se il movimento dei tassi farà uscire la valuta americana dalla dinamica laterale.


Ci siamo persi il grafico euro/chf ma lo recuperiamo da internet:


La dinamica delle ultime settimane ci sembra chiara. Il conflitto ha poi fatto il resto e da quanto hanno iniziato a litigare (punto viola) l'accelerazione al ribasso ci sembra più chiara che mai: siamo ad un soffio dalla parità. Per il momento ci teniamo stretto il franco.


Bene, anzi male, la situazione dei mercati soprattutto europei è complessa e parecchio penalizzante per i nostri depositi. Come andrà a finire questa storia?

Abbiamo intercettato un articolo del NY Times scritto dal 3 volte premio Pulitzer Thomas Friedmann che pungolato da qualcuno che gli chiedeva dove potrebbe portare questa sporca guerra, risponde disegnando 3 scenari:

1) Verso il disastro in piena regola. Crimini di guerra e impiego di armi non convenzionali (anche atomiche sporche) sono da prendere seriamente in considerazione.

2) Verso uno sporco compromesso: Ucraina costretta ad una neutralità forzata con tanto di ritiro delle truppe e dissoluzione permanente dell'esercito.  Cancellazione delle sanzioni contro la Russia e annessione del Donbass e Crimea. (l'articolo è di inizio settimana e nel frattempo abbiamo capito che Putin l'Ucraina se la vuol pappare tutta...)

3) Verso la salvezza: rivolta interna e cacciata di Putin (...e vissero tutti felici e contenti). 


Quale dei tre scenari è il più probabile? ..... nessuna idea, ma se qualcuno un'idea ce l'ha alzi la mano!


Buona lettura e buon week end!