domenica 23 luglio 2023

La Cina rallenta

E' un fenomeno risaputo che, quando abbiamo una teoria da dimostrare o da difendere,  tendiamo a selezionare le informazioni che ci vengono utili alla bisogna trascurando, più o meno inconsciamente, quelle che contribuiscono a smentire le nostre tesi.  Consapevoli di questi meccanismi, cerchiamo sempre di avere un approccio il più equilibrato possibile dando il giusto peso a quanto leggiamo ma, quello che più importa, è che non c'innamoriamo mai perdutamente delle nostre opinioni: se l'evidenza dei dati ce lo suggerisce, siamo anche in grado di cambiare le nostre opinioni.

Fatta questa premessa, non vi abbiamo mai nascosto che siamo piuttosto convinti che non passerà molto tempo prima che l'economia mondiale sarà vittima di una recessione, recessione che ovviamente speriamo sarà breve e poco profonda. 


Gli indizi che tirano l'acqua al nostro mulino sono molti e li abbiamo già più volte menzionati. Nell'ordine:


Una guerra è in corso ed ultimamente sta prendendo delle pieghe poco piacevoli come dimostra l'uso delle bombe a grappolo (ma non erano bandite!?) o il bombardamento dei silos di cereali nel porto di Odessa. Quali le conseguenze, a parte l'impennarsi dei prezzi delle soft commodities,  ancora non si sa ma temiamo che non saranno piacevoli per nessuno. 


L'inversione dei tassi  (il corto che rende più del lungo) in molte econonomie è una realtà consolidata e spesso, anche se non sempre, sfocia in un rallentamento economico. Non possiamo comunque ignorare che ultimamente sono molti gli economisti dubbiosi che credono che non vi sarà alcuna recessione ma nel peggiore dei casi si andrà incontro ad un soft landing... Anche la Yellen ha una visione simile. Per il momento rimaniamo fedeli a quanto ci dice la teoria finanziaria: ci sono ancora 6 mesi di tempo perché venga rispettata.


Se sarà un soft landing lo vogliamo anche noi sperare, ma nel frattempo prendiamo nota che in America il settore manifatturiero langue, la Germania è già in recessione tecnica e da lunedì registriamo che anche i dati della crescita del colosso cinese per il secondo trimestre sono deludenti: se nel primo trimestre la crescita è stata del 2.2%,  nel secondo quel +0.8% rilevato dalle statistiche è un vero e proprio campanello d'allarme. Se si contina su questa falsa riga, alla fine dell'anno la crescita economica cinese non supererà il 5%, ben al di sotto del 6 e rotti percento programmato dal governo cinese.


Come spesso accade quando un'economia non riesce a crescere, l'indiziato principale di questo rallentamento lo troviamo nel settore immobiliare e quello cinese è da tempo fuori controllo:


I fondi per il promuovimento dell'attività immobiliare stabiliti dal governo centrale stanno per finire. E' noto a tutti quanto conta il settore immobilare per la crescita dell'economia cinese, anche troppo, ed in effetti si è trovata a fare i conti con una bolla settoriale per nulla facile da disinnescare...


... nel frattempo i prezzi delle nuove case nelle zone residenziali, dopo un periodo ad inizio anno di ripresa, son tornati a scendere. Non c'è da meravigliarsi se il secondo trimestre non sia stato dei più brillanti... Il Governo ne è consapevole e sta cercando di correre ai ripari allentando parzialmente il serrato controllo, soprattutto sulle società legate al web (Alibaba è solo uno dei tanti esempi), che sta rischiando di tarpare le ali ad un settore che invece dovrebbe essere trainante per tutta l'economia. Speriamo non sia troppo tardi.


Già che ci siamo vi vogliamo segnalare un altro problema che, sul lungo termine,  avrà di certo una serie di conseguenze non propriamente positive,  sia sul piano commerciale ma soprattutto su quello sociale, che non andranno sottovalutate:


Stiamo parlando della disoccupazione giovanile cinese che ha superato il 20%. Il fenomeno è tendenzialmente in crescita e non sembra un'impresa semplice fargli cambiare direzione. A noi viene in mente una situazione analoga vissuta dal Giappone alla fine degli anni 80 dove un'intera generazione è stata considerata persa con conseguenze piuttosto serie che si manifestarono in una "fuga di cervelli" che causò non pochi problemi alle aziende nipponiche. Ci fu pure un declino marcato delle nascite ed una pressione notevole sul sistema assistenziale e pensionistico. La rivolta di piazza Tienanmen innescata dal movimento giovanile alla fine degli anni 80, dovrebbe aver insegnato qualche cosa ai governanti cinesi, ma forse è sperare troppo...


***


Ok, basta parlare della Cina. Veniamo ai recenti dati della settimana che sta per finire:


Oramai non fa quasi più notizia il fatto che anche in Europa l'inflazione sta scendendo: siamo al 5.5% (precedente: 6.1%) e se gettiamo un'occhiata alla legenda (clicca sul grafico per una miglior visione) ci accorgiamo che metà dell'attuale inflazione è causata dal rincaro del cibo (barra blu) al quale aggiungiamo i maggiori costi per ristoranti e alberghi (barra gialla):  aggregati fanno il 2.71%. Insomma mangiare costa caro e purtroppo bombardare i silos, con milioni di tonnellate di cereali all'interno,  nel breve termine non aiuterà di certo a migliorare la situazione:


L'indice Bloomberg delle commodities, che raggruppa anche quelle soft (cereali e affini),  sta nuovamente alzando la testa (freccia rossa); siamo ancora sotto i livelli pre-guerra Russia-Ucraina ma, accidenti, abbiamo già forato verso l'alto due medie mobili (la 50 e la 100 giorni) e stiamo andando di gran carriera verso quella dei 200 (in blu)... non un bel segnale.


Un segnale simile sta arrivando anche dal settore energetico dove un movimento rialzista è in atto: stiamo performando verso l'alto le medie mobili a 50 e 100 giorni alle quali aggiungiamo la rottura della resistenza dal canale discendente (freccia rossa)... Tutti sono preoccupati a giusta ragione dell'inverno prossimo, ma anche con delle estati sempre più calde non si scherza... Più che essere riscaldate,  le case devono essere rinfrescate e per farlo abbiamo bisogno di un sacco di energia. Alle nostre latitudini forse il problema è meno impellente ma provate a chiedere ad un abitante di Austin se riesce a stare in casa senza condizionatore acceso quando fuori dalla porta ci sono costantemente delle temperature di 42-43 gradi.


Insomma, materie prime e costi energetici al rialzo non saranno sfuggite agli osservatori della FED e della BCE. Molti analisti stanno scommettendo che i rialzi della prossima settimana (il 26 la FED e il giorno dopo la BCE), scontatissimi, saranno gli ultimi. Noi siamo più cauti e diciamo che, se i due grafici appena visti continueranno a mostrare una tendenza rialzista, non ci meraviglieremmo più di tanto se le due Banche Centrali andranno avanti con perseveranza nella loro stretta monetaria. Noi non festeggiamo e non ci muoviamo prima di avere la certezza del contrario. Qualcuno può dire: "no risk, no fun"... noi siamo per il "no risk!".


Sorprendentemente le richieste iniziali di disoccupazione continuano a togliere il sonno al Governatore della FED: non c'è verso di vedere un rialzo di questo indicatore...


...ed anche le richieste continue sono praticamente una linea piatta e non stanno in alcun modo anticipando l'arrivo di una recessione: di questo bisogna esserne coscienti. Siamo confrontati da tempo con una situazione di pieno impiego (la disoccupazione è stabile attorno al 3.5% -3.6%) e con una inflazione che sta scendendo piuttosto rapidamente (con buona pace del povero Phillips, quello della curva che segnala la correlazione inversa tra disoccupazione e inflazione...). 


Alcuni economisti sono convinti che la persistenza di un basso grado di nuovi disoccupati sia da attribuire al fatto che molti datori di lavoro, constatato come in tempi difficili sia complesso trovare della buona manodopera,  siano propensi a non licenziare personale con una buona preparazione anche se non ne hanno una necessità contingente. In un qualche modo scaricheranno, fino a quando sarà possibile, questi costi sul cliente finale. Questa teoria non ci sembra in effetti completamente campata in aria.


Ad ogni buon conto, fino a quando ci sarà una situazione di pieno impiego, Powell resterà prudente. Ovviamente, vorremmo essere smentiti mercoledì in serata dallo statement della FED.


***


Iniziati con i numeri delle principali banche americane, la stagione degli utili sta entrando nel vivo. Con i tassi che si sono riportati in zona positiva,  chi si occupa di credito ha esposto numeri soddisfacenti in generale sopra le aspettative; tranne Goldman Sachs che ha steccato: i suoi profitti sono in calo del 58%, soprattutto a causa di un deludente investment banking (sempre lui...), che non ha reso felici i suoi azionisti.
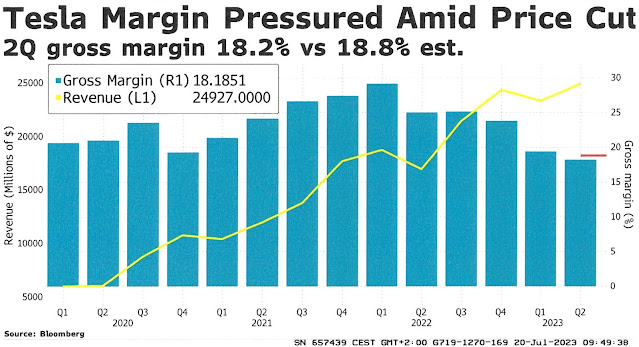


Quanto il mercato sia "tirato" lo abbiamo visto il 19 luglio, quando Tesla e Netflix, pur pubblicando numeri eccellenti ma scontati, sono state punite:  la prima perché vi sono pressioni sui margini di guadagno e la seconda in quanto il fatturato, atteso a 8.3 miliardi è stato di "soli" 8.19 mia di $.


La prossima settimana si presenta caldissima: oltre le attese sedute della FED e della BCE, praticamente  tutte la società coinvolte con l'Iintelligenza Artificiale (AI) metteranno in chiaro i numeri del trimestre e come ha ben sottolineato un amico del CS "il mercato potrebbe voler saperne di più sull'impatto sulla produttività e sulla quantificazione  dei guadagni piuttosto che sentir solo pronunicare la parola d'ordine AI". Insomma: in soldoni, molto prosaicamente, quanto può rendere l'AI? Questa è la vera domanda che gli analisti iniziano a porsi...


Quello che è certo è che ogni sbavatura, rispetto alle più che scontate aspettative, verrà sanzionata severamente. Speriamo comunque che vi sarà dello spazio anche per qualche bella sorpresa...saremmo curiosi di vedere la reazione del mercato...


Nessun mercato è al sicuro dagli "incidenti di percorso": Lonza purtroppo ha esposto un EBITDA di 922 mio di chf, in calo del 6.6% rispetto all'anno precedente ed ha tagliato le prospettive 2023... il mercato non ha gradito e l'azione ha subito un riasso di oltre il 10%... non bellissimo.


Lo S&P500 grazie all'AI è finalmente riuscito ad issarsi sopra i 4'500 punti ed è da diverse settimane che sta flirtando con una situazione di ipercomprato che non facilita l'assunzione di nuove posizioni. Con un P/E di 20.31 non possiamo di certo dire che sia "a buon mercato",  soprattutto se lo paragoniamo all'Eurostoxx50 che ha un P/E di 12.39... 


I risultati della prossima settimana potrebbero essere determinanti per il proseguio di un trend positivo che sembra non aver fine e se la FED darà effettivamente l'impressione di aver aumentato i tassi per l'ultima volta... e chi lo tiene più l'SPX !


Per il momento il principale indice americano è un "copia - incolla" dell'algoritmo di Ned Davis... Siamo curiosissimi di vedere come andrà avanti nelle prossime settimane... Siamo comunque nelle mani della FED...


Discorso simile anche per il Nasdaq: si è issato sopra i 14'000 punti e sul fine della settimana ha leggermente ritracciato... sarà interessante vedere se utilizzerà gli attuali 14'000 punti come trampolino di lancio che potrebbe portarlo non troppo lontano dai massimi storici... ovviamente ancora una volta FED e risultati permettendo...


Prima o poi ce la farà l'Eurostoxx50 a superare i 4'400 punti... non possiamo dire che non ci sta provando. Che tenacia! Comunque fino a quando questa soglia non sarà superata e malgrado un P/E di 12.39... giù le mani. Sopra i 4'400 ne riparleremo,  anche se il potenziale a breve non dovrebbe andare oltre il 5-6%.


Lodevole lo sforzo dello SMI che ha evitato di andare a rivedere i 10'700 punti... per togliersi definitivamente da una situazione che stava diventando veramente imbarazzante deve issarsi sopra gli 11'250...non siamo lontani e con un po' di buona voglia e magari qualche risultato societario decente, l'obiettivo è a portata di mano. Rimane comunque un mercato in balia della moneta che lo rappresenta, quel franco svizzero che è a sua volta ostaggio delle strategie della nostra Banca Nazionale che lo vuole bello forte...
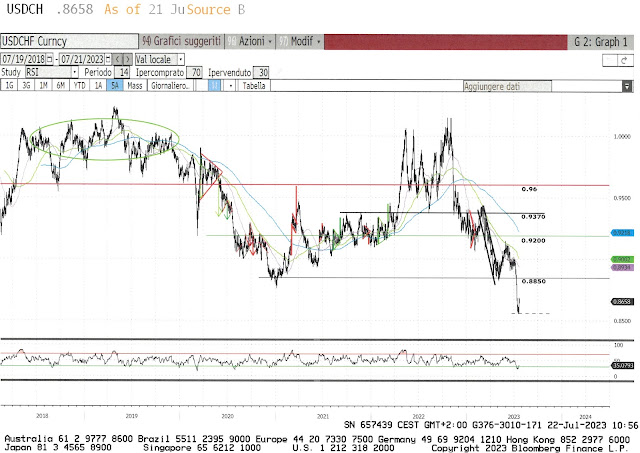


...comunque sul finire della scorsa settimana il dollaro si è ricordato di non essere la valuta di un paese  in via di sviluppo e ha dato un qualche timido segnale di ripresa che, come abbiamo visto, ha pure giovato alla nostra borsa... Non vi nascondiamo che siamo rimasti basiti dalla velocità con la quale ha sfondato quota 0.8850. Se la FED darà l'impressione che il prossimo rialzo non sia l'ultimo, abbiamo una chance concreta di vedere una continuazione di questo recupero. Altrimenti temiamo che sarà solo un rimbalzo tecnico di breve durata....


... lo stesso dicasi per euro/usd: 1.11, se confermato, è un trampolino di lancio che potrebbe potenzialmente proiettare l'euro verso l'1.1650...tecnicamente fattibilissimo, FED o BCE permettendo.


Euro/chf sembra voler riprendere lo scorrimento laterale... 0.96 fa da supporto sotto il quale gradiremmo che non si riesca ad andare, ma è ovvio che lo diciamo noi che pensiamo in chf. 

Per chi pensa in Euro possiamo dire che aver avuto un po' di chf in deposito ha compensato in parte i modesti numeri della nostra borsa... sul lungo termine ha invece fatto egregiamente il suo lavoro: quando l'euro ha fatto la sua apparizione nel 1999 contro franco valeva 1.60... l'avevamo quasi scordato...


Buona domenica!


domenica 16 luglio 2023

Dollaro sotto pressione!

Chiediamo subito venia ma Appunti Finanziari di questa settimana si presenta in versione estiva e ci limiteremo all‘essenziale ripromettendoci di approfondire alcuni argomenti nelle prossime puntate.


Ovviamente il dato più atteso,  non solo della settimana ma del mese tutto intero,  è stato il CPI americano di giugno: dal 4% del mese precedente, era atteso al 3.1% ma la realtà è stata ancora più generosa e ci ritroviamo con l‘inflazione made in USA al 3% YoY. Diremmo che il trend ribassista del rincaro è confermato ed è un fenomeno generalizzato e coerente con la politica monetaria delle principali Banche Nazionali; se non fosse così, ci sarebbe veramente da preoccuparsi…


Rimane ancora da sciogliere il nodo della Core Inflation, che risulta essere più tignosa di quella generale,  ma anch‘essa è in calo: dal 5.3% precedente, era attesa al 5% ma siamo scesi durante il mese giugno al 4.8%. Bene così.


Ha destato una certa sorpresa il Consumer Sentiment rilevato venerdi 14 dall‘Università del Michigan, che è uscito ben al di sopra delle aspettative: 72.6 (atteso 65.5; precedente 64.4) ed ha messo a segno il valore più alto dal settembre 2021; un simile incremento non si vedeva dal 2006! Ad onor del vero e al di là del notevole incremento, tale indice rimane ancora lontano dai valori pre-pandemici segno che forse, sotto sotto, un po' di preoccupazione per l'economia americana continua a sussistere...


Ci è sembrata chiarificatrice la nota redatta venerdì da Dimon, il CEO di JP Morgan che, in occasione della pubblicazione dei dati sopra le aspettative del suo istituto, ha ben riassunto il particolare momento che sta vivendo l‘economia del suo paese:


“I consumatori sono in buona forma, stanno spendendo la loro liquidità in eccesso.  Anche se dovessimo entrare in recessione, ci andiamo a condizioni sono piuttosto buone; la richiesta di prestiti è bassa e i prezzi delle case sono ancora buoni. Ma i venti contrari sono sostanziali e in qualche modo senza precedenti. C'è la guerra in Ucraina, la stretta quantitativa, le enormi esigenze fiscali dei governi come non si sono mai viste, il Quantitative Tightening (la politica monetaria che riduce il bilancio di una banca centrale)  come non abbiamo mai sperimentato prima. Credo che la gente dovrebbe fare un respiro profondo e fermarsi un attimo a riflettere. Non sappiamo se queste cose potrebbero portarci a un atterraggio morbido, a una recessione lieve o a una recessione dura. Ovviamente, speriamo per il meglio.“ 


Insomma a quanto pare anche Dimon si aspetta uno scenario economico non proprio dei migliori ma il consumatore americano non sembra troppo preoccupato. Vedremo...


Come hanno reagito i mercati?


Quello che è certo è che il dato sull'inflazione americana che si è portato in zona 3% è piaciuto a molti investitori che probabilmente si stanno convincendo che la FED ha spazio per allentare la sua politica monetaria restrittiva e stanno scommettendo che il prossimo rialzo, previsto per il 27 luglio, potrebbe anche essere l'ultimo:


La fluttuazione settimanale dello S&P500 sempre supportare questa ipotesi...


...ed anche il Nasdaq continua la sua salita: protagonisti continuano ad essere i titoli dell'intelligenza artificiale che potrebbero sostenere questo indice almeno fino alla fine del mese,  quando la maggioranza delle aziende coinvolte nel discorso AI pubblicheranno i numeri. Insomma, il mese di luglio svelerà le sue carte solo verso la fine... fino ad allora saranno solo speculazioni...


Il nostro indice SMI sta cercando di mettercela tutta per recuperare qualche punto percentuale e speriamo che la reazione mostrata negli ultimi 2 giorni di borsa possa continuare anche la prossima settimana. Ma qualche dubbio rimane e siamo probabilmente nelle mani del franco che sembra non aver nessuna voglia di indebolirsi:


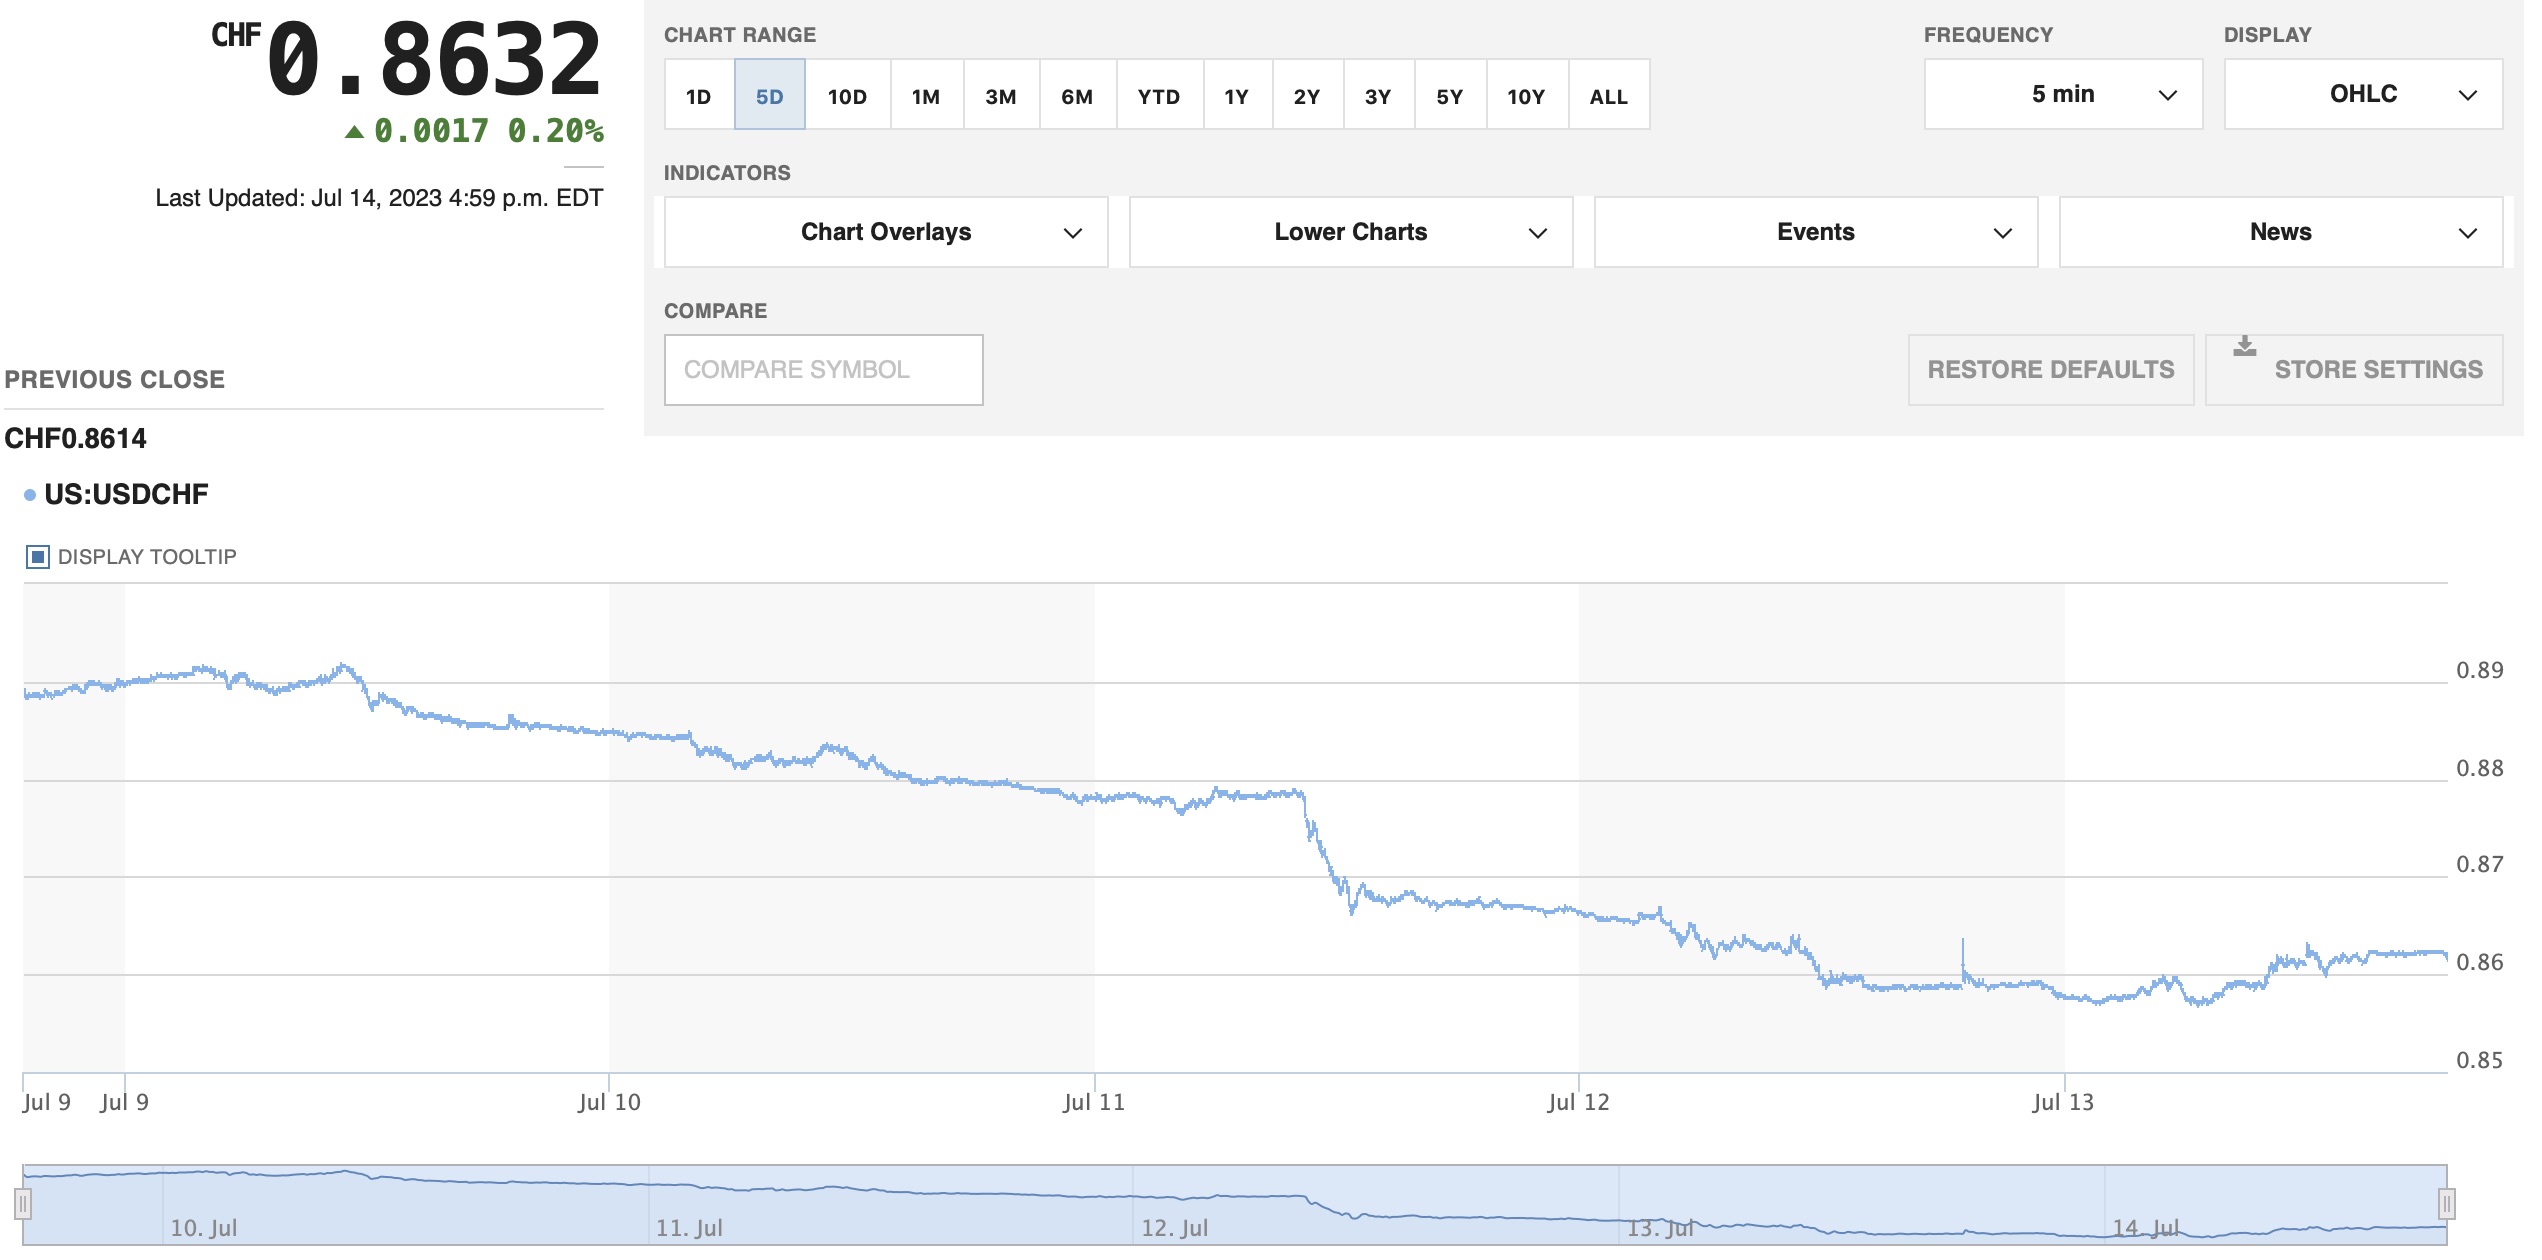
Come è uscito il dato sull'inflazione americana per il dollaro sono stati giorni complicati: ovviamente i rendimenti della valuta americana sono subito scesi e contro chf siamo andati anche sotto gli 0.86 centesimi per recuperare solo sul finire della settimana; all'inizio della stessa eravano attorno agli 0.89 centesimi... 3.5% di perdita in 5 giorni non è un bel vedere...


lo stesso dicasi per euro/dollaro,  anche se l'impatto del dato inflattivo americano è stato più moderato,  ma stiamo comunque parlando di quasi un paio di punti percentuali...


Sinceramente un dollaro così sottotono non ce lo saremmo mai aspettato... difficile capire cosa sta effettivamente succedendo. Domani cercheremo di capirlo...


domenica 9 luglio 2023

The most hated rally

E' da un paio di settimane che ci stiamo chiedendo se il momento positivo delle borse americane ed europee può continuare ancora per un po'. Ma prima di addentrarci nella giungla dei numeri e dei grafici vorremo condividere con voi un interessante articolo, a firma Vito Lops, apparso l'altro giorno sul Sole24Ore che ci mette sull'attenti come quello che stiamo vivendo sia il "the most hated rally" della storia. Condensiamo in qualche punto franco il suo ragionamento:

  • E' indubbio che quest'anno sia i mercati americani (S&P500: + 14.57% ; Nasdaq: +30.52%) che quelli europei (Stoxx50: + 11.19%) hanno messo a segno una performance di tutto rispetto.
  • Perché quindi siamo in presenza del rally più odiato? Semplicemente perché molti gestori non vi hanno fondamentalmente partecipato.
  • Il motivo di questa mancata partecipazione? I dati macro stanno anticipando la recessione più annunciata della storia.
  • L'arrivo della presunta recessione, abbinato alla rigida politica monetaria delle Banche Centrali, ha indotto i gestori a muoversi con prudenza e quindi non sono stati in molti ad essere riusciti a far combaciare le loro performances all'esuberanza degli indici. (Inoltre, aggiungiamo noi, si doveva soprattutto avere in deposito quella manciata di titoli legati in un qualche modo all'intelligenza artificiale oppure si doveva lavorare solo con fondi indicizzati o etf.)
  • Diventa sempre più difficile e pericoloso cercare di sfruttare questo rally, soprattutto ora che il mercato azionario non offre più alcun premio per il rischio che l'investitore deve correre quando acquista un'azione: in America, i rendimenti a breve (5.4%) sono oramai più alti del dividendo medio dello S&P500 (1.57%).
Putroppo dobbiamo ammettere che Lops non ha tutti i torti: chi si è mosso con prudenza non può essere troppo contento delle performances raggiunte... Ma l'anno non è ancora finito e se gettiamo un'occhiata alla situazione macro di questa settimana, un cauto atteggiamento nei confronti dei mercati non è da disdegnare...

***

Ma veniamo a noi. Partiamo da lunedì 3 luglio,  quando l'ufficio federale di statistica ci informa che per il mese di giugno l'inflazione in Svizzera, attesa all'1.9%,  è stata misurata all'1.7%* a dimostrazione del fatto che un po' ovunque il rincaro sta diminuendo.  Ci sarebbero un mucchio di Banche Centrali che farebbero carte false per avere un'inflazione a questo livello, livello che probabilmente  nella stragrande maggioranza dei casi metterebbe fine alla politica monetaria restrittiva ma non nel nostro Paese: con l'inflazione di cibi e bevande al 5.1%, secondo Jordan,  non è il momento di abbassare la guardia... a settembre si salirà di un altro 0.25%.

* era a febbraio: 3.4%; marzo: 2.9%; aprile: 2.6%; maggio: 2.2%

Martedì 4 abbiamo tutti partecipato, almeno idealmente, alla festa nazionale americana: sui mercati regnava una calma piatta come non la si vedeva da anni...

Dal torpore ci ha risvegliato la pubblicazione mercoledì 5 delle Minute della FED dove, in ordine sparso, veniamo a sapere che:
  • Alcuni governatori della FED avrebbero fortemente voluto aumentare i tassi anche a giugno; comunque la decisione di prendersi una pausa, evitando l'ennesimo ritocco verso l'alto, è stata votata all'unanimità.
  • Il mercato del lavoro è ancora decisamente troppo rigido (e forse, come vedremo fra poco, non hanno tutti i torti).
  • La FED considera le prospettive economiche "complesse": è probabile che assisteremo ad una recessione (per lo meno tecnica) tra ottobre 2023 e marzo 2024, recessione che, se non troppo profonda, a nostro giudizio potrebbe anche essere gradita in quanto affiancherebbe, in un'ottica di lotta al rincaro, il lavoro portato avanti da Powell e compagni. 
  • Dal dot plot si evince che non possiamo escludere che altri 2 aumenti dello 0.25% siano messi in atto ancora quest'anno. Insomma, c'è ancora del lavoro da fare e nel frattempo i rendimenti dei Treasury continuano a salire: quello a 2 anni  l'altro giorno è tornato per un attimo sopra il 5%:


In effetti prima o poi i mercati azionari dovranno accorgersi che senza eccessivi rischi si può guadagnare bene... Se non erriamo, tutti i manuali di finanza sottolineano che quando il premio di rischio è a zero o addirittura negativo non possiamo attenderci molto dal mondo azionario. Se così non fosse molti manuali andrebbero riscritti... Per la cronaca il rendimento dello S&P500 per i prossimi 12 mesi è dell'1.57% a fronte di quasi un 5% del TB a 2 anni ovverosia più di tre volte tanto... 

Già che si siamo, anche perché ci sembra di non averlo mai fatto, diamo un'occhiata ai rendimenti del Bund tedesco:

 
L'inversione dei tassi in Germania è avvenuta solo nel mese di novembre 2022 e lo spread tra il decennale (2.61% in nero) e il due anni (3.25% in rosso)  si è allargato solo qualche settimana fa quando si è capito che la Lagarde, con gli ulteriori aumenti dei tassi, fa sul serio. Il rendimento dell'Eurostoxx 50 a 12 mesi è del 3.50% ed è solo per un soffio superiore a quello dei Bund a 2 anni ma forse non per molto... Facciamo attenzione anche con le borse europee.


Situazione non molto diversa per le obbligazioni della Confederazione Svizzera dove l'inversione dei tassi è avvenuta solo a fine maggio 2023: tra il decennale (1.05% in nero) e il due anni (1.26% in rosso) lo spread è ancora contenuto e, considerato che il mercato si attende un solo ulteriore aumento dello 0.25%, non dovrebbe allargarsi più di tanto. Quello che è difficile da comprendere è che tra il dividendo a 12 mesi dello SMI, che si situa al 3.15%, ed il rendimento del 2 anni della Confederazione all'1.26%,  la differenza è notevole e dovrebbe a maggior ragione drenare liquidità verso il nostro mercato azionario... Purtroppo, come vedremo dopo, per il momento NON è così. Veramente anomalo. 

Ma torniamo ai dati macro della settimana. Giovedì 6 quelli americani sono stati interessanti:
  • gli ADP, che misurano le nuove buste paga del settore privato americano, sono soprendenti: dalle 267k del mese di maggio erano attese in diminuzione a 220k. Con 497k (!) nuove buste paga la realtà è ben diversa ed il dato sarà certamente andato di traverso a Powell. Effetto sui tassi: al rialzo.
  • Initial Jobless Claims: 248k  (attesi: 245k; precedente: 236k), qualche disoccupato in più delle aspettative ma poca roba. Per attirare l'attenzione della FED e farle cambiare politica monetaria ci vuol ben altro, putroppo... Effetto sui tassi: al rialzo
  • Jobs opening per maggio: 9.8 mio (atteso: 10 mio; precedente: 10.3).  Ci sono ancora troppi posti di lavoro vacanti. Effetto sui tassi: neutro
Sono usciti un pochettino meglio i dati di venerdì 7:


I nuovi posti di lavoro non agricoli creati sono 209k, in leggero ma costante declino (attesi: 240k; precedente: 306k);  effetto sui tassi: al ribasso. La disoccupazione è ferma al 3.6% (atteso: 3.6%; precedente: 3.7%); effetto sui tassi: al rialzo. C'è troppa gente che guadagna e di conseguenza spende. Positivo in ottica inflazione è la costante discesa delle paghe orarie che a giugno sono aumentate del 4.4%,  appena abbastanza per coprire l'inflazione ma non di più. Effetto sui tassi: moderatamente al ribasso.

Riassumendo: i dati macro di questa settimana nella loro sostanza giustificano ancora degli eventuali aumenti dei tassi. A breve sapremo come la pensano effettivamente sia la FED (26.7) che la BCE (27.7). Altra data importantissima da segnare nel calendario: il 12.7 conosceremo di quanto è diminuita (speriamo) l'inflazione americana: è attesa al 3% (precedente: 4%).

***

Ci stiamo avvicinando a grandi passi alla pubblicazione dei risultati aziendali del secondo trimestre. Un paio di brevi annotazioni ci sembrano utili:

  • Secondo le stime di FactSet, gli utili dello S&P500 per il secondo trimestre dovrebbero diminuire del 6.8% su base annua. Recentemente solo il secondo trimestre del 2020 (-31.6%) ha fatto peggio ma eravamo in piena emergenza Covid. Poi gli analisti vedono una crescita dello 0.4% per il terzo trimestre e addirittura un +7.9% per l'ultimo trimestre di quest'anno: se effettivamente, come si aspetta la FED, l'economia USA dovesse entrare in una recessione, facciamo un po' fatica a comprendere come sia possibile una simile ripresa... quando l'avremo capito ve lo faremo sapere. Se comunque le stime di FactSet sono corrette, possiamo calcolare che la crescita degli utili per tutto il 2023 non supera lo 0.9%. Ricordiamoci che la performance dello S&P500,  una volta anestetizzato l'effetto dei titoli legati all'Intelligenza Artificiale, è stata solo dell'1.3% ytd e ci sembra coerente con una crescita degli utili non eccezionale...
  • Torniamo in Europa: Refinitiv ha calcolato che gli utili dello Stoxx600 per il T2 è del -8.2%, altri analisti sono meno severi e calcolano un -6.8%. Spiegano le loro stime al ribasso alludendo al fatto che l'economia europea è molto influenzata da quella cinese che, come sappiamo,  non sta vivendo una fase di crescita molto felice: importano meno e soprattutto hanno deciso di tenersi le terre rare esportandole con il contagocce...  questo potrebbe essere un grande problema non solo per l'industria dei semiconduttori. Sta a vedere che la battaglia per il controllo di questo genere di materie prime particolari potrebbe trasformarsi in un mezzo cigno nero...

Nella tabella sottostante abbiamo riportato le date di pubblicazione degli utili di quei titoli che hanno movimento lo S&P500 da inizio anno. Una delusione oppure una sorpresa positiva legata ai profitti del secondo trimestre potrebbe far muovere il mercato in modo importante. Meglio tenerle d'occhio...


La maggior parte degli utili si concentrano verso fine mese, quasi in concomitanza con la riunione della FED... meglio così. Per Netflix, Amazon e Nvidia (!) le aspettative di utili consistenti sono piuttosto alte: risultati deludenti potrebbero portare della volatilità difficile da controllare.


***


La settimana borsistica non è stata facile da decifrare ed abbiamo l'impressione che i mercati abbiano effettivamente bisogno di sapere se i risultati del secondo trimestre sono in discesa, come nelle aspettative, oppure se la realtà è meno peggio delle stime elaborate dagli analisti. In ogni caso una correzione a questi livelli sarebbe comunque salutare e riporterebbe lo S&P500 lontano dalla zona di ipercomprato dove ancora oggi si trova. Il piccolo doppio massimo (in rosso) intravisto la scorsa settimana sembra effettivamente esserlo (avevamo qualche dubbio...) e giovedì siamo andati a coprire un piccolo gap che si era formato la scorsa settimana. Ora che il gap è chiuso teoricamente siamo pronti a ripartire ma, come detto, non prima di aver preso conoscenza il 12.7 dello stato dell'inflazione americana e dei risultati del T2. Cosa indica il ? in rosso? Nulla di particolare, semplicemente rispecchia il nostro stato d'animo quando non sappiamo bene dove possono andare i mercati...


Chi non sa neppure cosa sia uno "stato d'animo" è di certo l'algoritmo di Ned Davis che tira dritto per la sua strada. Vedendo il grafico ci vien voglia di dire "Messieurs, les jeux sont faits! Rien ne va plus..." Se ancora una volta lo schema ha ragione, d'ora in poi per lo S&P500 è solo spostamento laterale. A queste condizioni, se qualcuno vuole mettersi in sicurezza alleggerendo la parte azionaria, noi non ci opponiamo. Ricordiamoci che la liquidità inizia a rendere, soprattutto in dollari, meno in euro, una miseria, purtroppo, in chf.


Anche il Nasdaq sembra aver fatto un piccolo doppio massimo... pure lui rimane incollato nei pressi della resistenza in zona 13'850 punti, quasi fosse in attesa di qualcosa... probabilmente dei risultati; come abbiamo già visto i più importanti appariranno solo verso fine mese.


Per quanto riguarda l'Eurostoxx50 se non avete comprato, poiché il livello dei 4'440 punti non è stato superato, avete fatto bene. Ora siamo seduti su di un leggero supporto a quota 4220 punti. Cosa succederà la prossima settimana è difficile da dire: siamo rimasti negativamente impressionati dalla forte correzione di giovedì, correzione che in parte è continuata anche venerdì mattina e che si è leggermente raddrizzata solo nel pomeriggio. Quale sia stata la causa di un simile sell off non riusciamo a spiegarlo e temiamo di essere in buona compagnia. Sarà il clima vacanziero, dove bastano poche operazioni per ottenere una reazione sovradimensionata... può essere, ma spesso è quel che si dice quando non si sa cosa dire... Se qualcuno ha le idee maggiormente in chiaro si faccia avanti.


Buio pesto anche per quel che concerne la borsa svizzera (SMI: +1.36% ytd): non riusciamo a comprendere per quale diavolo di un motivo gli operatori si stanno accanendo in modo così puntiglioso contro Roche (-8.71% ytd), Nestlé (-2.31% ytd), Novartis (venerdi -3.15%) e Zurigo (-7.19% ytd). A parte il down grading di Citi che ha declassato il titolo Zurigo da buy a hold (non a sell !), per tutte le altre società di notizie non ve ne sono... Il supporto dei 10'700 punti non è lontano (manca un punto e mezzo) e quindi correre ai ripari con una protezione non ci sembra il caso. Siamo in chiaro ipervenduto: di norma presto potrebbe esserci un rimbalzo che a questo punto è più che auspicabile!

Abbiamo già sottolineato come il rendimento generale dello SMI sia al 3.15%. Anche Roche rende 3.58%; Nestlé: 2.95%; Novartis: 3.26%; Zurigo: 4.51%. Non ci pare che ci si possa lamentare, soprattutto con il risk free a 2 anni all'1.26% ed il decennale all'1.06%. Non dovrebbero essere così tartassate...

Azzardiamo una spiegazione. Prendiamo il Nikkei (+24.12% ytd) che quest'anno ha preso il volo grazie ad una consistente svalutazione dello yen:


Il Nikkei (linea blu) ha iniziato ad impennarisi a fine aprile in corrispondenza con l'indebolimento dello yen contro dollaro (linea nera) e dello yen contro chf (linea verde).


Analogamente il rafforzamento del franco svizzero (linea nera contro dollaro) sembra abbia spedito il nostro SMI (linea blu) al ribasso. Ringraziamo la Banca Nazionale Svizzera che a tutti i costi sta vendendo le sue riserve di valuta estera per mantenere forte il chf... è vero che un franco forte ci ha messo al riparo da una inflazione decisamente perniciosa ma non ha di certo favorito lo SMI...

Diremmo che ci possiamo anche fermare qui. Buona domenica!


domenica 2 luglio 2023

Primo semestre 2023: alcune considerazioni

Alzi la mano chi si è accorto che il primo semestre del 2023 è già alle nostre spalle... Incredibile! Comunque sia, ci siamo presi il tempo per dare una controllata alla qualità delle nostre previsioni che avevamo esposto il 5 gennaio 2023.

In quella occasione si ravvisavano due possibili eventi che avrebbero potuto impattare i mercati finanziari in modo importante:

  • La Cina,  che risolti i suoi problemi con il covid, torna a crescere come sa fare d'abitudine con un PIL che aumenta del 5%-6% all'anno. Putroppo i guai con il covid sembrano essere risolti ma la crescita non è quella attesa e, in controtendenza con il resto del mondo, sono tra i pochi Paesi che stanno tagliando i tassi per cercare di galvanizzare un'economia che pare asfittica. Un'economia cinese che non tira, piaccia o meno, è un problema che si estende fino alle nostre latitudini.
  • Il conflitto Russia-Ucraina è, per il mondo della finanza,  un potenziale apportatore di guai seri ma, come spesso accade, il principo di assuefazione ha reso per il momento questa guerra un no-event... Lo sarà quando si arriverà a trovare una soluzione al conflitto.

 Il post del 5 gennaio si concludeva con un piccolo riassunto che tentava di condensare il nostro pensiero; ve lo riproponiamo:

"Riassumendo: con le previsioni degli analisti abbiamo un rapporto di odio-amore e preferiamo i segnali che ci lancia l'analisi tecnica. Il 2022 è stato un anno caratterizzato da una guerra che non era facilmente pronosticatile e dalla fallimentare gestione cinese della pandemia che ha prolungato i problemi di molte catene di approviggionamento. Le cose potrebbero cambiare nel 2023, vi è solo da sperarlo, e diamo già per scontato che l'America entrerà in recessione probabimente durante l'estate. Un problema in più per la FED che dovrà ad un certo punto decidere se sia meglio abbattere l'inflazione oppure evitare che l'economia cada in una profonda recessione: il mercato crede nella seconda opzione. L'algoritmo di Ned Davis ha detto la sua e bisognerebbe, se ha ragione, investire con decisione nelle borse (a nostro giudizio soprattutto europee) ma dobbiamo comunuque essere certi che il trend negativo che si è avviato a gennaio del 2022 sia superato: giocare d'anticipo non sarà facile."

Cosa dire?

Per il momento Cina e guerra russo-ucraina non sembrano preoccupare più di tanto i mercati. La recessione in USA, per quanto attesa, fatica a manifestarsi a causa di un mercato del lavoro molto tonico che tiene a sua volta alta la fiducia dei consumatori (martedì 27.6 il Consumer confidence era a 109.7 (atteso: 104; precedente: 102.5): fino a quando questa fiducia non si sfalda,  per il PIL a stelle e strisce è una buona notizia (infatti giovedì hanno rivisto il PIL del primo trimestre dall'1.3% a 2%). Ciò non toglie che tutta l'attenzione della FED e di un gran numero di altre banche nazionali sia ancora rivolta alla lotta all'inflazione:


Entro la fine dell'anno in America sono attesi ancora un paio di aumenti. Lo stesso dicasi per l'Europa. Mentre la Svizzera si dovrebbe accontentare ancora di un aumento. Poi vedremo se e quando nel 2024, inflazione permettendo, i tassi inizieranno a scendere. 
Già che stiamo parlando di rincaro, segnaliamo il dato inflattivo europeo uscito giovedì che conferma come anche in Europa i rialzi stanno dando buoni frutti: infatti l'inflazione non nostro continente è scesa a giugno al 5.5% dal 6.1% del mese di maggio. Va comunque sottolineato che anche dalle nostre parti il rincaro dovuto agli alimentari, alcolici e tabacchi è ancora estremamente alto: siamo all'11.7% (leggermente meglio del 12.5 di maggio...).


Nel frattempo annotiamo una cosa che ci era sfuggita: UK a parte, i rendimenti delle obbligazioni statali Americane sono salite di qualche basis points da inizio anno, idem per quelle tedesche e addirittura leggermente al ribasso quelle Svizzere. Tutte le banche centrali stanno comunque lottando contro l'inflazione come risulta dall'inversione dei tassi: tutti i bonds a 2 anni rendono più del decennale. Francamente dopo tutti i rialzi ai quali abbiamo assistito,  ci saremmo aspettati dei rendimenti a ben altri livelli e la cosa ci induce alla riflessione. Vi terremo al corrente.


Per terminare, come non menzionare l'algoritmo di Ned Davis che ha fatto egregiamente il suo lavoro:  la sua aderenza con la realtà ha dell'incredibile. Questa settimana non abbiamo l'aggiornamento ma, considerando come si è chiusa la sessione di venerdì,  possiamo già immaginare che non siamo lontani dal picco di metà luglio...

Anche l'invito ad investire soprattutto nel mercato europeo, come vedremo fra poco,  è stata una buona idea. Un po' meno, accidenti, aver insistito con la borsa Svizzera.


Ma vediamo un po' di dati concreti:


Da inizio anno il Nasdaq, spinto dalla fantasia scatenata dall'intelligenza artificiale, ha fatto faville e per il medesimo motivo anche lo S&P500 non si è comportato affatto male. Praticamente fermo il Dow. 

Come appena detto, i due indici possono ringraziare quella decina di titoli che sono stati galvanizzati da tutto quello che gira attorno al fenomeno dell'intelligenza artificiale....


...non sono pochi i settori dello S&P 500 che sono addirittura in negativo da inizio anno e la cosa non dovrebbe lasciarci indifferenti. Ci stiamo chiedendo cosa potrebbe succedere quando quella manciata di titoli che hanno brillato si decideranno a correggere...


...cosa che per il momento sembrano non aver intenzione di fare: lo S&P500 venerdì ha beneficiato dei dati americani positivi per tentare di raggiungere i 4500 punti ma non sarà facile: siamo in ipercomprato e soprattutto non vorremmo che fossimo in presenza di due massimi che potrebbero dare il via ad una piccola correzione... Comunque per chi è entrato a metà dicembre ha dovuto subire un pull back che richiedeva nervi saldi ma poi, raggiunto il supporto (cerchio verde),  il tutto è ripartito nella giusta direzione.


La borsa superstar è stata indubbiamente quella tecnologica americana per i moviti appena menzionati. Dobbiamo ora stare attenti in quanto l'indice, una volta uscito dal triangolo ascendente, ha raggiunto il suo target (linea blu); una pausa di riflessione potrebbe essere necessaria prima di cercare di attaccare i 13'850 punti...


Bene hanno fatto le borse europee che hanno approfittato di quotazioni piuttosto a buon mercato rispetto a quelle americane. Fanalini di coda Svizzera (con Roche: -5.85%, Nestlé: +0.43%, Logitech: -6.69% e Zurigo: -3.93%) e UK. Spicca la performance della borsa italiana che riflette la crescita della sua economia che per una volta è davanti a quella tedesca...


L'Eurostoxx50 oramai è al quinto tentativo per cercare di superare quota 4'440... se il mood positivo continua potrebbe anche farcela, i volumi sono leggermente al rialzo e non siamo ancora arrivati in zona ipercomprato... chi ha comprato agli inizi di settembre 2022 non deve comunque lamentarsi... ;-)


Del nostro mercato ne abbiamo parlato in lungo e in largo: per il momento dobbiamo metterci il cuore in pace. Non è il suo momento. Venerdì ha avuto uno scatto d'orgoglio (freccia blu) e lo prendiamo come segno di buona volontà, ma i volumi rimangono insignificanti... siamo già in clima vacanziero da diverse settimane. A sua discolpa dobbiamo ammettere che il vero segnale d'acquisto sul nostro mercato è arrivato verso fine marzo (cerchio verde)... considerato il ritardo rispetto alle altre borse europee abbiamo ancora un piccolo margine di speranza per quanto concerne un tentativo di recupero...

Per quanto riguarda le borse asiatiche, spicca la performance del Nikkei che approfitta di una drammatica svalutazione della sua moneta: francamente non ce lo saremmo mai aspettati. Per contro quella di Hong Kong riflette il momento di difficoltà della economia cinese che non può non avere ripercussioni sulle quotazioni azionarie. Potrebbe essere un monito nell'eventualità che anche l'economia americana dovesse entrare in una debole recessione (forse di salva in caso di soft landing...).


Le materie prime registrano con anticipo quando il ciclo economico tende ad indebolirsi: con la Cina che viaggia a scartamento ridotto e il settore manifatturiero americano che fa fatica a crescere,  il risultato da inizio anno non poteva che essere quello esposto qui sopra. Si salva l'oro, non tanto perché è un buon antagoista dell'inflazione ma perché stanno continuando gli acquisti delle banche centrali Russa, Indiana  e Cinese...


Malgrado il differenziale dei rendimenti a suo favore, il dollaro ha perso quasi un punto e mezzo nei confronti dell'euro e francamente siamo un po' sorpresi. Il franco svizzero si dimostra sempre valuta forte anche perché in questo caso c'è lo zampino della nostra Banca Nazionale che negli utlimi mesi ha venduto valuta estera contro chf per oltre 30 miliardi di chf: un altro modo, oltre a quello di alzare i tassi di interesse, per combattere l'inflazione. Il rafforzamento della moneta rende le importazioni più a buon mercato ma rende la vita a chi esporta un pochino più difficile. Chiedere alle società che compongono lo SMI (e a molte dello SPI) cosa ne pensano a tal proposito...


Terminiamo con le Crypto. Non siamo ancora dei grandi fans di queste monete alternative: per il momento vediamo solo il lato speculativo, che ha i suoi pregi, ma a queste condizioni non può entrare a piene mani nelle nostre asset allocation... Comunque una cosa è certa: queste monete sono qui per restare e la prova è che sono molti gli operatori che stanno creando etf e simili per poterli tradare in modo semplice e si spera sicuro. Il movimento di questa asset class per il momento si spiega  solo in questo modo. Allergici alle speculazioni astenersi.

Buona settimana!