domenica 17 dicembre 2023

Les jeux sont faits!

Les jeux sont faits! E' stata una settimana impegnativa ma ora sappiamo cosa si aspettano i banchieri centrali per il 2024 e gli scenari che ci hanno proposto non si discostano molto da quelli che vi abbiamo descritto nelle scorse settimane. 


Ridotti all'osso possiamo riassumerli nel modo seguente: l'inflazione è oramai sotto controllo (tanto in Europa quanto negli USA); l'economia mostra segnali d'indebolimento (un po' di più in Europa...); probabilmente non alzeranno più i tassi (ma pronti a farlo se serve... come ha fatto la Banca Centrale norvegese!)  ma dalle due sponde dell'Atlantico NON sono ancora pronti a farli scendere. Su quest'ultimo aspetto la retorica della Lagarde differisce, e non di poco, da quella di Powell.


Per quest'ultimo, come vedremo, ci sono i Dot Plot che parlano in sua vece ed anche il linguaggio adottato è comunque parso più dovish e accomodante del solito. 


Madame Lagarde invece è stata particolarmente incisiva e si vedeva proprio che smaniava - ci mancava poco che pestasse i pugni sul tavolo - nel volerci far sapere che durante la seduta della BCE di giovedì  il tema di un eventuale taglio ai tassi NON è stato neppure oggetto di discussione. Punto! Come dire che per il momento dobbiamo accontentarci del tormentone "higher for longer". Altro punto! 


Probabilmente non ha ancora digerito il fatto di aver iniziato ad alzare i tassi troppo tardi; ora teme di abbassarli troppo presto... nel frattempo, se si dovesse distrarre anche solo per un attimo, il rischio di ritardare la riduzione del costo del denaro potrebbe costargli caro favorendo l'avvio di una vera e propria recessione... Ovviamente non glielo auguriamo ma il rischio è dietro l'angolo... Poi, se così fosse, i tassi dovranno essere tagliati con l'accetta...


Per la cronaca anche la nostra Banca Nazionale Svizzera ha lasciato i tassi invariati: non vi nascondiamo che se li avessero tagliati non ci avrebbe completamente preso in contropiede... Se vi ricordate bene è stata la prima ad alzarli, nel mese di giugno del 2022, sorprendendoci non poco. Farli scendere poteva essere un bel regalo ma ovviamente un banchiere centrale non è di certo Babbo Natale... Ciò non toglie che i futures scontano un taglio dello 0.25 addirittura per il mese di marzo; probabilità? 90%!... Ne seguiranno altri 2 in date ancora da identificare; poi, per il 2024, dovrebbero bastare.


Comunque sia molti economisti in questi giorni si sono dati da fare per sottolineare, una volta di più, quanto segue:
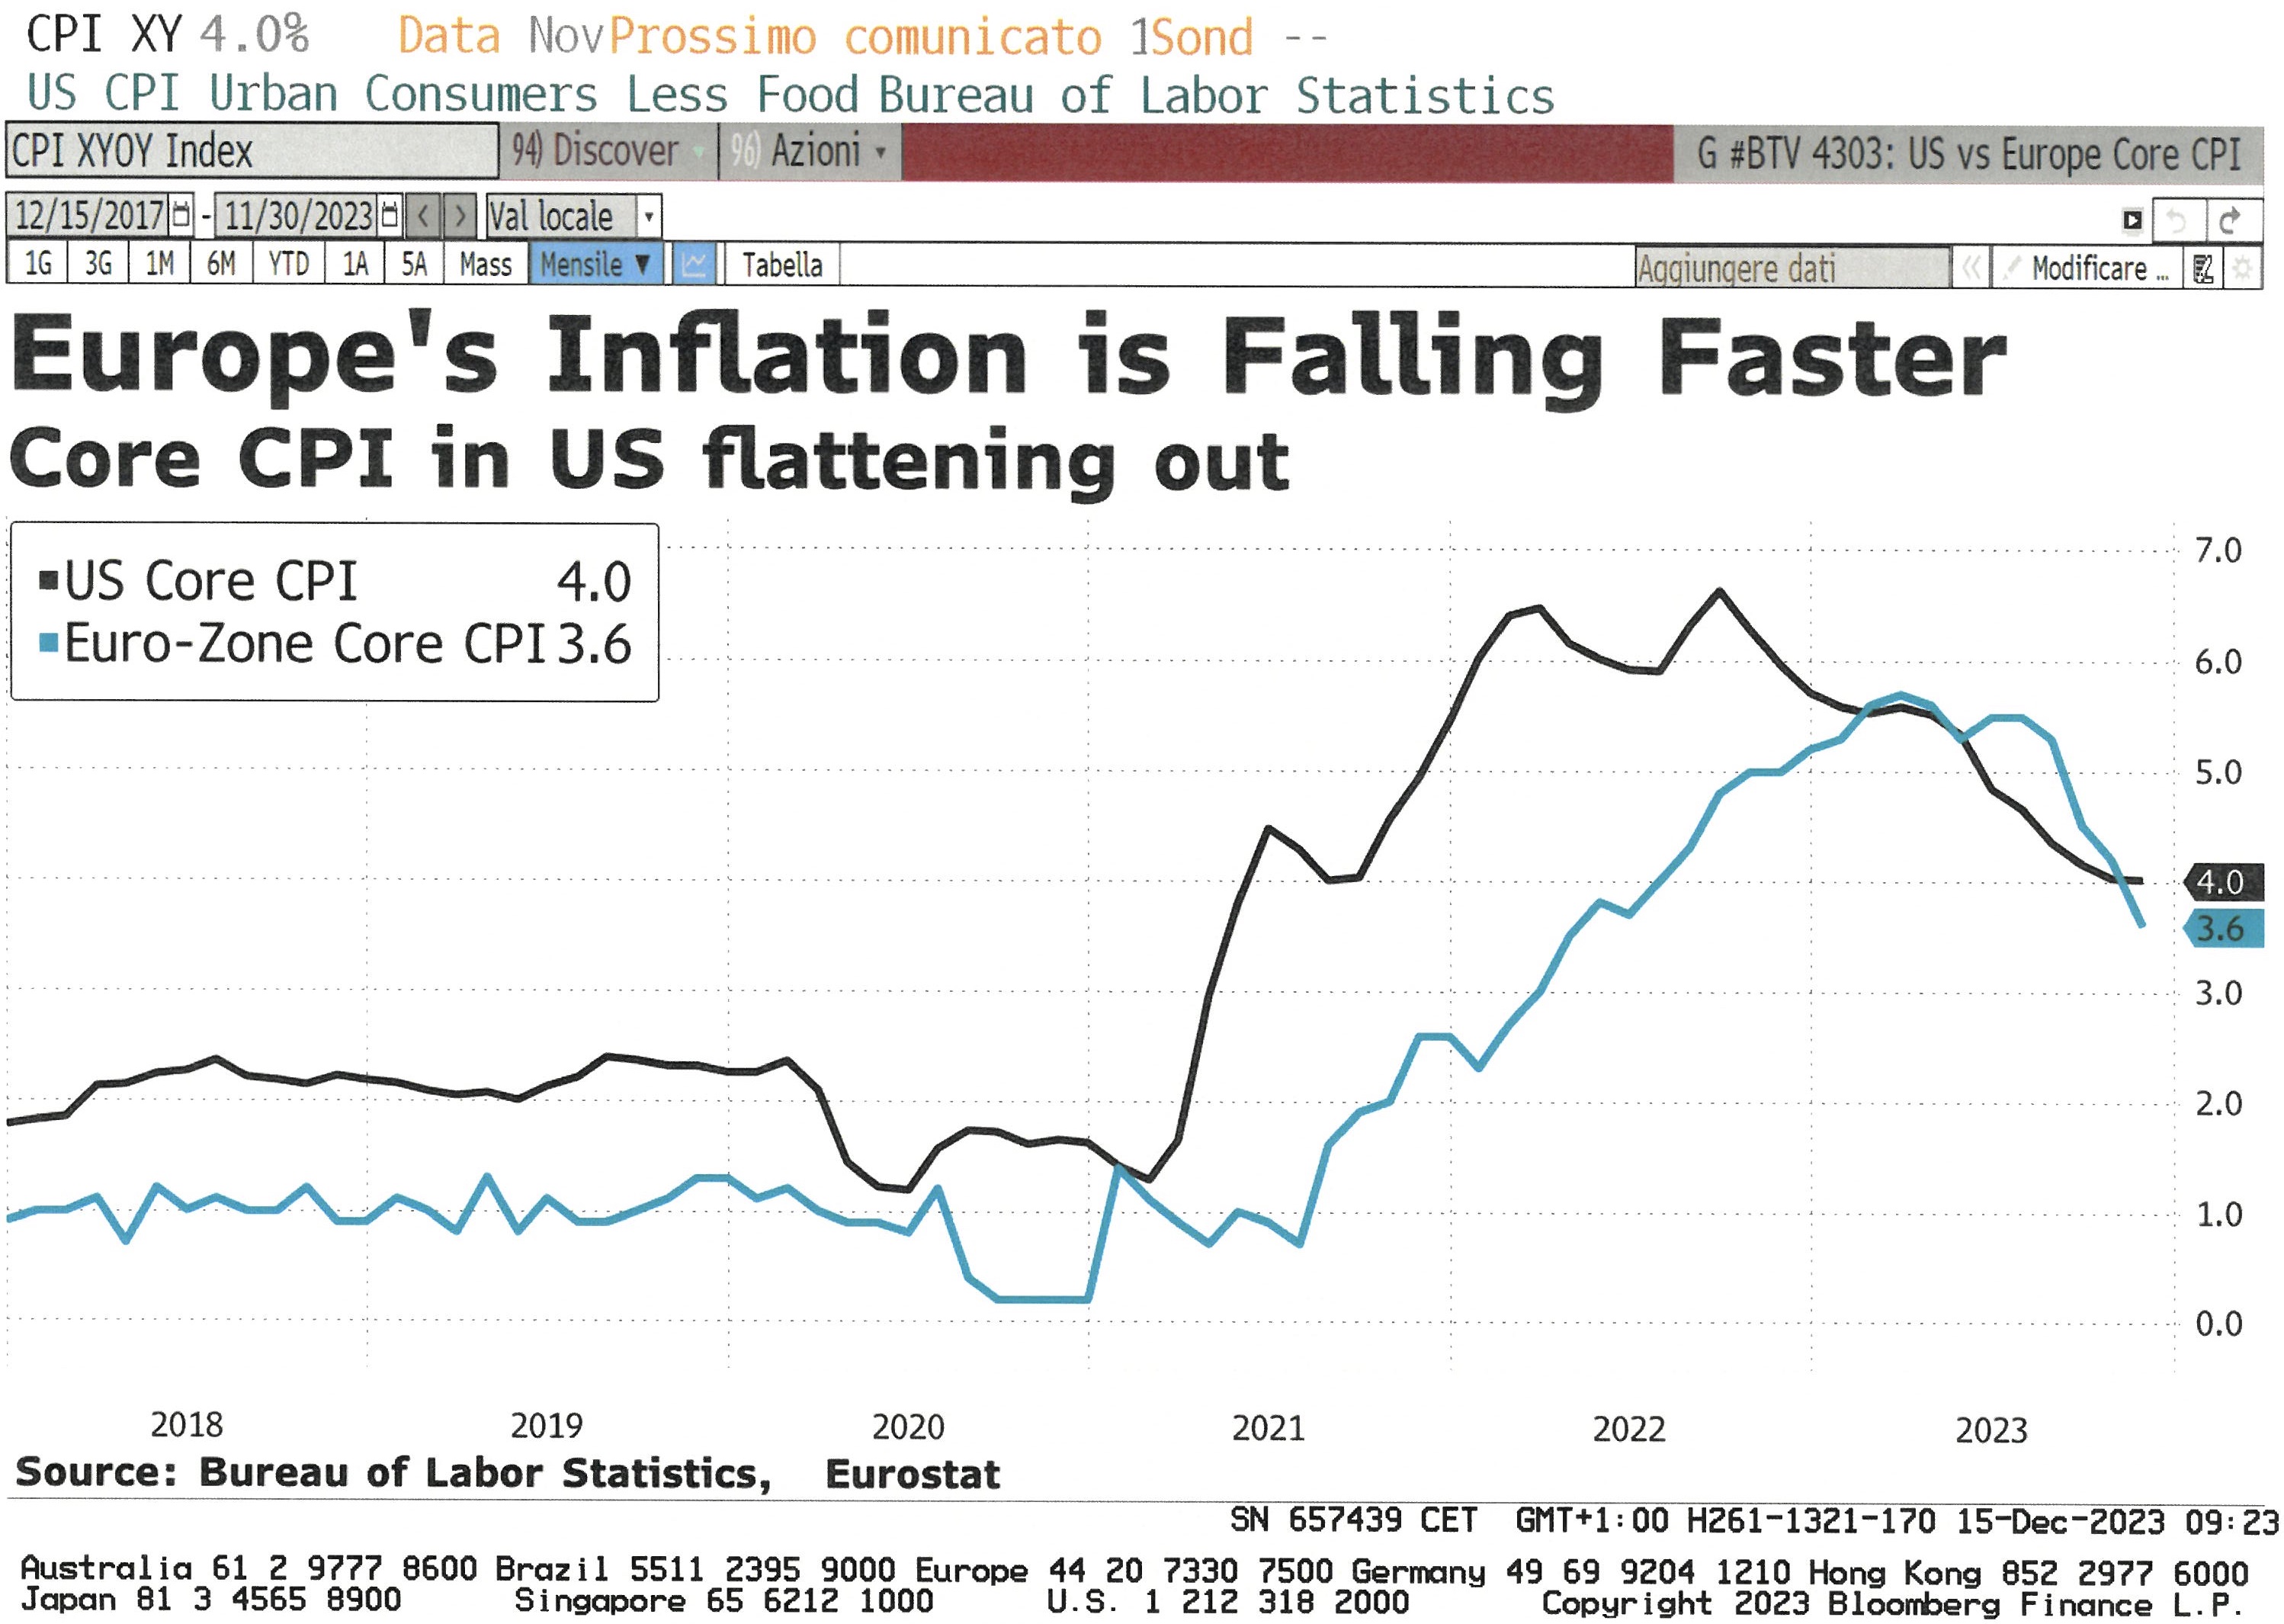

La core inflation, che come oramai sappiamo, è quella maggiormente tenuta sotto controllo dalle Banche Centrali, è da parecchi mesi che ha imboccato la strada della discesa. Quella americana è stata fotografata martedì 12 al 4% (attesa: 4%; precedente: 4%) mentre l'inflazione di base ha subito un modesto rallentamento al 3.1% (attesa: 3.1%; precedente: 3.2%). 

Sembra scendere più velocemente quella Europea: la core inflation è al 3.6% e probabilmente la vedremo anche più bassa nelle prossime registrazioni. Il rallentamento dell'economia nel nostro continente è palese tanto da giustificare, come vedremo fra poco,  aspettative di almeno 6 tagli ai tassi guida per il 2024... Ovviamente Lagarde permettendo...


Se osserviamo bene il grafico e soprattutto la linea blu che rappresenta le aspettative di tagli ai tassi europei, possiamo toccare con mano quanto rapidamente il contesto economico si stia degradando: se agli inizi di giugno le aspettative di un taglio erano vicine allo zero, sei mesi dopo il mercato stima che serviranno almeno 6 tagli (o 152 basis points) per evitare che il rallentamento si trasformi in una recesssione. Anche l'Inghilterra (linea verde) non è messa molto bene, mentre per gli Stati Uniti le attese per dei tagli erano già ben presenti a giugno, si sono affievolite nei mesi successivi, per poi riprendere a scendere da ottobre in poi con il probabile beneplacito di Powell...


A tal proposito gettiamo un'occhiata al Dot Plot e vediamo cosa si aspettano i Governatori della FED:


Per la fine del 2024 i tassi dei Fed funds, secondo le stime indicate dai membri del FOMC, attorno al 4.75 o giù di lì ed in effetti corrisponde a qualche cosa come a 3 o 4 tagli dello 0.25% ciascuno. Le previsioni per il 2025 tendiamo a non prenderle in considerazione in quanto è già estremamente complesso farle per l'anno che verrà, andare al 2025 ci sembra più che altro un esercizio di stile ma nulla più; di certo non prenderemo delle decisioni di investimento basandoci su di una previsione che sappiamo essere poco affidabile.


Comunque sia, tutto questo discutere di tassi e di relativi tagli per il prossimo anno, continua a produrre effetti positivi per tutto il comparto obbligazionario, sia in euro che in dollari e mettiamoci pure il franco svizzero:


Le obbligazioni in euro hanno finalmente il vento in poppa e da inizio anno hanno quasi accumulato una performance del 7%, non male se pensiamo che a settembre erano ancora in perdita...



Le obbligazioni in dollari sembrano un po' meno pimpanti,  ma stanno comunque recuperando e se continua così, è solo una questione di tempo, le vedremo a dei livelli simili a quello delle consorelle in euro. Come già sottolineato la scora settimana , tutti questi movimenti fanno un gran bene ai portafogli più prudenti dove l'asset allocation è particolarmente orientata verso il reddito fisso.


***

Due parole sui cambi e sull'oro.

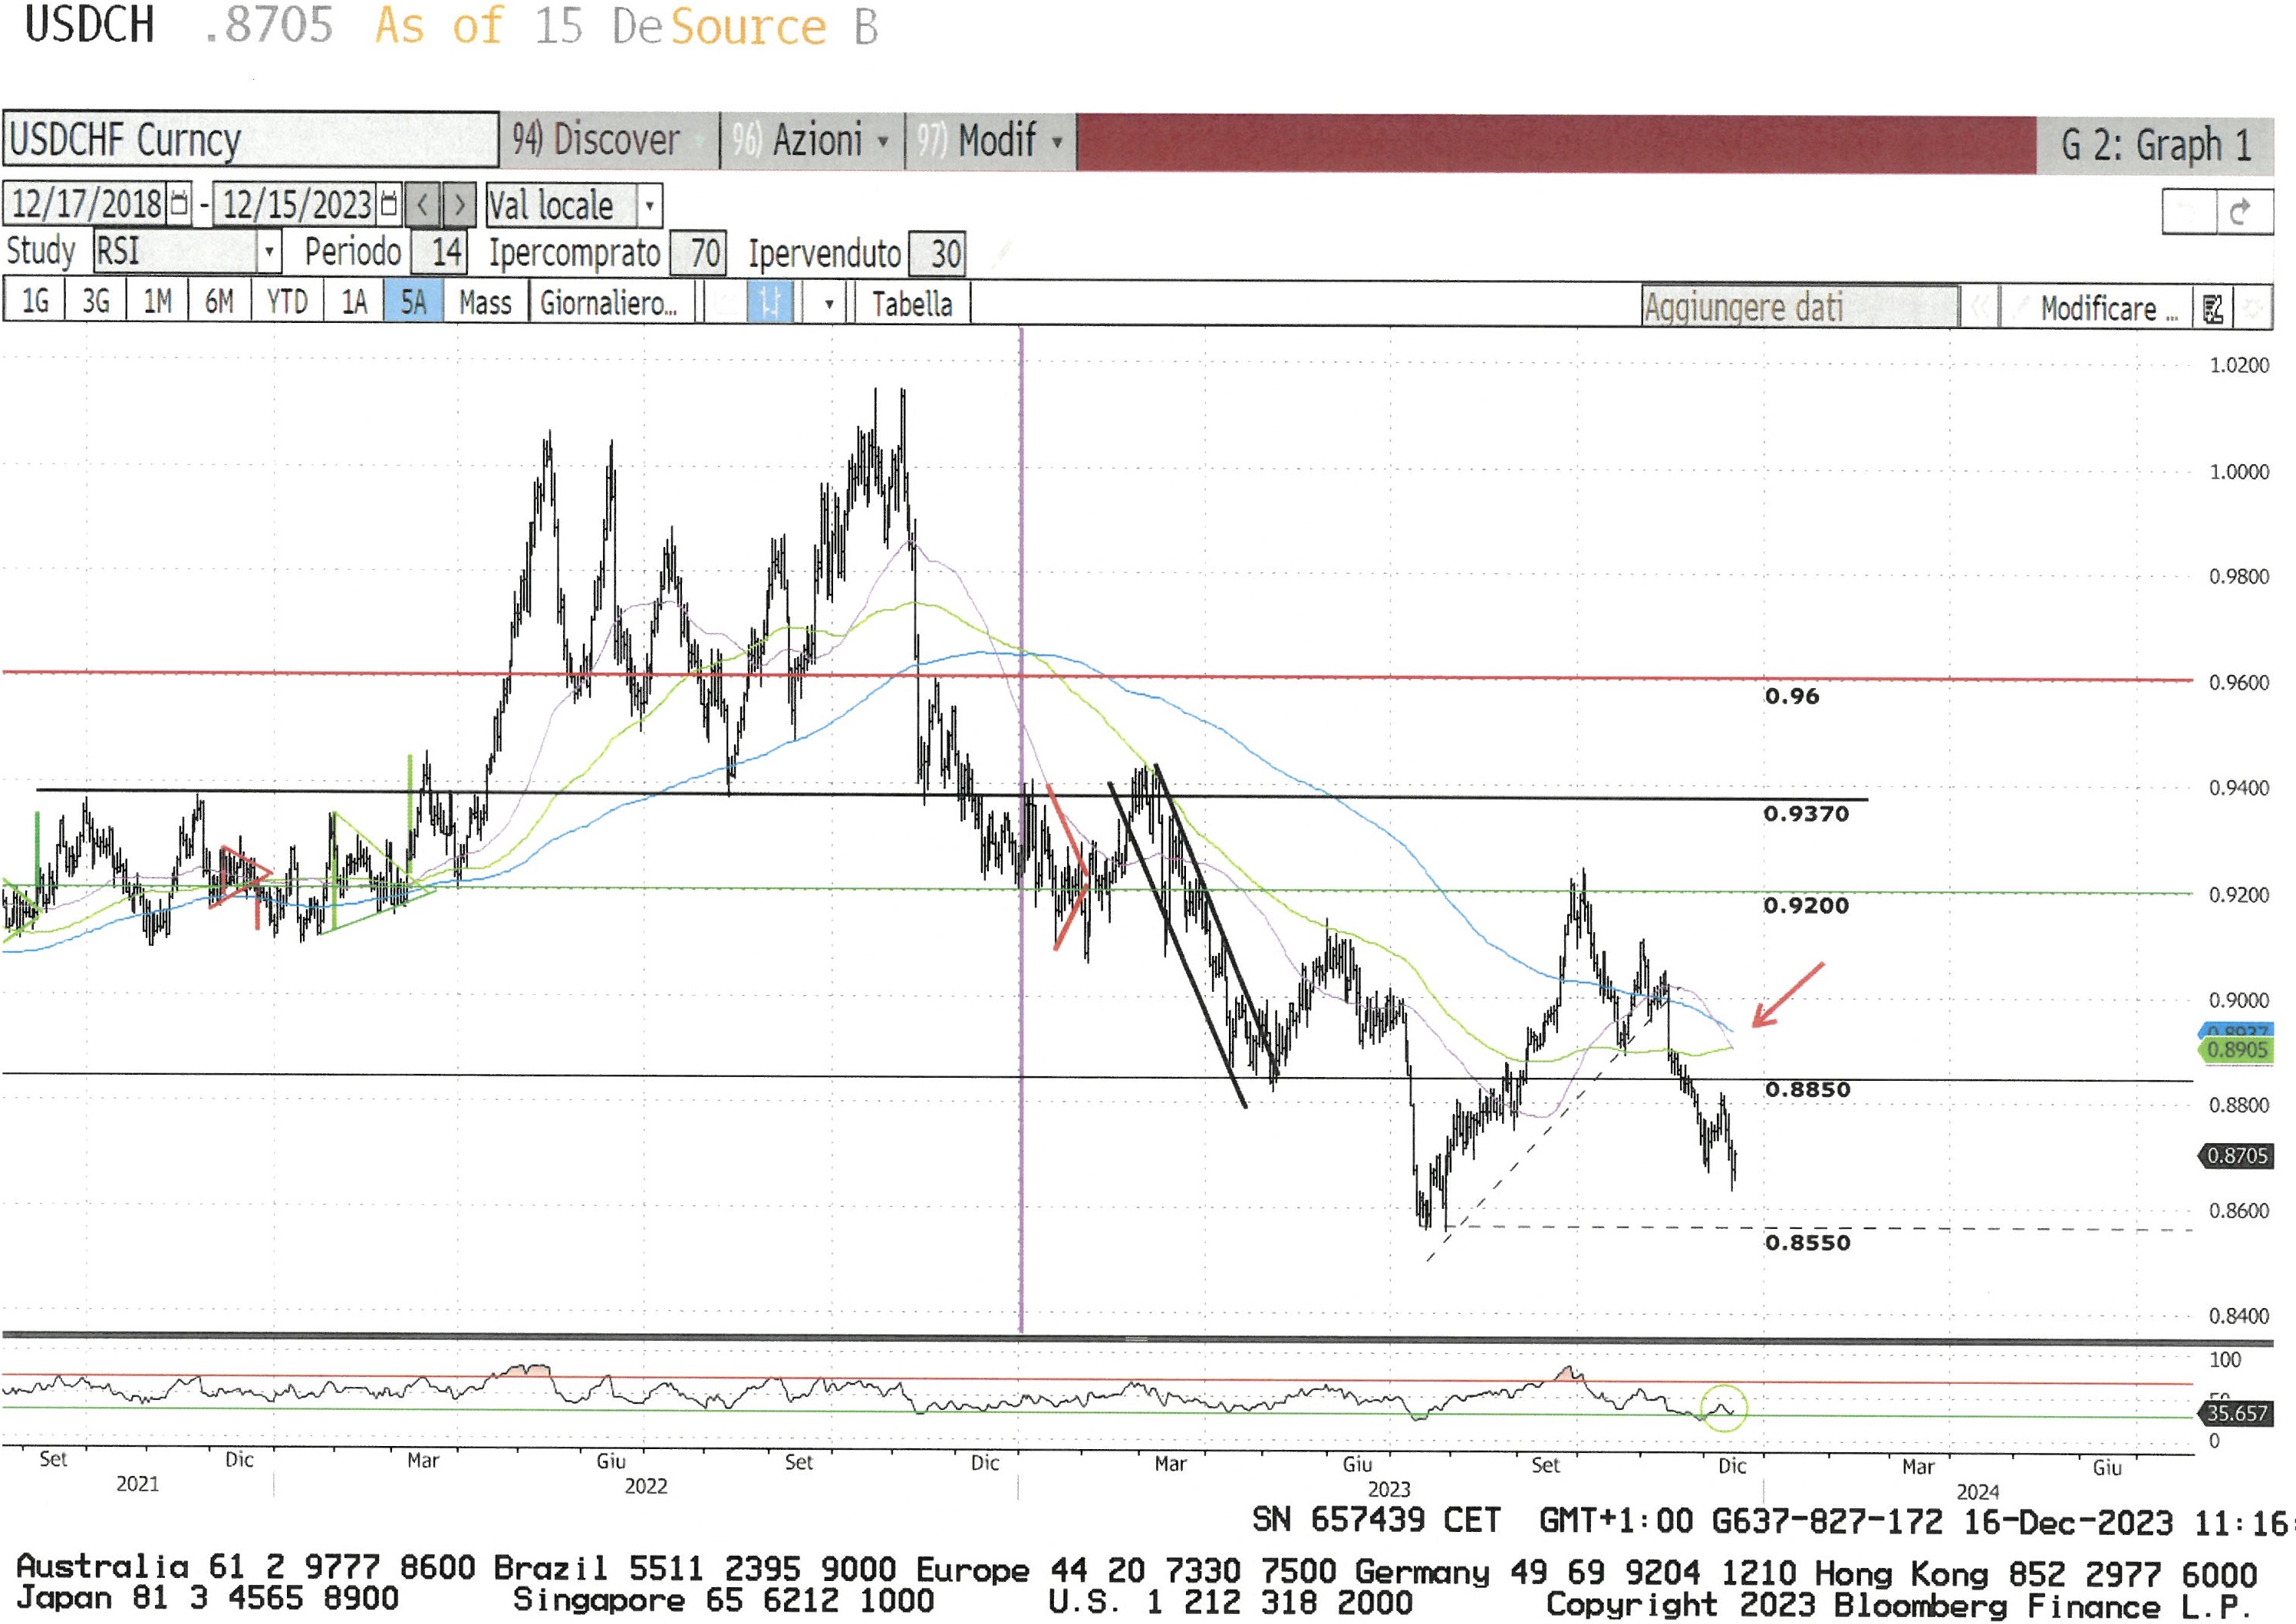
Tutto questo parlare di tagli ai tassi non fa altro che rafforzare il franco svizzero che se continua di questo passo ci vorranno solo 0.8550 centesimi per comprare 1 dollaro. La freccia rossa indica l'incrocio ribassista della media mobile dei 50 giorni (linea viola) con quella dei 200 (linea blu) e dei 100 giorni (linea verde)... è un classico "death cross" (o incrocio della morte) che conferma il trend ribassista.
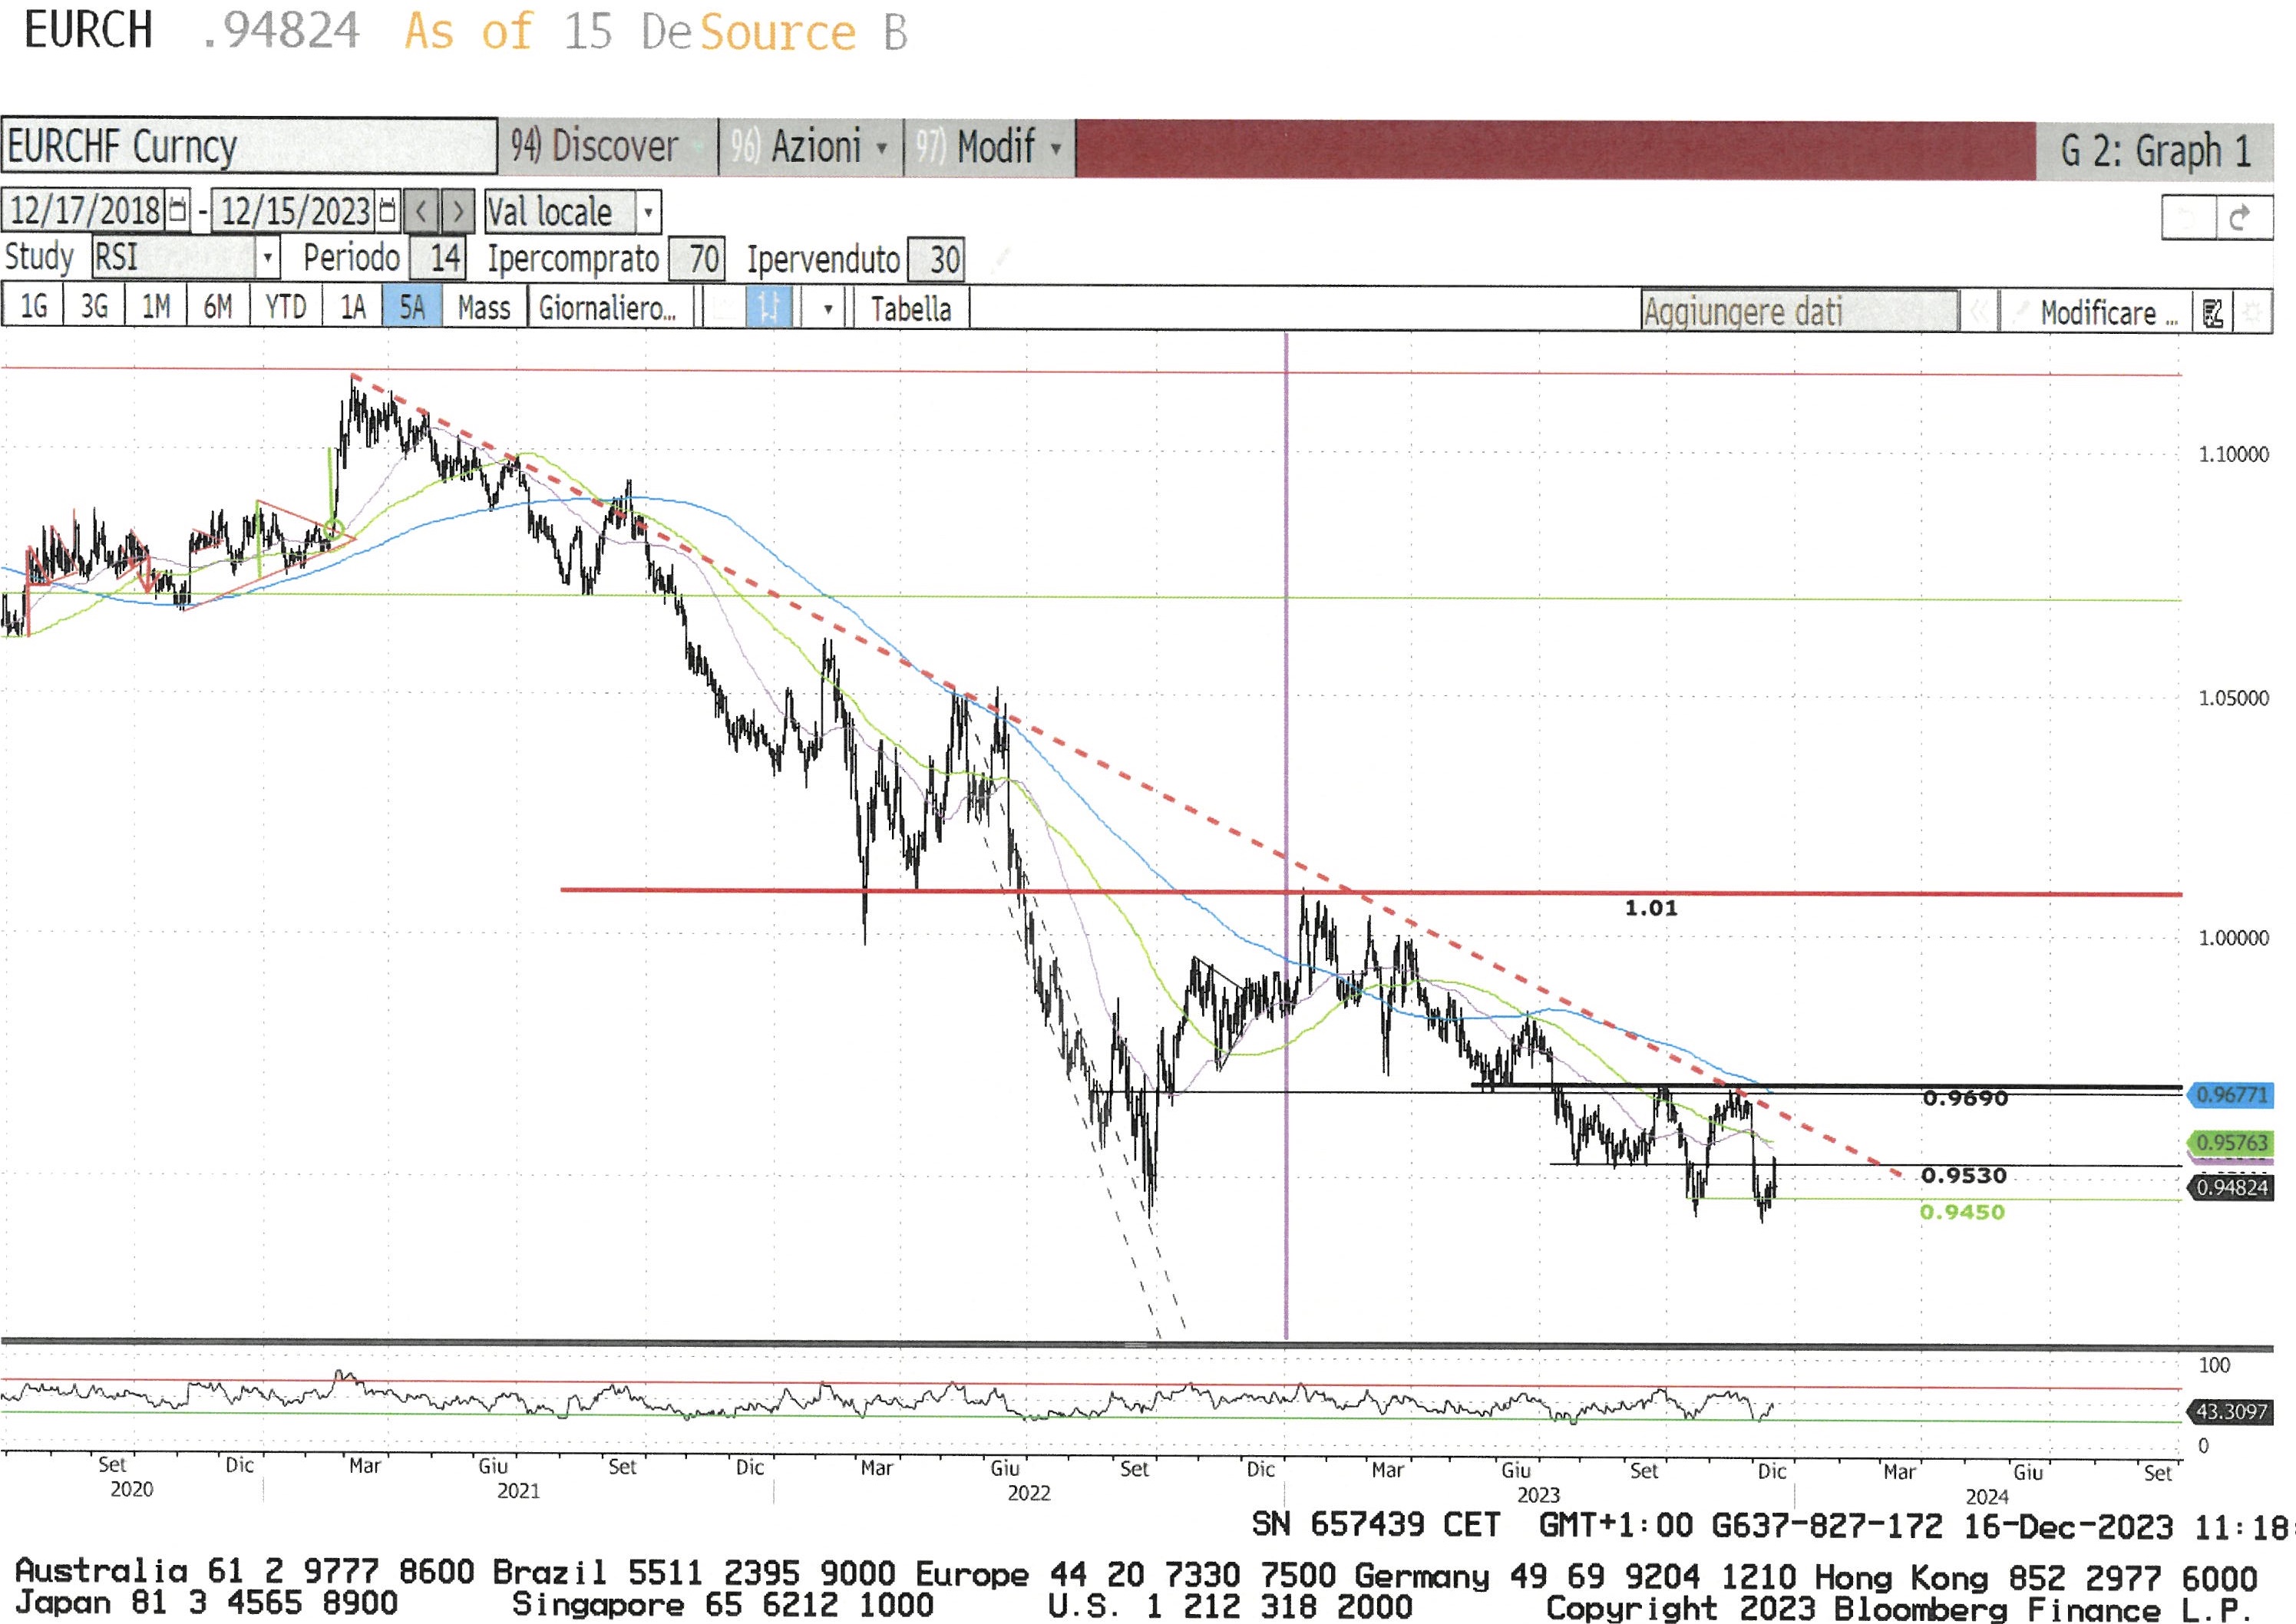

Il trend di euro/franco ci pare piuttosto evidente: quello di medio periodo, avviatosi nel mese di marzo del 2021 e rappresentato dalla resistenza dinamica (linea rossa tratteggiata) per il momento non lascia scampo alla valuta europea... saremmo già contenti se per il 2024 il movimento fosse laterale, diciamo confinato tra lo 0.9450 e lo 0.97... sotto lo 0.94 farà felice solo il presidente della BNS Jordan, un po' meno chi esporta parecchio nell'UE.


Malgrado i 6 tagli ai tassi attesi dal mercato, l'euro ultimamente si sta rafforzando contro dollaro. Per il momento sembra non riuscire ad andare oltre la resistenza posta a 1.1... dovesse riuscirci saremmo costretti ad alleggerire un po' la presenza della valuta americana nelle nostre gestioni...


L'oro, dopo aver segnato il suo record storico (freccia rossa),  ha subito corretto riportandosi sotto i 2000 dollari per oncia. Il taglio ai tassi aiuterà l'oro a consolidare il suo valore attorno a quello attuale. Per il momento non crediamo che possa fare molto di più... ovviamente scenario geo-politico permettendo. Una quota di oro in deposito non guasta...

***

Sono 5 settimane filate che i mercati azionari chiudono la settimana con un guadagno. Bello ma è abbastanza intuitivo che dopo simili rally prima o poi una pausa se la dovranno prendere. Difficile dire quando... La BCE si riunirà il 25 gennaio e la FED il 30-31 e fino ad allora di stimoli legati alla politica monetaria non ne avremo. Forse potremo fare affidamente su qualche dato macro che viene pubblicato settimanalmente ma non ci speriamo più di tanto. Tecnicamente parlando siamo in presenza di mercati piuttosto ben quotati e sono tutti (tranne qualche eccezione) vicini a resistenze e/o massimi storici che incutono qualche timore... Insomma, a cortissimo termine un po' di prudenza non guasta.


Lo S&P500 (+22.91% ytd) ha raggiunto quella che potrebbe essere una importante resistenza attorno ai 4720 punti. Siamo ad un soffio dai massimi storici e l'RSI continua ad essere in ipercomprato (cerchio rosso). Abbiamo il sostegno delle medie mobili con il golden cross della media mobile dei 50 giorni che sta incrociando quella dei 100 (freccia verde) ma potrebbe non bastare.... Non lasciamoci impressionare dai volumi: venerdi era il "giorno delle streghe" dove, come ogni trimestre,  scadono opzioni e future sugli indici e sulle singole azioni generando volumi straordinari che possiamo quantificare in 5.2 trilioni di dollari... Siamo anche in quella parte dell'anno durante il quale i gestori fanno un po' di window dressing sbarazzandosi di titoli che non sono andati bene sostituendoli con titoli in deposito che hanno performato decentemente... discutibile ma è una consuetudine secondo la quale anche l'occhio vuole la sua parte. 


Anche secondo Ned Davis lo S&P500 è arrivato dove doveva arrivare... fa impressione l'accuratezza della previsione! Speriamo che quella per l'anno prossimo si qualitativamente fatta della stessa pasta.


Pure il Nasdaq (+41.54% ytd) si trova in prossimità di una possibile resistenza... rispetto ai massimi storici c'è ancora della spazio per crescere e probabilmente se si andrà incontro ad un abbassamento dei tassi è forse il mercato che più potrà approfittarne. E' comuque anche lui in ipercomprato... (cerchio rosso)


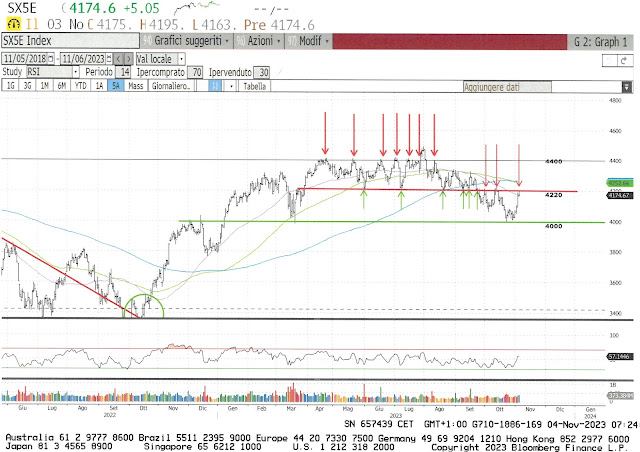
L'Eurostoxx50 (+19.92% ytd) doveva arrivare a 4600 punti e a 4600 punti ci è arrivato per poi retrocedere di qualche frazione di punto. Difficile dire dove può andare: per il momento si muove ancora all'interno di un canale ascendete e fino a quando non abbiamo l'evidenza che ne sia uscito lo diamo ancora al rialzo...  A livello di RSI siamo in un deciso impercomprato ma lo siamo già da diverse settimane a dimostrazione del fatto che non è dato per scontato che quando questo indicatore segnala una sovraquotazione la correzione è immediata... possono passare ancora diverse settimane.


Lo SMI (+4.31% ytd) si sta dando da fare ma ha un problema che è poi quello che si sta trascinando da tutto l'anno: fino a quando Roche, Novartis e Nestlé non iniziano a salire con regolarità, e non a fare un passo avanti e due indietro, si farà fatica a rivedere i massimi storici... noi saremmo già contenti di ritornare almeno a quota 12'000 ma forse è sperare troppo. Vorremmo dare tutta la colpa alla forza del franco svizzero e quindi non ci resta che restare vigili e sperare che Jordan non si ostini a voler avere a tutti i costi un franco ipertrofico... siamo nelle sue mani.


Prima di salutarci vogliamo proporvi la vignetta che The Economist pubblica tutte le settimane:


In effetti l'intelligenza artificiale, che tanto bene ha fatto al Nasdaq quest'anno, ha delle contro indicazioni e necessita di essere in un qualche modo regolamentata prima che ci sfugga dalle mani e crei disastri... putroppo anche noi abbiamo l'impressione che il legislatore in questi casi (mettiamoci pure dentro le crypto currencies) sia sempre in ritardo e soprattutto quando si parla di EU sappiamo anche il perché. 

Buona domenica!

domenica 10 dicembre 2023

In attesa delle Banche Centrali...

 Quando la scorsa domenica avevamo finito di scrivere i nostri Appunti, stavamo pensando che la settimana entrante sarebbe stata una di quelle interlocutorie in attesa della successiva, ben più importante, in quanto avremo una serie di appuntamenti con le ultime sessioni annuali delle Banche Centrali.  Di norma fanno il punto della situazione e ci forniscono un assaggio di cosa si aspettano per l'anno nuovo. Vi ricordiamo che il 12.12  verremo a sapere qualche cosa di più sullo stato dell'inflazione americana: è attesa al 3% (precedente:3.2%) mentre la core inflation dovrebbe assestarsi al 4% (precedente: 4%).  Il giorno dopo, 13 dicembre, la FED ci farà sapere con ogni probabilità che i tassi non li alzerà e analizzeremo con interesse l'ultimo dot plot dell'anno dal quale ci aspettiamo qualche suggerimento utile per affrontare il 2024. Il 14.12 sarà il turno della BCE, della nostra BNS e, per chi ha ancora dell'interesse, sapremo cosa frulla in testa alla BoE... 

 Per quanto riguarda la settimana che sta per finire,  limiteremo le nostre osservazioni all'essenziale: commenteremo alcuni dati macro che confermano gli scenari che stiamo disegnando da qualche settimana. I mercati azionari ed obbligazionari, entrambi tecnicamente in iper-comprato, sono stati poco tonici eccezion fatta per quelli europei che,  sul finire della settimana , ci hanno omaggiato di un piccolo pensiero pre-natalizio.

Ma diamo rapidamente un'occhiata a qualche dato macroeconomico partendo da quelli americani:

Il 4.12 gli ordini di fabbrica per il mese di ottobre hanno subito una bella frenata: -3.6% (atteso: -3.5%; precedente: +2.8%) confermando quanto si poteva dedurre dalle previsioni non proprio esaltanti dei CEO e CFO di molte aziende che si aspettano un quarto trimestre piuttosto debole che apre la strada a scenari che annoverano un calo della crescita economica americana seguiti da una coerente e probabile riduzione degli investimenti aziendali. Quando parleremo delle previsioni per il 2024 ne dovremo tenere conto.

Il 5.12 veniamo a sapere che le offerte di posti di lavoro per il mese di ottobre sono in calo: dai 9.4 mio di settembre si è passati ai 8.7 mio di ottobre. Sono sempre un sacco di posti di lavoro vacanti ma in generale, una loro diminuzione,  segnala la preoccupazione per il futuro che vige all'interno delle imprese e può impattare negativamente l'umore dei consumatori.

Un altro dato da non sottovalutare, pubblicato il 7.12,  è quello del credito al consumo per il mese di ottobre che si attesta a 5.2 miliardi di dollari (atteso: 8mia; precedente: 12.2mia). La frenata è abbastanza evidente e potrebbe in effetti essere la risposta alle preoccupazioni degli americani per il futuro della loro economia che è attesa in rallentamento. Sappiamo che i risparmi sono drasticamente diminuiti ed ora pure la tendenza ad indebitarsi sta frenando. A sostenere i consumi rimangono gli impieghi che, per il momento, sembrano non accennare a diminuire ma potrebbe essere solo una questione di tempo...

Venerdì 8.12 catturiamo due dati proprio relativi allo stato di salute dell'occupazione per il mese di novembre: i nuovi posti di lavoro non agricoli salgono a 199k unità (atteso: 180k; precedente: 150k) mentre la disoccupazione generale si attesta al 3.7% (atteso: 3.9; precedente: 3.9%). Sembrano dei buoni dati,  ed in effetti lo sono,  ma ad una analisi di dettaglio si scopre una realtà meno brillante. Ad approfondire i numeri ci ha pensato il capo analista di Capital Economics e noi prendiamo in prestito le sue considerazioni:

"L'aumento di 199.000 unità nell'occupazione salariale di novembre comprendeva 47.000 lavoratori reduci da scioperi (30.000 membri UAW e 17.000 membri SAG Aftra). Se si esclude questa spinta una tantum, l'aumento di 152.000 unità è stato più o meno uguale a quello di ottobre. Inoltre, di queste 152.000 unità, 49.000 erano posti di lavoro statali e altre 77.000 nell'assistenza sanitaria. Escludendo questi settori non ciclici, l'economia ha aggiunto solo 26.000 posti di lavoro, il che si aggiunge all'evidenza che, dopo un terzo trimestre molto forte, la crescita sta rallentando nel quarto trimestre. Il calo di 38.000 posti di lavoro nel settore del commercio al dettaglio è particolarmente preoccupante, vista la recente debolezza dei dati sulla spesa utilizzando le carte di credito".

Insomma, come al solito il diavolo si nasconde nei dettagli e ci sembra chiaro che, al di là delle apparenze,  una forma di contrazione economica è in corso; va comunque sottolineato che quasi tutti gli analisti parlano di rallentamento, escludendo per il momento una vera e propria recessione. 

Anche in Europa sono stati pubblicati alcuni dati interessanti:

il 4.12 annotiamo che l'inflazione in Svizzera per novembre si attesta all'1.4% (atteso: 1.7%; precedente: 1.7%).  Non avevamo grossi dubbi che dalle nostre parti il rincaro fosse già parecchio sotto il 2%. Va comunque annotata qualche polemica in merito all'effettivo calcolo dell'inflazione nel nostro paese dove, a detta di parecchi economisti,  il paniere non è proprio rappresentativo... soprattutto i costi della salute non sono correttamente considerati: se lo fossero, il nostro rincaro sarebbe qualche frazione di punto sopra il 2%.

Le difficoltà dell'economia tedesca si manifestano anche osservando i dati delle immatricolazioni di nuove auto pubblicati il 5.12: con un -5.7% (precedente: +4.9%) è chiaro a tutti dove sta una parte dei problemi dei tedeschi...

Il 6.12 il quadro economico tedesco si appesantisce con gli ordini di fabbrica per il mese di ottobre che segnano un -3.7% (atteso: 0.2%; precedente: 0.7%). Il segnale è di quelli che preoccupano!

L'Europa invece vede le vendite al dettaglio per il mese di ottobre scendere del -1.2%  (atteso: -1.1%; precedente: -2.9%) Un pochino meglio del precedente ma abbiamo sempre un segno meno davanti...

Terminiamo con l'inflazione tedesca per il mese di novembre che si attesta al 3.2% (attesa: 3.2%; precedente: 3.8%). Saremmo stati un po' sorpresi e confusi se il rincaro tedesco fosse salito. E' ancora alto ma per lo meno sembra essersi stabilizzato.


E' abbastanza chiaro che se gli americani non sono messi benissimo, noi europei siamo messi pure peggio e si capisce meglio come mai il mercato sta scontando 6 tagli ai tassi per il 2024 equivalenti a circa l'1.5%. Significa che gli investitori hanno piena fiducia nelle capacità della BCE di traghettare l'inflazione verso quel 2% che ancora oggi è il target ufficiale e nel contempo ritengono necessari almeno 6 tagli ai tassi per dare fiato ad una economia che, come abbiamo visto dai dati appena pubblicati, sta annaspando. Se il mercato sembra avere le idee in chiaro,  ammettiamo che le nostre non sono proprio cristalline: riteniamo che il numero di tagli ai tassi, che a questo punto sembrano inevitabili,  sono correlati alla profondità della recessione economica che ad oggi non ci è ancora pervenuta; per il momento da gestire c'è un rallentamento e non sappiamo quanti tagli servono per tenerlo sotto controllo senza riavviare la macchina inflattiva.


Sta di fatto che il mercato non sta attendendo i primi tagli prima di cominciare a comprare obbligazioni e come al solito gioca d'anticipo;  risultato: i rendimenti scendono. Nel grafico vediamo le rese del Bund tedesco a 2 (linea rossa) e 10 anni (in nero) che stanno puntando piuttosto rapidamente al ribasso. Noi, qualche obbligazione un po' più lunga la stiamo comprando. Senza esagerare: il mercato non sempre ha ragione...


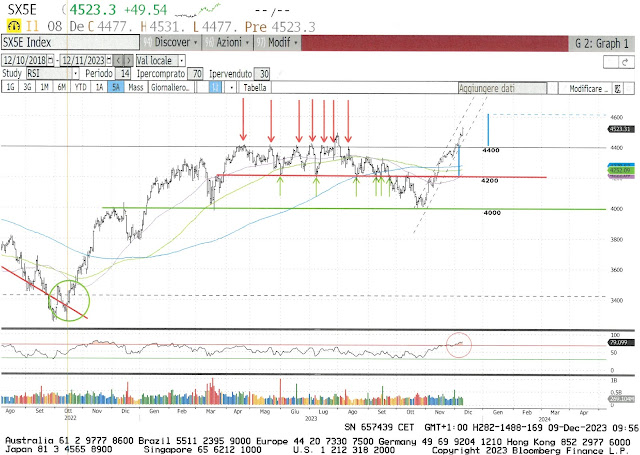
Sulla scia di un mercato obbligazionario piuttosto tonico,  ci fa senz'altro piacere annotare un mercato azionario europeo anch'esso ben posizionato. L'Eurostoxx50 (+19.23% ytd) ha messo a punto una performance settimanale del +2.76% sfruttando la spinta fornita dal definitivo superamento della resistenza dei 4'400 punti. Eravamo abbastanza sicuri che una volta superato questo ostacolo ci sarebbe stata una reazione positiva (guardate quanti tentativi ha fatto per andare oltre, senza riuscirci, indicati dalle frecce rosse). Se non ci sarà qualche scherzo imprevisto da parte della BCE giovedì prossimo e/o l'evidente stato di ipercomprato che potrebbe avviare qualche presa di profitto, ci azzardiamo a prevedere che nelle prossime settimane potrebbe raggiungere i 4'600 punti portando ben oltre il 20% la performance del 2023. Dita incrociate!


Anche il mercato svizzero ha approfittato del buon momento delle borse europee permettendo allo SMI (+3.19% ytd) di continuare il suo recupero favorito da un parziale risveglio di Roche e di qualche altro titolo di un certo peso. Tecnicamente confermiamo il trend di breve termine (canale tratteggiato) che è rinforzato dall'attraversamento al rialzo (crossover rialzista) di praticamente tutte e tre le medie mobili a 50, 100 e 200 giorni. Sappiamo che le medie mobili sono indicatori ritardatari e non predittivi ma comunque fa piacere constatare che il trend del nostro mercato sembra guadagnare forza da questo crossover. Ad onor del vero dobbiamo segnalare dei volumi in leggero calo (freccia viola) e probabilmente ci sarà da gestire un quasi ipercomprato; comunque eventuali correzioni non preoccupano più di tanto se saranno di lieve entità. A breve è importante restare all'interno del canale rialzista (quello tratteggiato per intenderci)


Meno brillante è stata la settimana per le borse americane che praticamente hanno quasi marciato sul posto. Lo S&P500 (+19.92% ytd) è alle prese con una resistenza a 4'600 punti che per il momento non sembra essere in grado di superare... lo stato di ipercomprato non aiuta. Probabilmente gli investitori stanno attendendo il dato sull'inflazione di martedì e soprattutto saranno molto curiosi di vedere cosa farà e dirà la FED mercoledì. Di grande interesse sarà pure il Dot Plot dove (forse) capiremo meglio come vedono il futuro dei tassi americani i 12 rappresentanti del Federal Open Market Committee. Per il momento è difficile aggiungere altro. Come si dice dalle loro parti: wait and see.


Discorso molto simile anche per il Nasdaq (+37.62% ytd) che ha vissuto una settimana piuttoso incolore. Se c'è in indice che ha tutto l'interesse di vedere cosa succederà mercoledì prossimo è proprio quello tecnologico che come ben sappiamo è piuttosto sensibile al discorso tassi di interesse. Parecchie aziende di questo settore sono molto indebitate ed una possibile riduzione dei tassi nel 2024 sarebbe oro che cola. E' facile comprendere come il Dot Plot in questo caso assume un'importanza quasi strategica.

Nel frattempo non possiamo ancora escludere che il Nasdaq possa fare un ritracciamento fino ai 14'000 punti prima di ripartire (freccia verde) e se qualche cosa dovesse andare veramente storta non escludiamo che si possa addirittura andare a chiudere quell'evidente buco (gap rialzista) che si è creato attorno ai 13'700 punti. 


Per concludere due parole sull'oro: come avevamo pensato il golden cross delle medie mobili (freccia verde) ha dato la spinta al metallo giallo per issarsi al suo record storico a 2'152$ per oncia (freccia rossa). Il record è durato poco in quanto le prese di profitto sono state istantanee ma comunque la strada è tracciata ed il ritorno ai 2000$ per oncia non significa ancora che il trend si sia inceppato. Anche in questo caso la riunione della FED può giocare un ruolo importante e se effettivamente siamo pronti per dei tagli ai tassi nel 2024 la corsa all'oro potrebbe continuare...  


Godiamoci la domenica e pronti a ballare a partire da martedì prossimo!

domenica 3 dicembre 2023

Nuovi trend confermati

 C'eravamo lasciati domenica 12 novembre con una domanda in sospeso non del tutto scontata. Infatti ci stavamo chiedendo se, per le borse di mezzo mondo, il trend ribassista stava cambiando direzione.  In effetti avevamo evidenziato dei movimenti rialzisti che avevano portato alla rottura di alcune  resistenze che a loro volta lasciavano intravvedere  l'avvio di un nuovo trend. Il condizionale era comunque d'obbligo in quanto il superamento di queste resistenze era solo accennato e necessitava di un lavoro di rifinitura per poter essere definitivamente convalidato. 

Due settimane dopo, come vedremo più tardi, possiamo essere più precisi e confermare che effettivamente la nostra intuizione era corretta,  tanto da avvalorare l'idea che potremmo anche trovarci confrontati con un classico rally di fine anno alimentato da una serie di dati macro economici di recente pubblicazione. Dati che andiamo sommariamente qui sotto ad elencare in quanto sono tutti a sostegno, non solo di un possibile trend rialzista, ma supportano pure quello che sembra essere lo scenario economico più probabile per il 2024.

Infatti, ridotto all'osso (riprenderemo l'argomento fra qualche settimana), le previsioni più accreditate per l'anno 2024 in ambito macroeconomico,  tendono ad escludere una severa recessione sostituendola con uno scenario da "soft landing" spalleggiato da una disinflazione che apre la strada ad una riduzione dei tassi verosimilmente a partire dalla seconda metà dell'anno nuovo.

Ma veniamo ai dati più significativi delle ultime 2 settimane:

Il 14.11  l'inflazione americana yoy per il mese di ottobre scende al 3.2% (Attesa: 3.3%; precedente: 3.7%); anche quella core scende al 4% (attesa: 4.1%; precedente: 4.1%) confermando un trend ribassista che sta durando da mesi a dimostrazione che la cura da cavallo della FED sta funzionando. 

Anche in Europa rimaniamo piacevolmente sorpresi dalla pubblicazione, il 14.11,  dello ZEW tedesco per il mese di novembre: 9.8 (atteso: 5.0; precedente: -1.1). Lo ZEW dell'eurozona per novembre si attesta al 13.8 (Atteso: n.a.; precedente: 2.3). Rammentiamo che l'indice ZEW fornisce delle preziose indicazioni sulle aspettative dell'economia tedesca e dell'area euro. Sorprende in positivo quello tedesco,  soprattutto se pensiamo alle difficoltà che sta vivendo la sua economia. Potremmo anche interpretarlo come un segnale anticipatore che ci suggerisce che anche per la più importante economia europea c'è un po' di luce in fondo al tunnel... 

Il 15:11 i prezzi alla produzione yoy, sempre negli USA,  scendono ad ottobre all'1.3% (precedente: 2.2%) ed anche in questo caso il dato farà piacere alla FED in quanto decisamente anti inflazionistico.

Anche gli US retail sales di ottobre pubblicati il 15.11 sono al ribasso: -0.1% (atteso: -0.2%; precedente: 0.9%)... insomma si consuma un pochino di meno per il giovamento dell'inflazione.

Ma i dati che più contribuiscono a movimentare i mercato negli ultimi giorni del mese di novembre sono quelli riferiti all'inflazione europea: nell'area euro si continua a scendere ed il termometro si ferma  a quota 2.4% (atteso: 2.8%; precedente: 2.9%; a settembre era ancora al 4.3%... una bella frenata!) mentre per i singoli Stati segnaliamo, sempre per novembre, un'inflazione al 3.2% per la Germania (atteso: 3.5; precedente: 3.8%) e al 3.4% per la Francia (atteso: 3.7%; precedente: 4.0%). 

Come vedremo,  sono tutti numeri che hanno subito messo in moto la macchina delle speculazioni riguardanti i possibili tagli ai tassi di interesse per il 2024. 

***


E' fuor di dubbio che la cura delle Banche Centrali,  impegnate da mesi a lottare contro il ritorno dell'inflazione che a questi livelli - vi ricordate il 10 e rotti % dello scorso anno?-   non si vedeva da quasi quarant'anni, sta funzionando.  In effetti tutto torna: i manuali di economia insegnano che ci vogliono circa dai 12 ai 18 mesi prima che, grazie all'aumento del costo del denaro, si possa osservare un impatto significativo sull'economia e sui comportamenti degli attori economici. E' quello che sta accadendo in queste ultime settimane quale logica conseguenza dei primi rialzi dei tassi messi a segno nel marzo 2022. 

Ci aspettiamo quindi che le Banche Centrali, in primis la BCE e la FED, evitino di aumentare ulteriormente il costo del denaro lasciando fare il lavoro sporco al rallentamento della macchina economica che avrà quale conseguenza un naturale raffreddamento del rincaro. 

Comunque, per averne la certezza, dovremo aspettare la prossime riunioni:  quella della FED è prevista per il 13.12 (dot plot a seguire); per il 14.12 quelle di BCE, BoE e BNS ed il 19.12 sarà il turno della BoJ. 

Nel frattempo venerdì 1 dicembre Powell, visto l'aria che tira a proposito di eventuali tagli ai tassi per il 2024,  si è prodigato a gettare acqua su fuoco nel tentativo di calmare gli entusiasmi: infatti si è dato da fare per farci sapere che per il momento di ribassi in vista non ve ne sono; anzi, rimane vigile e se fosse il caso i tassi saliranno ancora... 

Come ha finito di parlare il Dow è salito di 200 punti... Strana reazione ma è probabile che il mercato pensi che Powell stia bluffando e forse questa volta ha ragione... anche al mantra del "higher for longer" si inizia a credere (sempre) meno. Nel frattempo si fa strada con una certa convinzione l'idea che i tassi, probabilmente nella seconda metà dell'anno nuovo, saranno distinati a scendere. 

Ma vediamo come il mercato sta "prezzando" questo scenario.

L'ultima volta che abbiamo fatto questo esercizio, era il 4 di novembre,  gli investitori si aspettavano per la fine del 2024 una riduzione dei tassi di 54 bps in America (2 tagli); 76 bps in Europa (3 tagli) e 35 bps in CH (1 taglio e mezzo).


A distanza di un mese le attese per i prossimi 365 giorni sono notevolmente mutate: in USA si aspettano riduzioni per 98 bps (4 tagli); in Europa sono attesi 106 bps in meno (pure 4 tagli) ed in CH la riduzione attesa è di 51 bps (2 tagli). 

(Piccola riflessione ad alta voce che approfondiremo nei prossimi post: come vedete gli scenari mutano molto rapidamente, tanto che oramai fare previsioni sta diventando una mission impossible; intuite anche voi che non si può cambiare strategia ogni 3/4 settimane... E' un aspetto sul quale stiamo ragionando e vi faremo partecipi delle nostre osservazioni).


Sulla scorta di questo scenario,  questa volta i compratori si sono fatti vedere ed hanno iniziato ad acquistare reddito fisso con una certa decisione, tanto da spedire al ribasso anche i rendimenti dei Treasury a  2 e 10 anni. Per il momento bene così. Poi vedremo cosa succederà ai rendimenti quando il Tesoro dovrà trovare degli investitori per rifinanziare il suo astronomico debito... 


Molto interessante, e fa del bene alle gestioni meno aggressive orientate al reddito fisso, il movimento dell'indice obbligazionario total return in $ elaborato da Bloomberg: in poco meno di un mese  è salito del 4.35% a testimonianza che il mercato crede che i tassi scenderanno... Non diciamo ancora che hanno ragione, ma nel frattempo stanno comprando obbligazioni con una certa decisione e questo è un dato di fatto. 

... pure in Europa ci si sta muovendo verso l'obbligazionario, come testimonia l'evidente riduzione dei rendimenti dei Bund a 2 e 10y...


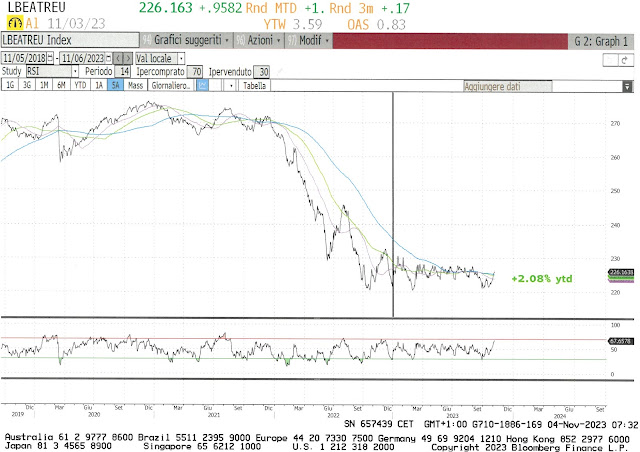
...movimento che fa un gran bene al reddito fisso europeo, come dimostra l'indice obbligazionario total return in euro anch'esso elaborato da Bloomberg che in 30 giorni è salito del 2.33%. Bene così.

***

E' arrivato il momento di vedere che aria tira sui mercati azionari.


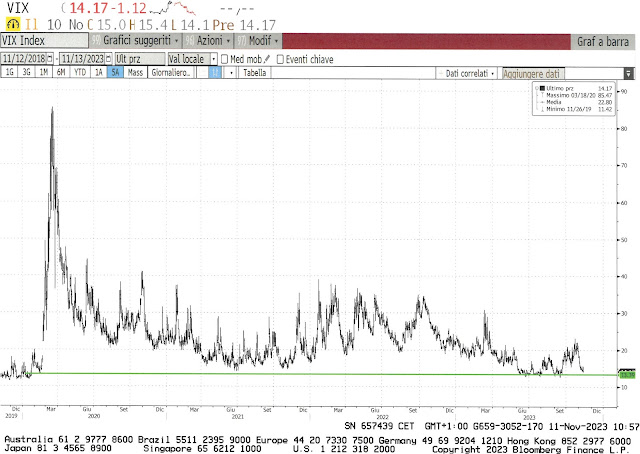
La temperatura del Vix è scesa in zona 12 a significare che di grosse preoccupazioni il mercato non se ne sta facendo: questo ci tranquillizza... Le guerre non sembrano inquietare più di tanto ed altri possibili fattori di disturbo, quale ad esempio le elezioni americane del prossimo anno,  sono ancora troppo lontani per generare apprensione. Godiamoci questo momento...


Anche il Put-call ratio sembra suggerire che per il momento si può stare tranquilli: è tornato in prossimità dello 0.5 a significare uno stato di calma relativa. In sostanza, un po' ridotto all'osso,  significa che gli investitori, non percependo un rischio immediato, stanno comprando meno contratti assicurativi contro i movimenti ribassisti. 

Gli investitori sembrano quindi tranquilli: evidentemente un'inflazione sotto controllo piace ed i possibili allentamenti monetari attesi per il 2024 piacciono ancor di più! Risultato: dal 12 novembre, i mercati che seguiamo con maggior assiduità, hanno messo a segno una performance di tutto rispetto:

  • S&P 500      : +9.03%
  • Nasdaq        : + 4.84%
  • Eurostoxx50: +5.83%
  • Smi              : + 3.09%
Per il momento noi teniamo le posizioni azionarie ed inseriremo qualche nuova azione solo se il buon senso e la qualità della società e dei suoi utili futuri ci suggeriscono che è una operazione che va fatta. Protezioni via short future sugli indici sono sempre possibili ma non sono urgenti; vediamo cosa succede la prossima settimana...


Lo S&P500 (+19.67% ytd) ha in effetti incontrato la sua resistenza dinamica (linea rossa) un paio di settimane fa. Avevamo già intercettato la rottura di questa resistenza (vedi freccia blu) avvenuta con volumi al rialzo (ottimo segnale) ma ci sono voluti diversi giorni e dei rialzi a seguire di qualche punto percentuale per avere la certezza del cambio del trend. 
Oggi è evidente che il movimento in atto ha permesso allo SPX di superare addirittura quota 4500 che per diversi mesi, se ben vi ricordate, era un livello che ci ha fatto dannare l'anima. Da come si stanno mettendo le cose non è escluso che si possa anche tentare di andare a vedere i record storici del 2021 che si situano attorno ai 4750 punti,  ma forse questo è un obiettivo che vedremo ( o forse no...) solo durante il 2024. Si concludesse l'anno a questi livelli sarebbe già, come si dice oggi, tanta roba.
Attenzione al RSI che ci avvisa che questo indice è in chiaro ipercomprato (cerchio rosso) e quindi le prese di profitto sono sempre in agguato.  


Oramai l'amico Ned Davis non finisce più di stupirci e non vi nascondiamo che siamo veramente molto curiosi di vedere cosa diranno i suoi algoritmi per il 2024... sarà un anno elettorale e le sorprese possono essere dietro l'angolo. La nuova elaborazione del ciclo composito per il 2024 sarà a disposizione solo a 2024 avviato...


Anche l'indice Nasdaq (+36.67% ytd) è riuscito ad uscire dal canale discendente (freccia blu) dove si era infilato a partire dalla metà del 2023. Si è issato a 14'300 punti rompendo di slancio la resistenza dei 14'000 punti e l'esperieza ci dice che "lo slancio è destinato a generare altro slancio" almeno fino alla fine dell'anno... Ma potrebbero accadere nel frattempo un paio di cose: a) la più probabile: un ritracciamento fino ai 14'000 punti (la resistenza che, una volta superata, diventa supporto) per poi ripartire (vedi freccia verde); b) un tentativo di andare a coprire il gap rialzista che si è creato in prossimità della freccia blu:  vorrebbe dire ritornare sotto i 14'000 punti e con ogni probabilità  dire addio al rally natalizio...
Anche per il Nasdaq attenzione alle prese di profitto che si possono generare considerato che l'RSI è in ipercomprato... Comunque se c'è la conferma dell'ipotesi a) potrebbe essere una occasione per rimpolpare alcune posizioni.


Anche l'Eurostoxx50 (+16.47% ytd) è reduce da una performance di tutto rispetto: è riuscito a superare i 4200 punti con una certa facilità ed ora si ritrova alle prese con una vecchia conoscenza, quella resistenza posta a 4400 punti che è stata la sua bestia nera per buona parte dell'anno. Se, come sembra, riuscirà finalmente ad issarsi con convinzione sopra i 4400 punti, tecnicamente sarebbe un significativo segnale d'acquisto...  Occhio comunque all'ipercomprato (cerchio rosso).

Ammettiamolo, anche il nostro SMI (+1.47%) ce la sta mettendo tutta per tentare un recupero e dalla metà di ottobre si è infilato in un canale ascendente (due linee tratteggiate) che lascia aperta una porta alla speranza. Dobbiamo ammettere che la pendenza di questo canale non ci dispiace: è meno accentuata di quella dei suoi corrispettivi europei ed americani ma è nel contempo una garanzia di sviluppo maggiormente armonico che potrebbe metterci al riparo da correzioni troppo violente. 
Di strada da fare ne abbiamo ancora tanta e un paio di colpi di mano potrebbero arrivare dalla decisione della BNS del 14 di dicembre e da un risveglio, come sembra essere il caso, del titolo Roche che tanto ci ha fatto penare quest'anno...
Bene i volumi, finalmente in rialzo,  a segnalare che il nostro mercato non è morto; un po' meno bene il segnale di ipercomprato che arriva dal RSI che potrebbe sfociare in una qualche presa di profitto.

***

Non possiamo esimerci dal fornire anche qualche indicazione riguardante i rapporti di cambio.

Va da sé che una riduzione dei tassi può causare del movimento non trascurabile in ambito valutario.
Se si avvererà quanto atteso dal mercato, ovverosia diversi tagli ai tassi nel 2024, non dovrebbe succedere un granché alla parità Euro/dollaro, in quanto la riduzione di un centinaio di basis points è scontata per ambedue le monete.
Diversa la situazione contro Franco svizzero che,  con una riduzione prevista di soli 50 bps, potrebbe tornare a rafforzarsi. Cosa che sta già facendo in questi giorni.


Subito dopo la pubblicazione del dato sull'inflazione americana del 14 di novembre la reazione di dollaro/chf è stata immediata. L'idea che i tassi abbiano raggiunto il loro apice si è subito materializzata ed i 4 tagli al costo del denaro ipotizzati dal mercato per il 2024 ha innescato un movimento ribassista che si è manifestato con la rottura del supporto dinamico e la perforazione al ribasso di praticamente tutte e tre le medie mobili... diciamo che ci siamo trovati confrontati con un netto segnale ribassista che sta probabilmente trainando questa parità nelle prossime settimane verso lo 0.86-0.855
Probabile comunque un rimbalzo di cortissimo periodo considerato il netto stato di ipervenduto (cerchio verde): vedremo di quale ampiezza e sopratutto se sarà in grado di modificare un po' questo trend. Ciò non toglie che da inizio anno la valuta americana ha perso contro chf il 5.5% compensata comunque da una resa attorno al 5%... per il momento non un grande affare...


Euro/chf per il momento si sta tenendo entro i limiti del canale orizzontale nel quale si è infilata la valuta europea a partire dal mese di luglio. Purtroppo non siamo tranquilli (ovviamente dipende dalla vostra valuta di riferimento: se è l'euro,  allora il rafforzamento del chf  lo salutiamo con piacere): i dati sull'inflazione europea, che sta puntando verso l'obiettivo programmato dalla BCE,  ha dato il colpo di grazia all'euro che in un paio di giorni ha perso più di 100 basis points e come non bastasse ha forato al ribasso sia la media mobile dei 100 che dei 50 giorni... non un bel segnale !


La debolezza del dollaro si stava  palesando da un po' anche contro euro per i medesimi motivi che hanno portato al rafforamento del chf. I dati sull'inflazione del nostro continente hanno innescato qualche presa di profitto alimentata anche dallo stato di ipercomprato che lasciava aperta la strada a delle correzioni. Riteniamo comunque che lo spostamento di questa parità seguirà, anche per il 2024,  una logica laterale con bande di oscillazione piuttosto ampie comprese tra 1.11 e 1.05.


Due parole sull'oro, che in questi giorni è tornato in prossimità dei massimi storici (linea rossa), bisogna spenderle. Di norma l'oro, bene rifugio per eccellenza, viene acquistato (soprattutto in forma fisica)  da coloro che si sentono poco tranquilli: geo-politicamente parlando di situazioni delicate in giro per il mondo ve ne sono a bizzeffe e solo questo basterebbe a spiegare il recente movimento rialzista.

Sappiamo anche che un'attività di accumulo del metallo giallo da parte di alcune banche centrali (russa e cinese in primis) sta continuando inesorabilmente. Ma questi acquisti spiegano solo in parte l'aumento della quotazione.

Piu probabile che l'oro stia reagendo allo scenario che prevede per il 2024, come abbiamo visto,  una riduzione dei tassi di interesse sul dollaro che sta già generando una svalutazione della moneta americana. La correlazione inversa tra la quotazione dell'oro e l'andamento del dollaro è una tra le più significative in ambito finanziario e nelle ultime settimane ce ne sta dando la prova.

Tecnicamente parlando non possiamo non rimarcare quanto sta succedendo a livello di medie mobili: se cliccate sul grafico per una miglior visione, osserverete che in prossimità della freccia rossa la media mobile a 50 giorni (in viola) sta forando al rialzo sia quella verde dei 100 giorni che quella blu dei 200. Per gli analisti tecnici questo è un prezioso "golden cross" che conferma come la tendenza a breve termine è al rialzo. Non ci stupiremmo affatto se nelle prossime settimane il metallo giallo metterà a segno nuovi record storici (il più probabile, in quanto da lungo atteso, il raggiungimento dei 2100 $ per oncia).


Bene, fermiamoci qui. Buona domenica a tutti!


domenica 12 novembre 2023

Mercato azionario: nuovi trend in arrivo?


Se il presidente della FED afferma che ci possono volere tassi di interesse più alti per combattere l'inflazione americana e se giovedì, un'asta di Treasury a 30 anni non è andata proprio a buon fine tanto da indurre il governo statunitense ad invogliare gli investitori pagando un premio supplementare rispetto a quello che il mercato era disposto a scucire, si capisce meglio come mai i rendimenti, dopo una settimana di ribassi, sono tornati a salire interrompendo quello che poteva essere un inizio di rally di fine anno. Venerdì comunque le borse americane hanno invertito la rotta chiudendo con un discreto rialzo. Più tardi cercheremo di dare una spiegazione a questi movimenti in quanto sospettiamo che dinamiche simili si ripeteranno spesso durante il 2024. 

***

La settimana che si sta per concludere è stata anomalamente povera di dati macro-economici e quindi si è un po' navigato a vista in attesa della prossima settimana dove sono attesi dati importanti.

In America abbiamo avuto la conferma che i consumi sono retti da un indebitamento che è tornato a crescere in maniera importante mentre la disoccupazione rimane a livelli estremamente bassi tanto da non costituire più una sorpresa, anzi...

  • Initial jobless claims: 217k (atteso: 218k; precedente: 220k)
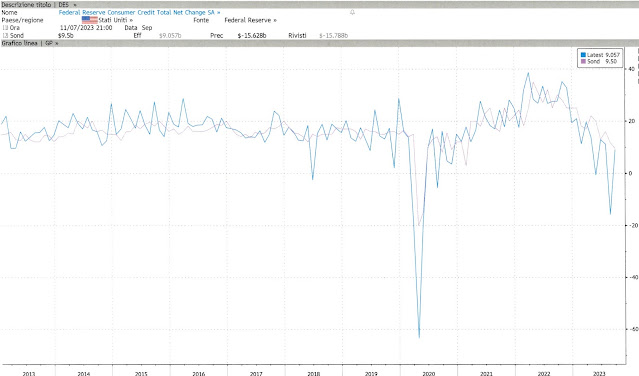
  • Credito al consumo settembre: 9.05 mia (atteso: 9.5 mia; precedente: -15.6 mia). Il dato merita un breve commento:

Sono settimane che sospettiamo che gli americani hanno finito i risparmi e stanno facendo ricorso sempre più frequentemente al credito al consumo con l'uso delle carte di credito in testa. Qualche preoccupazione per un possibile eccesso di indebitamento può essere sollevata e siamo certi che la FED un dato simile lo sta valutando con grande attenzione: non sorprende più di tanto il warning lanciato da Powell questa settimana a riguardo della necessità di ulteriori aumenti dei tassi... Se questi poi avveranno sul serio non lo sappiamo ma ad ogni buon conto siamo stati avvisati.


Anche in Europa sono usciti alcuni dati (pochi anche qui per la verità) che ci confermano due o tre cose:
  • I consumi languono. EU retail sales per settembre: -2.9% (atteso: -3.1%; precedente: -2.1%)
  • L'inflazione tedesca si è fin troppo stabilizzata: 3.8% (atteso: 3.8%; precedente: 3.8%) ma è sempre ben lontana dal target della BCE; non siamo completamente tranquilli in quanto non possiamo escludere nuovi (deleteri) aumenti.
  • In ambito europeo l'inflazione attesa per i prossimi 12 mesi si attesta al 4% che è più o meno il tasso attuale; a 3 anni dovremmo invece ritrovarcela al 2.5% o almeno è quello che pensano coloro che sono stati coinvolti nel sondaggio. Se fosse vero significa che quel 2% ambito dalle Banche Centrali è un miraggio tanto, pensiamo noi,  da non escludere un cambio di paradigma che le obbligherà ad aumentare il target da raggiungere che con ogni probabilità sarà qualche cosa attorno al 3%
A proposito di inflazione siamo andati a dare un'occhiata alle quotazioni delle materie prime e dei costi energetici:


Le materie prime sono da giugno di quest'anno in un movimento laterale ma proprio dagli inizi del mese di novembre c'è stata una accelerazione al ribasso che potrebbe anche continuare. C'è un incrocio di medie mobili che in effetti potrebbe indicare che un movimento ribassista per prossimi mesi è già in atto... In ottica inflazione bene così ma putroppo sappiamo anche che il prezzo delle materie prime sono un buon indicatore dello stato di salute dell'economia e qualche preoccupazione iniziamo ad averla...


La componente oil di questo indice è importante ed ogni suo movimento impatta in modo importante. Lo spostamento laterale avviatosi durante il mese di giugno è stato sostituito da un movimento al ribasso causato principalmente dalla forte correzione che ha subito il prezzo del petrolio da inizio novembre:


In effetti il prezzo del petrolio si è letteralmente schiantato in queste ultime settimane pasando dai quasi 93 dollari al barial agli attuali 77... Evidentemente delle guerre in corso pochi si preoccupano; fanno invece paura i rallentamenti economici in Europa, la poco brillante economia Cinese (che da mesi non riesce ad uscire da un torpore che si sta prolungando da troppo tempo) e la pochezza del settore manifatturiero americano che abbiamo già visto in bel altri stati di forma.
Pure il gas sembra non destare troppi problemi: le riserve sono abbondanti e non vediamo rischi di una eccessiva volatilità dei prezzi sulla falsariga dello scorso anno.

Visto così, il problema inflattivo lo circoscriviamo ai soli servizi che, come sappiamo, sono ancora i principali artefici del rincaro. Va comunque detto che qualche avvisaglia che pure questo settore si sta un poco raffreddando l'abbiamo intercettata... 
Siamo riusciti in poco tempo a più che dimezzare il tasso d'inflazione nel mondo occidentale; ora ci rimane da compiere quell'ultimo miglio che, come sempre succede, è il più ostico da affrontare e che,  come abbiamo già sottolineato,  potrebbe anche indurre le Banche Centrali a rivedere il target del 2%.

***

Prima di procedere alla consueta analisi dei grafici dei mercati azionari, ci preme capire meglio la dinamica dei movimenti delle ultime settimane. Ci scusiamo fin da subito se i ragionamenti che faremo sembreranno un po' contorti ma non sempre tutto è chiaro e limpido, anzi... ( Se l'argomento non vi interessa potete passare direttamente ai grafici delle borse.)

Facciamoci aiutare dal grafico dei rendimenti del Treasury a 2 anni:


Se vi ricordate bene, mercoledì 2 novembre, la FED aveva lasciato per la seconda volta i tassi invariati ed il mercato aveva subito interpretato il segnale alla sua maniera dando quasi per scontato la fine dei rialzi del costo del denaro. Immediata la reazione dei rendimenti dei Treasury che su tutta la curva hanno perso dai 15 ai 40 basis points (nel rettangolo rosso: la diminuzione del rendimento del Treasury a 2 anni che da oltre il 5% è sceso in un batter d'occhio al 4.85%)  reiterando il gradito rally borsistico già in corso da qualche giorno.   

Poi giovedì 9 novembre ci hanno pensato Power,  con la sua dichiarazione a riguardo dei tassi che potrebbero ancora salire, e soprattutto un'asta di Treasury a 30 anni  non andata proprio a buon fine a rispedire il rendimento del TB a due anni sopra il 5% (rettangolo nero) innescando una presa di profitto da manuale su quasi tutti i mercati azionari mondiali. 

Quale conclusione possiamo trarre da quanto successo in queste ultime 2 settimane? 

  • E' palese che una riduzione dei rendimenti, come è sempre stato, porta dell'acqua al mulino dei mercati azionari, non solo americani ma di tutto il mondo.  Anche alle nostre latitudini vedere tassi più bassi farebbe un gran bene alle borse, tant'è vero che basta il pensiero di tassi più bassi per scatenare un rally.
  • Purtroppo dobbiamo fare i conti con la realtà e quest'ultima ci dice che gli enormi debiti contratti dagli Stati in periodo pandemico (ma non solo) vanno finanziati. Capita che le emissioni di titoli di stato spesso superano la reale domanda degli investitori e per convincerli ad aprire i cordoni della borsa bisogna offrire rese più allettanti del previsto. L'asta dei Treasury a 30 anni di giovedì non andata tutta a buon fine costituisce un buon esempio. Putroppo l'"higher for longer" non è solo uno slogan ma è una necessità per le casse degli Stati che devono essere costantemente rimpolpate... Tirare giù i tassi, per il momento non sembra una opzione praticabile. 
  • Ciò non toglie, come dimostra la reazione della borsa americana di venerdì in netta ripresa, che l'idea dei rendimenti alti per più tempo non dispiace ai mercati e qui arriva la parte contorta del ragionamento. Il primo di novembre, se ben vi ricordate, Powell si diceva soddisfatto di vedere i rendimenti salire un po' su tutta la curva e non solo sulla parte a breve,  lasciando intendere che se così fosse non sarebbe stato più necessario continuare ad aumentare il costo del denaro. L'assalto al reddito fisso è stato fulmineo innescando un calo subitaneo dei rendimenti (rettangolo rosso), calo che poi è andato a sostenere il rally azionario. 
  • Putroppo il calo dei rendimenti ha avuto due conseguenze. La prima: a tassi più bassi diventa difficile finanziare una parte del debito pubblico. Per farlo il mercato chiede rendimenti ad un certo livello (diciamo dal 5% in sù in America e dal 4% in sù in Europa). La seconda: se i rendimenti scendono addio "higher for longer" e a Powell e compagni, per combattere l'inflazione, non resterebbe altro che aumentare i tassi, aumenti che sono la criptonite tanto dei mercati azionari quanto di quelli a reddito fisso.
  • La reazione positiva del mercato americano di venerdì potrebbe essere la conseguenza del ritorno delle rese vicino al 5% che eviterebbe probabilmente un ulteriore aumento dei tassi da parte della FED. 
Fine del ragionamento contorto... se non stiamo stati chiari (molto probabile...) ce ne scusiamo e se sentite il bisogno del conforto di uno strizzacervelli sappiate che a noi capita di sovente. Purtroppo ogni tanto dobbiamo ragionare ad alta voce per dare un senso a quello che accade sui mercati... come vedete la risposta (ammesso e non concesso che sia quella giusta)  non è sempre cristallina...

***


Prima di passare alla consueta analisi dei mercati azionari, prendiamogli la temperatura: malgrado i venti di guerra Ucraini e Medio-Orientali i mercati non sembrano surriscaldati, anzi, il VIX questa settimana si è dato una bella calmata e si sta riportanto in zona 12/13. Per il momento l'unico pericolo che lo riporterebbe a livelli ben superiori sarebbe un allargamento del conflitto medio-orientale ma c'è grande consapevolezza che una simile ipotesi deve rimanere... un'ipotesi! Le conseguenze sarebbero catastrofiche.


 Molto interessante l'attività che ha contraddistinto lo S&P500 (10.64% ytd) questa settimana: è riuscito a superare la resistenza dinamica (linea rossa) che ora diventa supporto. I movimenti successivi sono da manuale: è salito per un paio di giorni, poi ha fatto un cosiddetto ritracciamento (pullback) sul nuovo supporto per poi ripartire al rialzo e chiudere addirittura sopra la media mobile dei 100 giorni (linea verde). Purtroppo un piccolo neo: i volumi non sono eccezionali e rendono quindi questi movimenti un pochino meno significativi. Comunque sia,  potremmo essere in presenza di un cambio del trend...


...ed anche l'algoritmo di Ned Davis sta ritornando sui suoi passi... un rally natalizio non lo escludiamo ancora...


Movimento molto simile anche per il Nasdaq (+31.83% ytd) che a sua volta ha superato la resistenza, ha fatto un pullback e poi è ripartito, forando la media mobile dei 100 giorni (verde) fermandosi in prossimità della resistenza dei 13'850 punti. Anche in questo caso il trend potrebbe mutare direzione... sarebbe una bella strenna pre-natalizia!


Che fatica! Povero Eurostoxx50 ( +10.64% ytd) è la quarta volta in poche settimane che sta cercando di issarsi sopra i 4200 punti... sembrava avercela fatta ma dei volumi non proprio eccezionali (anzi al ribasso, vedi freccia blu) hanno respinto l'attacco... la cosa comunque non ci sorprende in quanto questa borsa in effetti è lo specchio della sua economia che sappiamo bene in quali condizioni si  trova. Proprio per  questo un +10.64% da inizio anno è lodevole. 


Cosa dire del nostro SMI? (-1.62% ytd). Ogni due per tre c'è qualche società che pubblica dati insoddisfacenti risentendo del franco (troppo) forte (vedi Richemont) oppure incappa in qualche incidente di percorso come (troppo) sovente è capitato a Roche. 
Per lo meno in settimana è riuscita a chiudere il gap ribassista  creatosi agli inizi di ottobre (freccia verde) ma poi ha perso tutto lo slancio ed ha chiuso sotto la debole resistenza dei 10'600 punti. Volumi scarsi, per il momento non c'è sufficientemente interesse e a questo punto non ci resta che sperare nel traino delle altre borse... Un po' pochino...

Buona domenica!!

sabato 4 novembre 2023

Benvenuti rimbalzi!

 Anche il mese di ottobre se n'è andato ed intuiamo che, facendo riferimento alle pessime performances dei mercati, non mancherà a nessuno! 

Il nuovo mese è partito con tutt'altro spirito e per questa settimana ci sono due importanti eventi da mettere in risalto ed una manciata di interessanti dati macroeconomici che vogliamo commentare.

Evento no. 1: la riunione della FED di mercoledì 1 novembre

Era attesissima a tal punto che nulla ma proprio nulla di quanto espresso dal suo Presidente è stata una sorpresa. Riassumiamo i punti salienti del Powell / FED pensiero che in fin dei conti sono sempre gli stessi:

  • Per il momento decidono che i tassi rimangono, per la seconda volta di fila,  invariati.
  • L'idea di un taglio è comunque stata presa in cosiderazione, ma la decisione di lasciarli immutati  tra il 5.25% ed il 5.5% è stata presa all'unanimità.
  • Restare ancora fermi non significa che hanno smesso di rialzarli: se l'inflazione attuale persiste, dovranno per forza farli salire. (Tutti gli occhi sono quindi puntati sull'inflazione del mese di novembre che verrà pubblicata alla metà del prossimo mese.)
  • Va da sé che si stanno domandando, i governatori, una volta calmierata l'inflazione per quanto tempo i tassi dovranno tenerli a questi livelli (probabilmente per qualche trimestre...pensiamo noi, ma evidentemente noi non siamo la FED e vedremo più avanti cosa faranno).
  • E' chiaro che alla FED è piaciuto molto il movimento fatto dai rendimenti sulle lunghe scadenze che,  come abbiamo già visto,  si sono anch'essi mossi al rialzo portando ad un appiattimento di tutta la curva che contribuirà di certo ad affievolire l'inflazione.
  • Powell si attende un idebolimento dell'economia nei prossimi mesi ma, in generale, la FED non si aspetta una recessione. Insomma, lo scenario atteso è quello del soft-landing. 
Come detto, nulla di nuovo all'orizzonte: ma come l'ha presa il mercato?


Sembra abbastanza evidente che il mercato ha già deciso che di aumenti dei tassi, sia in America che in Europa, non ve ne saranno più.
Tireremo a campare con questi tassi per i prossimi 6 mesi e poi si aspetta un progressivo allentamento: fra un anno avremo in America 54 basis points di meno; in Europa 76 ed in Svizzera 35. 

Nel frattempo i rendimenti dei Treasury iniziano a scendere:


Ad onor del vero sappiamo che il mercato ogni tanto si sbaglia di grosso: se vi ricordate bene, lo scorso anno, per molto tempo si è creduto che il terminal rate dei tassi americani fosse tra il 3.25% ed il 3.5%... oggi siamo al 5.25%-5.5%... 
Certo che se la FED vede arrivare un rallentamento,  l'idea che i tassi sono al culmine non è proprio fuori posto... ammesso e non concesso che dell'economia americana alla FED importi qualche cosa. 

Evidente il beneficio per le obbligazioni in $:


... in una settimana hanno recuperato il 2.90%...


Di rimando anche in Europa, che mai come in questi ultimi trimestri è al traino dell'America, le rese stanno scendendo:


Bene anche il comportamento delle obbligazioni europee...


... che, pur mostrandosi meno reattive di quelle americane, hanno comunque accumulato un aumento dell'1.39%. Potrebbe in effetti essere arrivato il momento di aumentare un pochino le duration...

***

Visto che gli americani sono sempre prodighi di dati, ne abbiamo intercettati alcuni che riteniamo utili alla comprensione dell'attuale contesto macroeconomico e che abbiamo raggruppato come segue:
  • ISM manifattura         ottobre: 46.7% (atteso: 49.2%; precedente: 49.0%)
  • ISM servizi                 ottobre: 51.8% (atteso: 53.0%; precedente: 53.6%)
  • Consumer confidence ottobre: 102.6 (atteso: 100.0; precedente: 104.3)
In effetti si inizia a constatare un certo indebolimento che partendo dalla manifattura si sta propagando  ai servizi fino ad intaccare, piano piano, anche la fiducia del consumatore (che comunque è stata meglio del previsto...)
  • Posti vacanti                         settembre:  9.6 mio (atteso: 9.4 mio; precedente: 9.5 mio)
  • Nuovi impieghi non agricoli ottobre: 150k (atteso: 170k; precedente: 297k)
  • Nuove richieste disoccupazione 28 ott: 217k (atteso: 214k; precedente: 212k)
  • Tasso di disoccupazione          ottobre: 3.9% (atteso: 3.8%; precedente: 3.8%)
  • Salari orari                               ottobre: 0.2% (atteso: 0.3%; precedente: 0.3%)
Per chi vuole lavorare i posti vacanti non mancano, dal mese precedente se abbiamo 100k in più... si sono creati meno posti di lavoro non agricoli rispetto alle attese e questo sarà piaciuto molto alla FED (stanno proprio lavorando per ottenere un raffreddamento del mercato del lavoro). Ai mercati americani è piaciuto di certo!
Le richieste di disoccupazione per una volta sono leggermente più alte di quello che si pensasse; idem per il tasso di disoccupazione, che pur rimandendo molto basso, è salito più delle aspettative; altro segnale che piacerà a Powell...
I salari crescono ma ad un ritmo calmierato che fa del bene all'inflazione.
Insomma i dati sono buoni ma qualche piccola sbavatura inizia a farsi vedere... iniziamo quindi a capire come mai la FED, che in effetti dovrebbe vedere le cose prima di noi, ha il sospetto che un rallentamento è in arrivo.

Venerdì mattina, out of the blue, ci siamo chiesti a che punto sono i risparmi delle economie domestiche americane. Risparmi che, come sappiamo, sono stati alimentati dalle donazioni governative durante la pandemia e che rappresentano il motore che ha sostenuto fino ad oggi i consumi. Consumi che, come abbiamo visto la scorsa settimana,  girano a mille. 
Poi il pensiero è corso all'utilizzo delle carte di credito ed è sorta spontanea la domanda a proposito del grado d'insolvenza di quest'ultime (per intenderci: quanti sono quelli che non riescono a pagare gli acquisti fatti a credito?)... abbiamo incrociato i dati:


A quanto pare durante il mese di maggio gli Americani hanno smesso di risparmiare (linea blu) ed il tasso di insolvenze (linea rossa) ha ripreso a salire con una certa decisione a dimostrazione che forse i risparmi stanno veramente per finire... Le proccupazioni a riguardo del futuro PIL americano, che all'80% è composto dai consumi delle economie domestiche, iniziano a trovare una loro spiegazione...

Poi sabato mattina, leggendo il Corriere, siamo incappati in questa notizia:


... e subito siamo andati a vedere cosa ci dice il Baltic Dry Index (quello che monitora i costi del trasporto di merci secche come metalli e altro genere di materiali; è un buon indicatore che di norma anticipa la futura tendenza della congiuntura economica):


...ed in effetti dagli inizi di novembre sembra voler iniziare a scendere: un altro segnale che la domanda per questo genere di trasporti sta calando...

***

Evento no. 2: il rimbalzo delle borse

Bellissimo! Ma quando è stata l'ultima volta che le borse hanno inanellato 5 rialzi consecutivi? Siamo reduci dalla miglior performance settimanale del 2023 e i mercati si stanno comportando come se i tassi avessero già imboccato la via della discesa. 
Soprattutto giovedì abbiamo assistito ad una seduta dove a farla da padrona sono state le ricoperture delle posizioni scoperte (short sqeeze) che solitamente, quando sono così accentuate, potrebbero generare false aspettative; è quello che nel gergo della finanza viene definito "il rimbalzo del gatto morto", gatto che una volta rimbalzato a contatto con il suolo viene nuovamente trascinato al ribasso dalla forza di gravità... 
Comunque sia, godiamocelo questo rimbalzo (lo dobbiamo al povero gatto...) ma prima di parlare di un inizio del rally pre-natalizio desideriamo vedere quanto segue:
  • La persistenza del rimbalzo anche per la prossima settimana.  Vorremmo essere soprattutto certi di vedere il ritorno sul merato dei compratori "veri", quelli che acquistano e tengono le posizioni perché credono in quello che stanno comprando; a noi non basta solo il panico dei shortisti che corrono a ricoprirsi.
  • Tecnicamente siamo in una fase delicata: come vedremo ci sono resistenze che devono essere superate con decisione prima di poter effetivamente affermare che il trend sta cambiando dando il via al vero rally. Non fraintendeteci: siamo molto soddisfatti della settimana che sta per finire ma cerchiamo segnali convincenti prima di gettare altro denaro nel calderone della borsa. Con un po' di fortuna non dovremmo attendere molto...


Prima di tutto diamo un'occhiata alla temperatura dei mercati,  che grazie ai 5 rialzi consecutivi, è scesa con decisione sotto i 20 dell'indice VIX... per il momento la grande paura sembra superata; meglio così!


Lo S&P500 (+13.51% ytd) ha segnato un recupero di oltre 6 punti percentuali in una sola settimana e si è fermato a ridosso della resistenza dinamica (linea rossa) in crociando sia la media mobile dei 200 giorni (blu) sia quella a 50 (viola); tutti segnali positivi. Ora, per poter affermare che il rally pre-natalizio è in corso, è necessario superare la linea rossa e magari riuscire ad incrociare la media mobile dei 100 giorni (verde). Come detto non siamo lontani da un cambio del trend... dita incrociate!


Situazione molto simile anche per il Nasdaq (+28.78% ytd) che, con un saldo settimanale del +8%,  ancora una volta si dimostra la borsa più volatile e reattiva di quelle che seguiamo. Le medie mobili dei 200 (blu) e 50 (viola) giorni sono state perforate dal basso verso l'alto: bene. 
Ora dobbiamo fare i conti con la resistenza dinamica posta a 13530 punti. Non siamo affatto lontani ma è certo che,  dopo una settimana al fulmicotone,  la tentazione di prendere qualche profitto è grande... ci sono anche due piccoli gaps rialzisti da chiuderre... però non siamo ancora in ipercomprato e non è detto che la prossima settimana si possa continuare a salire ancora un po'... speriamo che in un qualche modo si riesca ad uscire dal canale discendente che si è formato dal mese di luglio.


Anche l'Eurostoxx50 (+10.04% ytd) ce la sta mettendo tutta per cercare di non lasciarsi trainare dalla forza di gravità verso il basso. Per il momento sta ripetutamente battendo la testa sulla resistenza statica dei 4'220 punti (linea rossa) che sta diventano un ostacolo difficile da superare alla stessa stregua dei 4'400 punti di qualche mese fa. Putroppo l'economia europea si trova in una situazione che giustifica la fiacchezza di tutti i suoi indici di borsa ed una volta di più, se vogliamo uscire da una situazione poco simpatica, siamo nelle mani del mercato americano.


Diciamolo subito: abbiamo tirato un grande sospiro di sollievo quando abbiamo capito che il nostro indice SMI (-1.40% ytd) stava svoltando verso l'alto annullando di fatto quella "bandiera rovesciata" che abbiamo segnalato la scorsa settimana; se fosse stata confermata ci avrebbe portati dritti dritti verso i 10'000 punti. 
Ovviamente siamo solo parzialmente contenti del recupero settimanale della nostra borsa (+2.8%) che fra quelle europee è ancora il fanalino di coda. Putroppo fino a quando le grandi, con Roche in testa,  non si muovono con maggior decisione non sarà facile recuperare il terreno perso. 
Comunque arrivare almeno fino alla resistenza dei 10'720 punti non sembra una missione impossibile.

A proposito di Roche: come sottolinea Bloomberg, sembra che qualche problema nella ricerca ce l'ha: "le delusioni sono inevitabili nella ricerca scientifica, ma ultimamente (Roche) ha avuto un insolito numero di inciampi nelle sperimentazioni  cliniche, compresi prodotti di alto profilo sul cancro e sul morbo di Alzheimer." Il commento purtoppo lo sottoscriviamo anche noi e la sensazione che abbiamo è un po' quella di sparare sulla Croce Rossa...

Pensiamo sia arrivato il momento di dare il via a questo week end. Godetevelo!

clubs from P to 6 much better