domenica 23 maggio 2021

E se la FED avesse ragione?


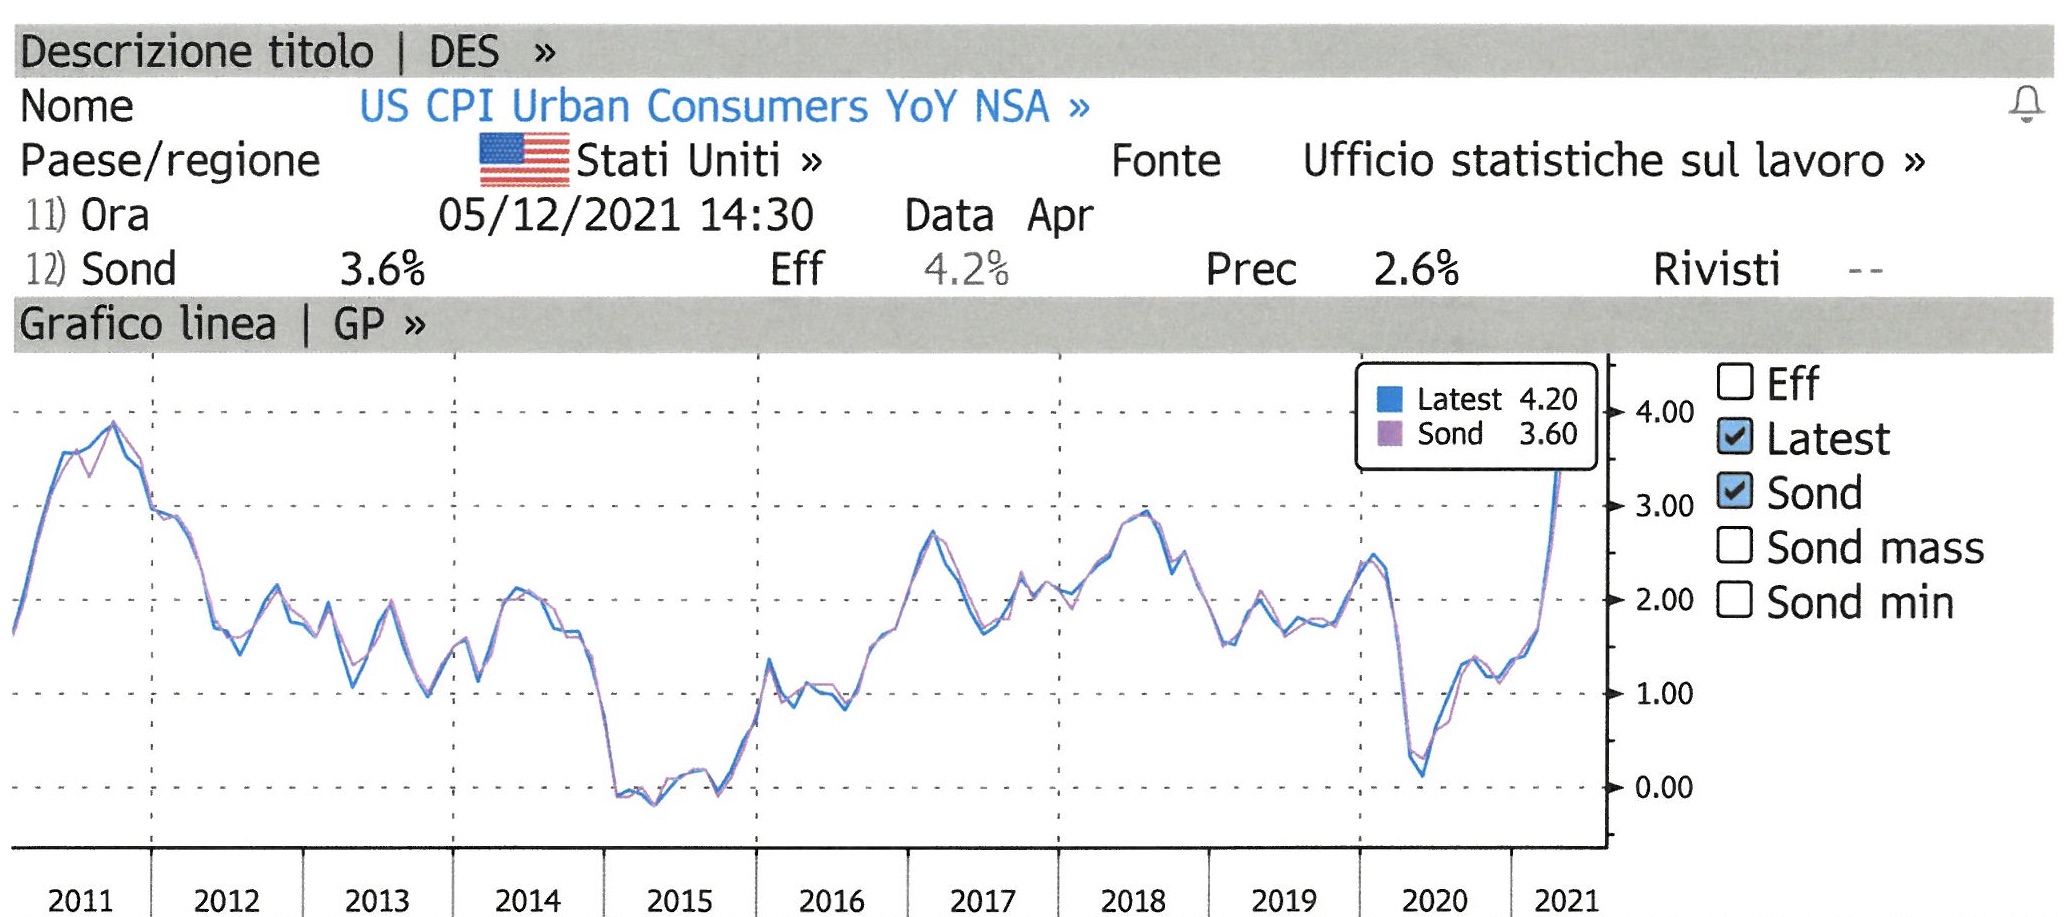
Come potete ben immaginare, gli investitori professionali e non, sono alla ricerca di indizi che portino acqua al mulino della Federal Reserve che si dice convinta che la recente riapparizione dell‘inflazione, che sembrava debellata per sempre ed invece ce la ritroviamo negli USA al 4.2%, sia solo un fenomeno transitorio. 


Che sia solo transitorio tutti lo sperano, banche centrali per prime, altrimenti dovranno trovare un modo originale per risucchiare dal sistema tonnellate di miliardi senza far crollare il castello della finanza. 

Siamo quindi in molti, consci delle difficoltà che potrebbe creare un regime d‘inflazione tignosa e persistente, che tifiamo per la versione di Powel e compagni. Come andiamo ripetendo da un po‘, ci aspettiamo una correzione ad estate inoltrata quantificabile in una quindicina di punti percentuali dello S&P500: scoprire che la FED ha torto potrebbe essere il detonatore che avvia la correzione ma ovviamente saremo prontissimi a modificare la nostra visione se Powel dovesse aver ragione:  di correzioni importanti negli anni ne abbiamo già viste a sufficienza e francamente non è che ne sentiamo la mancanza...


 Nell’ultimo post avevamo evidenziato i diversi fattori che hanno portato al risveglio della bella addormentata; oggi, dopo averci pensato un po’, vorremmo andare alla ricerca di quei segnali che potrebbero in un qualche modo avvalorare la tesi della FED. 


Uno di questi indizi, non forse il più importante ma ci accontentiamo,  è stato pubblicato venerdì: lo US Continuing Jobless Claims.

Si tratta del dato settimanale sulle richieste di disoccupazione, attese in leggero calo (3620k) ma smentite da quel 3751k che un po‘ cinicamente è piaciuto ai mercati. Infatti la curva dei disoccupati si sta appiattendo ad un livello ben superiore a quello pre-pandemico. Ciò significa che, malgrado tutti gli sforzi, non sarà facile riportare al lavoro tutta la gente che la pandemia ha lasciato a casa o lo sarà, come dicono i maligni, quando i sussidi statali non entreranno più nelle tasche degli americani (se non erriamo verso settembre). 

Il mercato interpreta il perseverare di una certa disoccupazione  come fosse un rimedio naturale all‘aumento dell‘inflazione: infatti chi non lavora o arranca aggrappandosi agli aiuti di stato difficilmente potrà avere una gran voglia di scialacquare a piene mani (anche se quando si ha a che fare con gli americani non si sa mai...). 

Ovviamente la nostra interpretazione è piuttosto elementare, ma chi ha voglia di approfondire può resuscitare la teoria, da tempo defunta, della Curva di Phillips che potrebbe tornare d‘attualità.


Altro indizio che tranquillizza per il momento la FED è l‘evoluzione dei salari,  che in molti dicono essere in crescita,  ma che dal grafico (linea nera) sembrano variare all‘interno di un range piuttosto stretto e che si sta fondamentalmente spostando lateralmente. E‘ abbastanza probabile che per il momento non abbiamo una inflazione (linea rossa) indotta da salari che stanno crescendo rapidamente, ma è il risultato di altre componenti  tre le quali troviamo il prezzo delle materie prime, i costi per il trasporto e aggiungiamoci pure una certa svalutazione del dollaro. Sappiamo che la FED ha una grossa lente di ingrandimento orientata verso l‘evoluzione salariale e noi pure. Per capire meglio la situazione bisognerebbe anche dare un‘occhiata al genere di posti di lavoro creati e i nostri agganci negli USA ci dicono che spesso sono di bassa qualità e mal pagati. Abbiamo quindi qualche fondato dubbio che eventuali aumenti salariali intercettati dalla statistiche potrebbero essere solo nominali e non reali e quindi non in grado di restare al passo con l‘aumento dei prezzi, aumento che determina in queste condizioni una diminuzione del potere d’acquisto con tutto quello che ne consegue.


Un‘ultima considerazione: stiamo osservando da mesi all‘impennata dei costi delle materie prime (nel grafico quello del rame) determinata da una forte domanda ed in certi casi pure dalla penuria delle stesse. A queste condizioni stiamo assistendo ad un fenomeno che non era facilmente prevedibile: la scarsità di alcuni elementi di base, primi fra tutti i microchips, sta mettendo a dura prova gli innumerevoli apparati di produzione che ne fanno impiego, costringendo in molti casi alla sospensione temporanea dell‘attività (vedi ad es. il settore auto) o ad un allungamento delle date di consegna dei prodotti. Comunque da qualche giorno stiamo registrando una correzione del prezzo delle materie prime e se continua faranno contenta la FED. 

Riassumendo:  qualche cosa nel meccanismo di produzione si è momentaneamente inceppato, i prezzi in generale salgono velocemente,  le aziende non riescono a produrre a sufficienza ma neppure a vendere pure in presenza di una domanda crescente (provate a comprare un'auto elettrica...). Sarà interessante osservare l‘impatto sulla crescita dell‘economia che a queste condizioni potrebbe anche rallentare.  Insomma, più che uno scenario inflazionistico, per quel che ne capiamo, ci pare che corriamo il rischio di vederci confrontati con una bella stagflazione. Sarebbe il colmo!


A questo punto non vi nascondiamo che siamo curiosissimi di vedere l‘evoluzione degli utili delle società per il secondo trimestre di quest‘anno (bisogna pazientare fino alla metà di luglio)  e non ci meraviglieremmo più di tanto se un calo dei numeri fosse un altro dei tanti detonatori che potrebbero dare il via alla correzione dello S&P500.


Due parole sulle borse: per il momento sembra che la correzione del mese di maggio potrebbe anche essere arrivata alla sua fine. Lo SMI questa settimana non si è comportato malissimo ma ci vorrebbe ben altra evoluzione per farci veramente contenti. Ma non lamentiamoci sempre, anche uno spostamento laterale va bene.


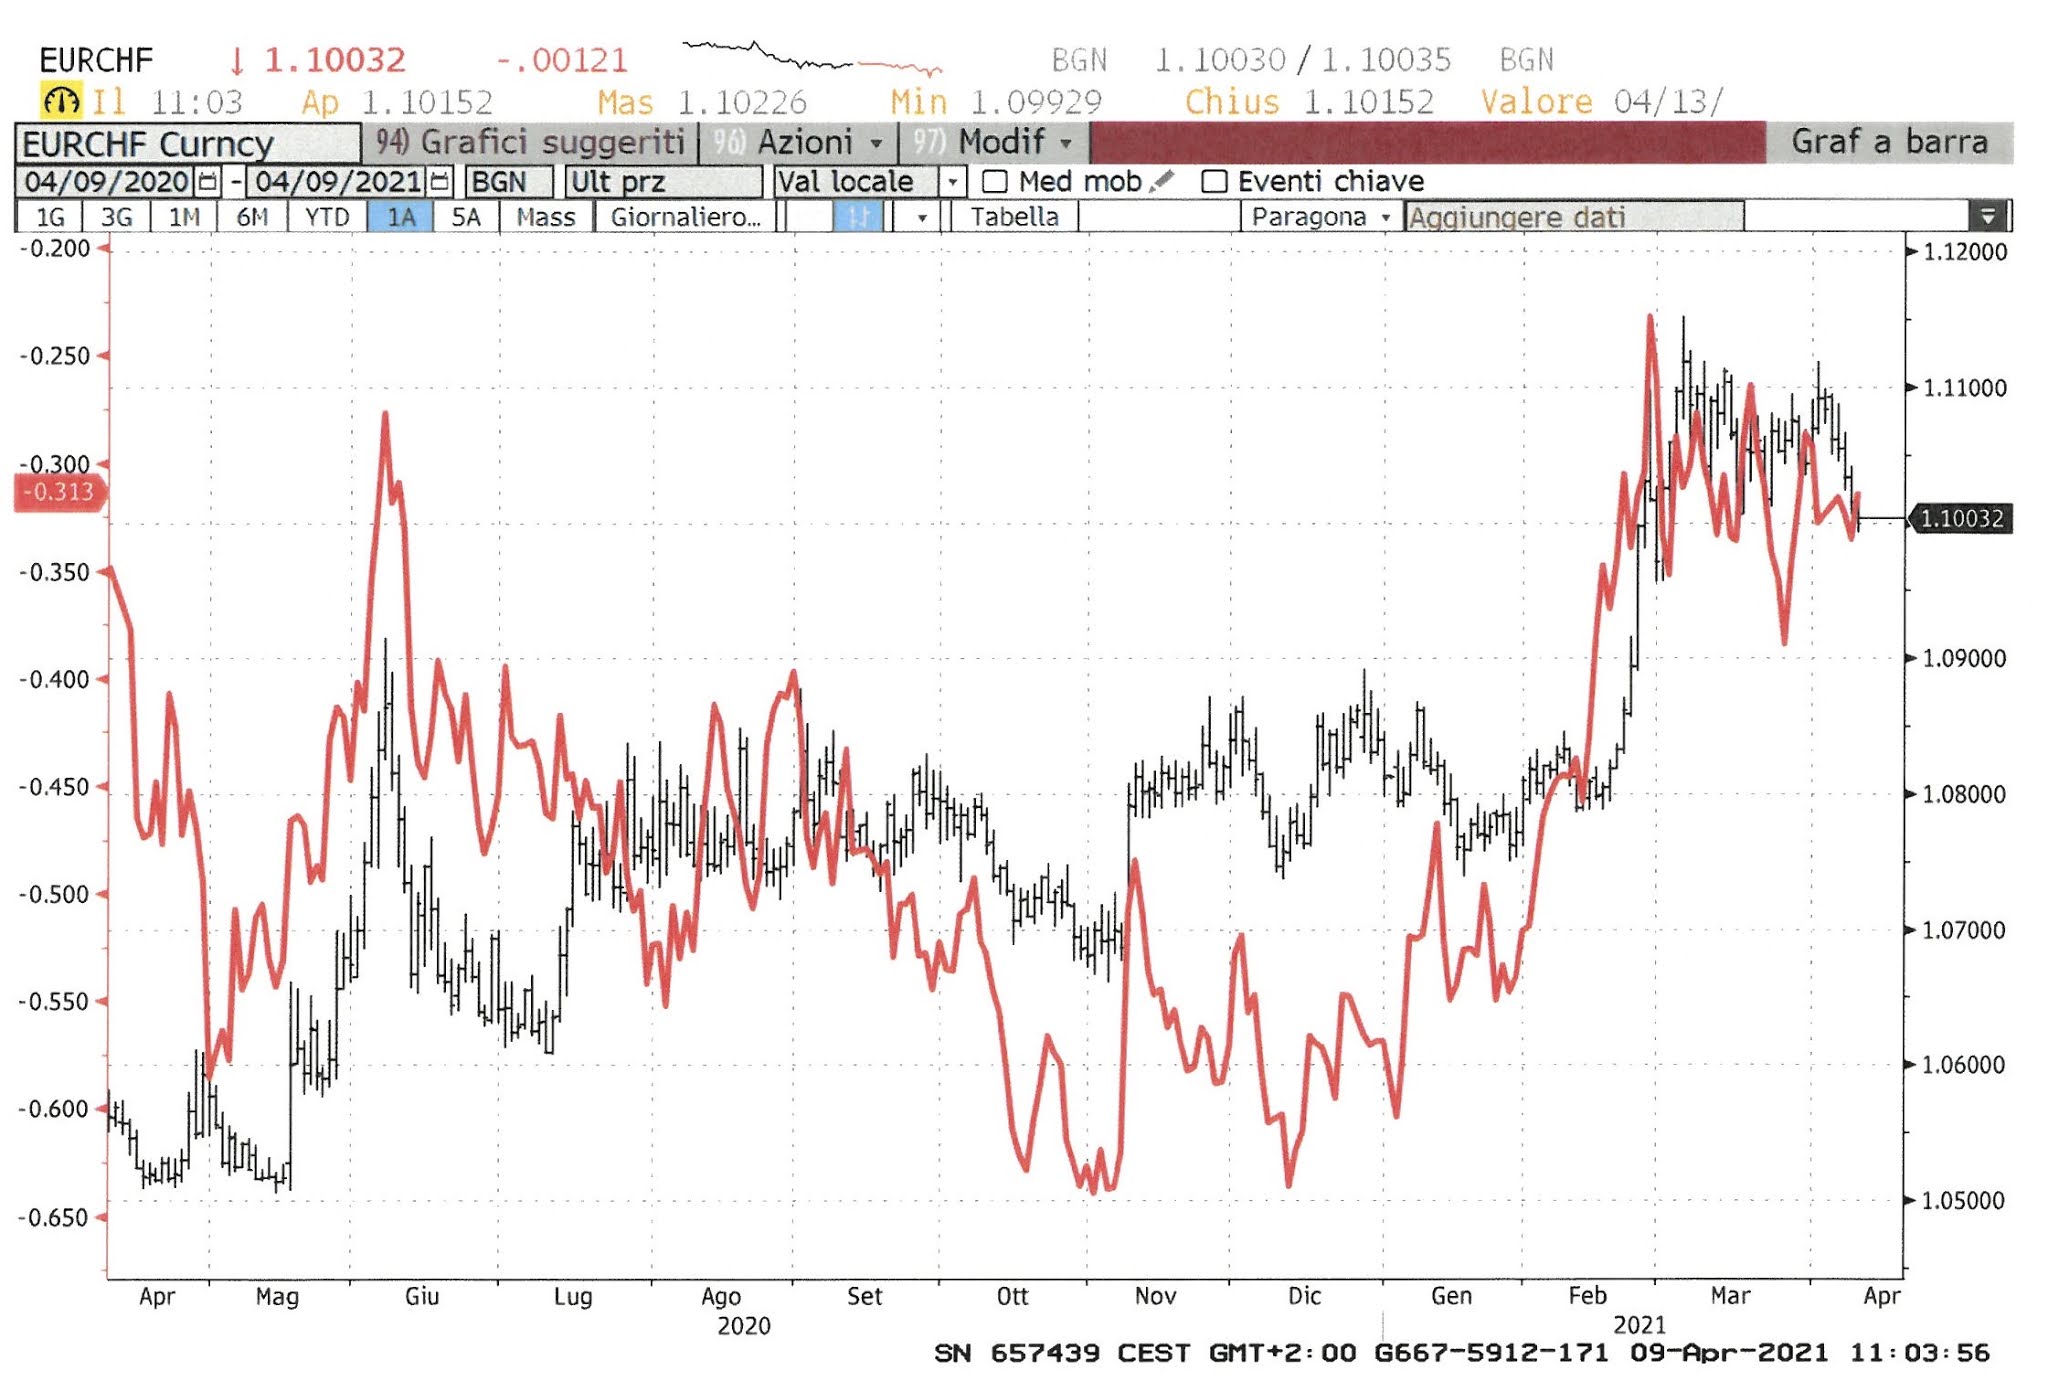
Un‘occhiata al dollaro (sia contro chf che euro) bisogna sempre darla: le rese reali abbondantemente negative continuano a pesare sulla sua evoluzione e purtroppo il trend ci pare evidente e non facile da ribaltare... Per il momento non pensiamo sia da acquistare.


Buona lettura!


domenica 16 maggio 2021

Inflazione: cosa pensare?


 E' da mercoledì che stiamo rilfettendo sulle possibili conseguenze del ritorno dell'inflazione negli USA. Inflazione sostenuta da una serie importante d'indicatori economici che ne giustificano l'aumento e ai quali venerdi si è pure aggiunto quello sui prezzi all'importazione di aprile,  anch'essi, manco a dirlo, al rialzo (14.4%, atteso 14%, precedente 9.5%). C'è effettivamente da preoccuparsi? Forse in questi giorni la cosa più intelligente l'ha esternata il Nobel per l'economia Michael Spence. Sentite che cosa ha da dirci: "l'onesta verità è che nessuno sa davvero come stiano le cose. Un mese di dati è troppo poco per capire se i problemi con l'inflazione (in forte rialzo) e la disoccupazione (meno occupati del previsto) sono temporanei o duraturi". In effetti difficile dargli torto. 

Se neppure i Nobel ci capiscono qualche cosa, allora  noi ci accontentiamo di osservare la reazione dei mercati che, grazie alla loro efficienza, danno risposte piuttosto significative. 

Prendiamo ad esempio la reazione che c'è stata sui rendimenti del Treasury a 10 anni (grafico qui sopra): se consideriamo quanto la stima dell'inflazione è stata sbagliata (atteso 3.6%, attuale 4.2%) al  momento della pubblicazione del dato ci saremmo aspettati un aumento delle rese ben più consistente di quello che in effetti è stato. Stiamo parlando di una decina di basis points che in effetti non sono nulla. Se avessimo visto un rialzo fino al 2% (cerchio rosso) non ci saremmo scandalizzati: era il minimo che ci si poteva aspettare. Bisogna comunque ammettere che i rendimenti sono da mesi che stanno prezzando un ritorno dell'inflazione e quindi una parte di ques'ultima era già prezzata. Ma non lo era lo 0.6% supplementare rispetto alle attese e questa mancata reazione si fa interessante.

E' quindi probabile che per il momento il mercato stia effettivamente soppesando molto seriamente le parole del capo della FED che insiste nel ritenere l'inflazione un fenomeno transitorio. Nel caso quest'ultima sfugga veramente di mano, ci sono gli strumenti per riportarla a livelli meno preoccupanti. 

I casi sono due: o Powell in effetti sa di cosa sta parlando, oppure la FED sta bluffando e tutte le dita dei governatori della banca centrale americana sono incrociate in un collettivo rituale scaramantico che eviti a tutti i costi un rialzo del costo del denaro.


Per il momento il mercato non intravvede degli imminenti aumenti dei tassi e se ce ne saranno non sono attesi prima di 2 anni, ma attenzione perché le aspettative possono cambiare anche molto rapidamente...

Quindi non è ancora arrivato il momento di strapparci tutti i capelli dalla testa, ma sarà fondamentale osservare i dati dei prossimi mesi. Se l'inflazione scappa, allora la correzione attesa per l'estate è quasi certa.


Le borse, dopo la giornataccia di mercoledì, si sono subito ricomposte e quella svizzera non fa difetto: dopo aver testato a più riprese gli 11'000 punti si è riportata a livelli meno preoccupanti. Ricordiamo che se effettivamente l'inflazione dovesse essere un ospite fisso per i prossimi anni, in queste condizioni di norma le borse non smettono di crescere (anzi sono sicuramente meglio dei bonds) ma assisteremo ad un ritorno importante dei titoli value che sono un po' la specialità del nostro listino. Quest'anno la nostra borsa non ha fatto un granché, ma in futuro potrebbe anche sorprendere.


Pure il Nasdaq ha mostrato segnali di reazione: da inizio anno non è stato favorito dal movimento rialzista dei rendimenti ed ha brillato meno del solito. Il recente rimbalzo dai 13'000 rende il doppio massimo intravisto a 14'000' punti meno temibile e speriamo di lasciarcelo dietro di noi. Sarebbe importante: per  il momento chi ha una leggera sovraponderazione nel tecnologico non è certo contento come lo era lo scorso anno... Per il momento teniamo,  ma forse non è detto che un alleggerimento va fatto.


E' chiaro che questa impennata inflazionistica, fino a quando le rese non saliranno con decisione, sta mettendo il dollaro sotto pressione. Abbiamo sempre detto che le rese reali sono importanti per convincere gli investitori  su quale moneta bisogna puntare. In questo momento la resa reale del dollaro é facile immaginare dove sia andata: TB10anni 1.6386% - 4.2% inflazione= -2.56%,  abbastanza per tenere gli investitori alla larga. 


giovedì 13 maggio 2021

CPI al 4.2% !


Dopo tanto (forse troppo) attendere, è arrivata! Francamente non poteva essere altrimenti. Stiamo parlando dell’inflazione americana che da tempo covava sotto le braci di un sistema che si sta surriscaldando. Ieri il CPI statunitense (YoY) è stato abbastanza sorprendente: si aspettavano un +3.6%, mentre il rincaro è ben più alto di quello atteso. Un bel 4.2% che potrebbe iniziare a togliere il sonno ai governatori della FED.

I motivi di questo rialzo sono noti ed in ordine sparso citiamo: la marea di liquidita presente nel sistema economico e finanziario, liquidità che grazie al programma di aiuti è  in parte finita nelle tasche degli americani che a quanto pare si stanno pure trovando qualche soldino in più in busta paga; i prezzi delle materie prime stanno esplodendo;  i costi di trasporto pure,  aiutati dal petrolio che costa tre volte tanto rispetto ad un anno fa; la carenza di microchips  è come una sabbia che sta entrando negli ingranaggi produttivi di un gran numero di industrie che non riescono più a star dietro alla domanda; persino i prezzi delle auto e i camion d‘occasione, in mancanza di quelli nuovi, stanno andando alle stelle. Insomma potremmo continuare ma crediamo che abbiate capito la situazione... 


Ma adesso proviamo a metterci nei panni della FED e dei loro governatori che sono tutt‘altro che degli sprovveduti e avevano già capito da tempo come sarebbe finita questa storia: infatti dopo aver foraggiato a suon di trilioni il sistema economico e finanziario, fino ad averlo reso totalmente dipendente dall‘emissione costante di nuova moneta, ora non possono di punto in bianco, pena una violenta crisi di astinenza, fare anche solo  mezzo passo indietro. 

Consapevoli delle conseguenze del loro agire, già qualche trimestre fa si sono portati avanti con i lavori ed hanno avvisato tutti di non spaventarsi troppo alle prime avvisaglie di una inflazione crescente. Infatti anni di rincari vicini allo zero possono tranquillamente essere compensati con un periodo di inflazione che supera il 2% programmato. Infondo un po’ di inflazione che ti „mangia“ una parte del debito accumulato non è necessariamente un male, anzi!

Per il momento stanno cercando di mitigare il problema alludendo al  fatto che dal loro osservatorio ritengono il riacutizzarsi dell‘inflazione come un fenomeno transitorio che si riassorbirà nei prossimi mesi. Prepariamoci quindi a tutta una serie di declinazioni del termine "transitorio" nel tentativo di convincerci che questa inflazione sarà destinata a cessare, a passare in fretta e che non è assolutamente durevole ma bensì limitata nel tempo... Comunque date di scadenza non ne hanno date e probabilmente saremo chiamati ad un esercizio di pazienza e tolleranza. 

 
Speriamo che sia veramente così, anche perché se l‘inflazione gli scapperà di mano,  alla FED non resterà che avviare il tapering ed alzare i tassi,  magari prima di quanto previsto,   con delle conseguenze non simpaticissime per noi investitori.  Quindi: che fenomeno transitorio sia! 

sabato 8 maggio 2021

Greespan dixit


 Iniziamo dando una rapida occhiata agli indici azionari americani. Lo S&P500, pur spostandosi da qualche settimana orizzontalmente, è ostinatamente attaccato alla linea di resistenza che coincide anche con il suo record storico. L'RSI è sempre vicino all'ipercomprato mentre i volumi non segnalano una attività particolarmente vivace e si situano leggermente sotto la media dei 15 giorni. Se prendiamo il Dow Jones, che anche lui questa settiamana ha festeggiato il suo record storico, la situazione è simile. Della presunta correzione, attesa per il mese di maggio, pare non vi sia traccia... 

Un po' diverso lo scenario per il Nasdaq: è chiaramente visibile il doppio massimo (quelle due punte sopra i 14'000) che tecnicamente è forriero di una correzione, correzione che in effetti è in essere e la consideriamo più che salutare. Come sappiamo la stessa è stata avviata dal rialzo dei rendimenti americani che disturbano soprattutto le aziende più indebitate e nel Nasdaq abbondano. Non escludiamo di vedere i 13'000 punti a breve.


Borsa svizzera. Ammettiamolo: decisamente noiosa. Da inizio anno non ha fatto un granché (+4.49%)  e, grazie soprattutto alla farmaceutica, sembra voler perseverare. Altra piccola nota di demerito per il nostro mercato: non segue l'andamento al rialzo delle altre borse europee (tutte vicine al 10% ytd) ma quando c'è da correggere, lo SMI non si fa pregare e segue pari pari le sue consorelle europee. Motivo in più per prestare attenzione alle correzioni onde evitare di andare sotto zero.


E' stata una settimana piuttosto vivace e vogliamo portare alla vostra attenzione alcuni eventi che ci hanno colpito.

Iniziamo da un numero pubblicato ieri negli USA:


Tra le aspettative (978K) e la realtà (266k) c'è un abisso! Che si tratti di un errore che potrebbe, come capita, anche venir parzialmente rettificato non lo escludiamo. Ma una breve riflessione comunque si impone in quanto la creazione di nuovi posti di lavoro è un importante indicatore che serve agli analisti per capire quanto velocemente stiamo uscendo dalla crisi pandemica. Se leggiamo tra le pieghe dei numeri ci accorgiamo che quasi 200'000 posti sono andati persi nel settore dei servizi di assistenza e nei servizi di consegna ( di per sé non un brutto segnale: significa che la gente sta riprendendo a circolare) mentre la crisi dei microprocessori ha lasciato a casa 27'000 lavoratori del settore auto ed il rincaro del legname ha cancellato 15'000 posti nell'edilizia. Alcuni analisti hanno poi puntato il dito accusatorio nei confronti della generosità degli aiuti di disoccupazione che agirebbero da dissuasori per molta gente che dovrebbe cercasi un posto di lavoro. 

Ma quello che a noi interessa sono le consegueze di questo numero: paradossalmente per quanto sia negativo, gli effetti sui mercati potrebbero non essere così devastanti. Infatti un tale numero ci fa capire che da una crisi non se ne esce con uno schiocco delle dita ed il processo è lungo e si protrae nel tempo, così come da venerdi si allontana un pochino l'idea che i tassi americani dovranno essere aumentati prima del previsto. Questo dovrebbe portare un po' di giovamento ai mercati. 

Comunque ciò non toglie che qualcuno si sta portando avanti con i lavori:


Abbiamo intercettato questo grafico pubblicato dalla Bank of America che mette in evidenza come gli  Hedge Funds stanno scaricando il portafoglio azionario, probabilmente in attesa della famosa correzione. La stessa banca mette pure in evidenza che, mentre i professionisti del rischio si stanno proteggendo, il cosiddetto "Parco Buoi" (ovverosia noi piccoli investitori) è ancora fully invested e persevera nell'esserlo. Altro segnale da non sottovalutare.

Come se non bastasse la BofA a metterci sull'attenti una, ci verrebbe voglia di dire "disattenta" Jellen, mercoledi se ne esce con un Può darsi che i tassi di interesse debbano aumentare un po’ per essere sicuri che la nostra economia non si surriscaldi". Apriti cielo,  esattamente l'opposto di quanto Powell ci sta dicendo da settimane! E' vero che Jellen non è la presidentessa della FED ma lo è stata fino a non molto tempo fa... Ovviamente i mercati sono entrati in fibrillazione,  per poi calmarsi quando qualcuno ha suggerito alla Jellen di rettificare quanto detto il giorno prima... 

A confondere ulteriomente le acque ci ha poi pensato la stessa  FED che nel Financial Stability Report porta alla nostra attenzione che   “I prezzi elevati delle azioni riflettono in parte il continuo basso livello dei rendimenti del Tesoro. Tuttavia, le valutazioni per alcune attività sono elevate rispetto alla media storica. In questo contesto, i prezzi delle attività potrebbero essere vulnerabili a cali significativi se la propensione al rischio dovesse diminuire”

Chissà perché a noi viene subito in mente la famosissima "esuberanza irrazionale dei mercati" menzionata a suo tempo, era il 5 dicembre del 1996, da Alan Greenspan indimenticato presidente della FED: era il suo elegantissimo modo per farci sapere che, dal suo punto di vista,  i mercati azionari stavano fluttuando all'interno di una bella bolla. Biden ci sembra decisamente meno raffinato di Greenspann ma il suo messaggio è chiaro uguale!

Permetteteci di chiudere questo nostro intervento con un piccolo momento di umorismo nero: siamo andati a ripescare dai nostri archivi (e ci scusiamo per la qualità) una bellissima vignetta che ci riporta indietro nel tempo, proprio in quel 1996 quando Greenspan, alludendo all'esuberanza dei mercati,  senza saperlo stava scrivendo un pezzettino della storia dei mercati finanziari. Godetevela!


domenica 2 maggio 2021

Good news, bad news?


Che dire di questi mercati? La settimana appena trascorsa non è stata brillantissima e le borse di mezzo mondo ci sembrano un pochino appesantite. Quella Svizzera si è mangiata in terzo della performance da inizio anno (ringraziamo la farmaceutica...) e le altre hanno più o meno marciato sul posto. Se ben vi ricordate, avevamo riposto nella pubblicazione dei dati del primo trimestre la speranza che da quest'ultimi le borse avrebbero trovato gli spunti per aggiungere qualche mattoncino alla loro crescita. A  ben guardare i risultati ci sono,  ed in buona parte sono decisamente superiori alle aspettative, ma le borse non reagisco più nemmeno se confrontati con delle positive sorprese. Questo  significa una sola cosa: tutto è già scontato nelle attuali quotazioni e soprattutto il futuro prossimo venturo è foriero di qualche preoccupazione. Non vogliamo fare i menagramo modello Alfonso Tuor, ma la logica ci spinge in questa direzione.

E' abbastanza probabile che siamo confrontati con un fenomeno più unico che raro:  l'impressionante reazione dei mercati,  dopo il crollo record del mese di marzo e aprile del 2020,  è stata avviata dalla prospettiva di aiuti governativi senza precedenti e questo è bastato a fare muovere i mercati ancor prima di vedere la ripresa degli utili societari; in pratica lo scoro anno ci siamo  portati avanti con i lavori e abbiamo vissuto, forse per la prima volta, un ribaltamento del principio di causa-effetto che ci ha portato oggi in una situazione di stallo difficile da smuovere.


In settimana abbiamo intercettato un paio di dati macroeconomici che meritano una riflessione (clicca sui grafici per una miglior visione):


PIL USA: Prec: 4.3%, Atteso: 6.1% Attuale: 6.4%    PIL GERMANIA. P: 0.5%, A: -1.5%, ATT: -1.7%

Il commento ci sembra quasi superfluo: è evidente che al di là e al di qua dell'Oceano sono in atto dinamiche diverse che si possono facilmente spiegare: in America la campagna vaccinale prosegue a ritmi serrati (anche in virtù del fatto che vige, anche sotto l'egida di Biden,  il concetto di America First) e più di un terzo della popolazione è immunizzata. In Europa (e la Germania, di norma campione di efficienza,  non fa eccezione) la carenza di vaccini si fa sentire e parecchio: nemmeno un quinto della popolazione è protetta ed infatti siamo ancora in lockdown ed in recessione (se lo è la Germania lo siamo tutti...). 

Altro fattore da sottolineare: gli aiuti negli USA sono già finiti nelle tasche degli americani e questi hanno già iniziato a spendere (70% del Pil è fatto dai consumi...)  mentre in Europa si continua a discutere: maggio dovrebbe essere il mese giusto per iniziare a vedere distribuiti i miliardi di aiuti europei ma francamente abbiamo ancora qualche dubbio. Se vogliamo vedere il bicchiere mezzo pieno,  possiamo sperare che in Europa la ripresa sia solo leggermente posticipata rispetto a quella americana, ma temiamo che quando questa avverrà (pensiamo alla fine dell'estate ad esser ottimisti) i mercati finanziari saranno già in marcata correzione e, volenti o nolenti,  lo saranno anche le borse del nostro continente in barba alla ripresa economica.

Venerdi abbiamo intercettato un'intervita della CNBC che interrogava il presidente dell'Omega Family Office Leon Cooperman (che definisce se stesso come un "orso completamente investito") che ha oramai un occhio ben puntato sull' uscita di sicurezza del mercato. Infatti afferma : "nessuno, me compreso, sa quando questo finirà (riferito all'esuberanza del mercato azionario), ma stiamo iniziando ad osservare una serie di cose che indicherebbero una fine", lasciando intendere che i guadagni in borsa non potranno salire all'infinito.

 Dobbiamo ammettere che "la serie di cose" ce l'abbiamo bene in mente anche noi e velocemente, repetita iuvant, le evidenziamo:
  • Oltre la metà delle società dello S&P500 ha pubblicato i numeri del trimestre e l'87% ha battuto le stime anche di parecchio (trimestre mai così buono dal 1993); mediamente le quotazioni di queste società dopo la pubblicazione dei dati sono scese dello 0.2%.
  • L'inflazione in arrivo potrebbe non essere domata così facilmente come potrebbe pensare la FED costringendola ad anticipare le sue mosse: fra le tante un tapering prima della fine del 2022.
  • I rendimenti dei Treasury sono al rialzo...
  • Biden sta spingendo sull'acceleratore delle tasse, ovviamente da rivedere al rialzo sia per le società che per i privati benestanti. Per non farsi mancare nulla sta pensando pure di rivedere i prelievi per i capital gains (una vera e propria criptonite per i mercati finanziari)
  • I P/E e altri indicatori ci suggeriscono che il mercato non è... a buon mercato!
  • La dobolezza dell'attività manifatturiera e dei servizi in Cina e la recessione in Europa pesano
  • La crisi dei microprocessori è in pieno svolgimento.
Sulla crisi dei microprocessori, all'inizio piuttosto sottovalutata, vale la pena spendere due parole supplementari in quanto forriera, più di quel che sembra, di grossi guai per molte industrie. Le cause di questa crisi sono facilmente identificabili:  A) la forte domanda di microprocessori da parte dell'industria informatica e automobilistica in primis; B) Le tensioni tra USA e Cina non hanno aiutato: infatti la produzione di microprocessori è concentrata in alcuni paesi asiatici (Cina, Corea del Sud e Taiwan) e temiamo che il microprocessore si sia trovato, suo malgrado,  nel bel mezzo di una guerra commerciale.

Le conseguenze sono importanti: l'industria automobilistica, già in crisi di suo, è costretta a diminuire la produzione per mancanza di microcips fondamentali per far funzionare un'auto.  Persino Apple ha dichiarato che potrebbe esserci un rallentamento nella produzione di Ipad  ed altri prodotti che ovviamente impatteranno sulle vendite future (da qui la tiepida reazione del titolo della grande mela alla pubblicazione di risultati impressionanti).

Insomma, anche i microprocessori sono vittime di un problema di eccessiva delocalizzazione che li accomuna a quello della produzione di vaccini (concentrata tra India e Cina): è chiaro che qualche cosa nella catena di approvvigionamento di noi occidentali deve essere rivisto e corretto (soprattutto se qualcuno continua a voler far la guerra ai cinesi...).


Come già sottolineato lo SMI questa settimana non ha brillato e  venerdi si è riportato a ridosso del supporto degli 11'000 punti: per fortuna i volumi non sono eccezionali e quindi il movimento non ci pare allarmante: vorremmo quasi dire che potrebbe già essere un'anticipazione della correzione attesa per questo mese. Anche l'RSI è in posizione neutra e per il momento non vogliamo preoccuparci oltre.


Ma cosa ci dice Ned Davis a proposito dello S&P500?


Per il momento non sbaglia un colpo ed in effetti il modello riproduce piuttosto fedelmente la direzionalità dell'indice: se l'algoritmo è corretto è probabile che con la settimana entrante potremo avere l'inizio della correzione...


... correzione abbastanza probabile considerato che siamo molto vicini all'ipercomprato (RSI 61.9).


...  per il Nasdaq non siamo in ipercomprato ma ci sembra di aver visto la formazione di un doppio massimo che di norma, se confermato nei prossimi giorni, è sinomimo di correzione.


Questa settimana abbiamo notato la ripresa dei rendimenti sul Treasury americano a 10 anni: è un fattore di "disturbo" per i metalli, il Nasdaq e le obbligazioni in generale: come già più volte ripetutto siamo convinti che punterà verso una resa del 2% a breve e poi si vedrà.


All'aumento delle rese ha subito reagito USD/CHF con un cinquantina di basis points che potranno diventare anche di più la prossima settimana.


Meno brillante Euro/Chf che non ha gradito la pubblicazione del PIL tedesco peggiore delle aspettative...


In conclusione possiamo dire  di non essere ovviamente particolarmente soddisfatti della settimana appena trascorsa e come detto il mese di maggio in generale potrebbe non essere dei più felici. Se Ned Davis ha ragione,  saremo confrontati con un movimento ribasista abbasta modesto e facilmente riassorbibile. Più preoccupante sarà la correzione di questa estate che speriamo di riuscire ad intercettare  in tempo senza esser presi in contropiede. 
A tal proposito l'analisi tecnica, della quale facciamo largo uso, ci verrà incontro. Non abbiamo mai parlato delle medie mobili anche se le utilizziamo con frequenza. In una delle prossime pubblicazioni ne spiegheremo l'utilità soprattutto se dovremo "catturare" un movimento piuttosto ampio come quello che ci aspetterà tra qualche mese.

Buona lettura!


lunedì 26 aprile 2021

Sell in may and go away


Bisogna ammettere  che l'algoritmo di Ned Davis Research (NDR) funziona, per il  momento,  a meraviglia e da inizio anno non ha sbagliato un colpo per quel che concerne le previsioni sul trend dello S&P500 ( e di rimando sulle principali borse mondiali). Se tutto va come ipotizzato da NDR, fra qualche giorno potremmo essere confrontati con un mese di maggio caratterizzato da una correzione, momentanea, quantificabile in 3 o 4 punti percentuali per lo S%P 500 che è al rialzo di 11 punti da inizio anno,  e speriamo molto meno per lo SMI che di  punti YTD ne ha accumulati solo 4. La vera correzione è prevista un po' più in là,  per la fine dell'estate,  dove probabilmente tutto quello che potrà essere scontato nei prezzi delle azioni lo sarà.


Va comunque segnalato, e qui ringraziamo ancora NDR che ha elaborato il grafico estrapolando i dati da 130 newsletters che si occupano di analizzare i mercati azionari, che già oggi ci stiamo spostando in un territorio di "Extreme Optimism" che per essere sostenuto nel tempo necessita di essere costantemente foraggiato da buone notizie. In effetti queste ultime non mancano: segnaliamo i positivi dati macro di mezzo mondo, dove spiccano quelli importanti dei  PMI mai così brillanti,  e soprattutto il trend si nutre dei buoni dati societari che fino ad ora non hanno deluso le aspettative. Per chi non è mai sazio di numeri questa settimana ce ne saranno di  importanti (spiccano Tesla, Amazon, Google , Facebook e  AAPL) e siamo certi che saranno piuttosto appetitosi.

 Ma allora che cosa può contribuire a rompere le uova nel paniere?


E' abbastanza probabile che i rendimenti (soprattutto quelli del Treasury a 10 anni che vedete in immagine), dopo una pausa di qualche settimana,  possono tornare a salire. La nostra convinzione è che presto potremo rivedere delle rese pre-pandemia attorno all'1.8%-2% ed inizieranno a fare concorrenza ai dividendi medi dello S&P500 che si attestano attorno all'1.38%;  ; aggiungiamo che  con un P/E di 32 volte (nel 2019 eravamo a 20) oramai nessuno può dire che i titoli che lo compongono sono ancora a buon mercato.

Sempre più voci circolano attorno all'idea che la FED possa iniziare ad assottigliare gli acquisti di obbligazioni (tapering) già nel quarto trimestre di quest'anno, il che sarebbe decisamente in anticipo sulla tabella di marcia:  facile immaginare dove possono andare le rese in questi  casi... solo verso l'alto.

Ci incuriosisce molto capire quale sarà la reazione dei mercato quando Sleepy Joe (che tanto addormentato non è) presenterà il "piano per le famiglie americane" che prevede di aumentare le aliquote fiscali ai nuclei benestanti che guadagnano più di 400'000 dollari annui  e soprattutto, per coloro che superano il milione di $,  potrebbero essere colpiti da una tassa del 43.4% sulle plusvalenze. Pare che il crollo del Bitcoin di questi giorni sia stato alimentato dall'idea di introdurre una tassa del genere e fondi ed etf se la sono data a gambe levate. Possiamo solo immaginare cosa potrà succedere anche al mercato azionario se Senato e Parlamento daranno l'ok ad un simile aumento. Per il momento il mercato non sembra crederci più di tanto, in effetti è quasi una misison impossible, ma considerati i trilioni che il governo intende spendere da qualche parte, oltre che a stampare dollari come se non ci fosse un domani,  i soldi li dovranno andare a chiedere dove ci sono! Quindi non diamo nulla per scontato... 


venerdì 16 aprile 2021

Reazioni contrastanti

Nel gergo sportivo, quando a tavolino prepari una partita e nella realtà del gioco sei costretto a cambiare tattica e per disperazione  inizi ad improvvisare, si dice che "tutti gli schemi sono saltati" e sarà allora che diventa difficile leggere come la partita andrà a finire. E' più o meno quello che è successo ieri dopo la pubblicazione di una eccellente serie di dati  riguardanti l'economia americana. Il dato che più di tutti ha impressionato è senz'altro quello legato alla vendita al dettaglio che era atteso in forte rialzo ma non a questi livelli (vi ricordiamo che le vendite al dettaglio esprimono circa il 50% dei consumi e questi ultimi contribuiscono al 70% nella formazione del PiL, insomma non sono noccioline) : sicuramente il dato è stato supportato dai sussidi pubblici e da una campagna vaccinale che fa vedere un po' di luce in fondo al tunnel e  nella logica delle cose avrebbe dovuto alimentare speculazioni inflazionistiche e spingere i rendimenti dei Treasury americani al rialzo.


Sorprendentemente, aiutati da acquisti proveniente dall'area asiatica, i rendimenti sono scesi! E' probabile che la flessione sia solo temporanea ma comunque questa reazione ci suggerisce che molte buone notizie (oseremmo dire anche quelle inaspettate...) sono già state prezzate in precedenza: non è un segnale che ci lascia tranquilli e siamo probabilmente in buona compagnia. Basta vedere come certi investimenti difensivi, come l'oro per citarne uno, hanno reagito spingendosi al rialzo. Ma non tutti la vedono allo stesso modo e a fare festa, ci sono pure le borse di mezzo mondo che in diversi casi stanno inanellando record storici uno dietro l'altro (Vedi S&P500 e Dax ...) Insomma, non vi nascondiamo che siamo un po' perplessi e vagamente confusi. Per il momento, da come si stanno mettendo le cose, pensiamo che l'onda vada cavalcata ed è quello che stiamo facendo, ma non ci facciamo sicuramente travolgere dall'entusiasmo e restiamo vigli.


Qualcuno che sicuramente non si sta facendo travolgere  da facili entusiasmi è la borsa Svizzera che sale a piccoli passi (+4.65% ytd) ed è la ritardataria d'Europa (dove le borse crescono oltre il 10%).  Vorrà dire che in caso di correzione perderemo meno ( magra consolazione) oppure che prima o poi qualcuno si accorgerà del ritardo accumulato e recupereremo lo svantaggio. 


Tutto normale invece per quel che concerne il comportamento del dollaro: ad una diminuzione dello spread contro chf e eur, reagisce con un indebolimento... almeno qualche cosa che funziona per il verso giusto...


 Lasciateci concludere questo nostro breve intervento con una nota che qualche trimestre fa avremmo caratterizzato "di colore" e che riguarda la quotazione di questa settimana di Coinbase, una delle principali piattaforme dove si commerciano cryptocurrency: ovviamente la quotazione iniziale, partita da 250$ per azione è schizzata a 420$, è sicuramente impressionante ma la cosa più importante, e noi della vecchia guardia facciamo ancora fatica ad accettarlo, è che il suo sbarco in borsa sta dando sempre più importanza ad un fenomeno, quello delle crypto, che pensavamo fosse solo una colossale speculazione; per il momento forse lo è ancora, ma più passa il tempo più le occasioni per riempire di "contenuti" un involucro che è nato vuoto ci saranno. Basta chiedere ai Turchi se preferiscono la lira nazionale oppure il bitcoin. A questo punto ci stiamo chiedendo se gli Stati (per lo meno quelli occidentali) stiano dormendo sugli allori, oppure ritengono che il futuro controllo della massa monetaria  non sarà più un compito delle banche centrali e passerà nelle mani dei privati.


Buon week end!! 


domenica 11 aprile 2021

Earning season


Non capita di frequente osservare come una buona parte delle performances delle borse europee hanno, per il momento, superato quelle americane e asiatiche. Evidentemente qualcuno si è finalmente accorto del "ritardo" cronico dei mercati del nostro continente nei confronti dei competitors e l'attuale predilezione per i titoli ciclici (che però ci sembra stia rallentando...) ha convinto gli investitori a puntare qualche euro supplementare in Europa e sono stati ripagati.

La borsa Svizzera purtroppo fa difetto, ma se come abbiamo più volte sottolineato, ci dimentichiamo  dei tre big (Rog, Novn e Nesn) il risultato è di tutto rispetto:


Nelle ultime settimane il trend a corto è ben impostato al rialzo e siamo ad un soffio dalla resistenza a 11'262 punti. Avremmo preferito che questo trend fosse supportato da volumi maggiormente al rialzo (vedi freccia rossa) per sottolinearne la significanza ma non lamentimoci ad oltranza e godiamo di questa fase positiva. Ovviamente un calo dei volumi ci fa stare con le antenne ben drizzate...

Insomma, come aveva previsto anche il modello di Ned Devis, aprile è partito bene.

Durante la settimana appena trascorsa, Biden ce l'ha messa tutta per tranquillizzare gli investitori e continua a ripetere che di inflazione al rialzo se ne vedrà poca e se di inflazione ce ne sarà, non durerà molto. Per il momento gli investitori sembrano credergli e da qualche giorno hanno smesso di vendere a piene mani Treasury: possimao confermare che per il momento i rendimenti del decennale si muoveranno tra un 1.60% ed un 1.80% (il 2% non è per domani anche se crediamo ancora che sarà l'obiettivo dei prossimi mesi).

Questa pausa nella salita dei rendimenti (che si è manifestata anche in Europa) ha portato ad un leggero indebolimento del dollaro (anche contro euro):


L'attuale correlazione tra i rendimenti del TB10 anni (linea rossa) ed il dollaro è evidente.


Dicasi lo stesso per euro/chf che nel grafico lo vediamo correlato al Bund tedesco a 10 anni (linea rossa).


Come vi avevamo già preavvistato la scorsa settimana, digerito il probabile aumento delle tasse per le società USA proposto da Biden, assimilata l'idea di una inflazione crescente anche se solo momentanea e considerati i progressi vaccinali, l'unica cosa che potrebbe scuotere i mercati sono gli utili aziendale che a partire dalla prossima settimana entrano nel vivo della questione.

Abbiamo dato un'occhiata a quelle che sono le aspettative degli analisti per le società dello S&P 500 e si aspettano un deciso miglioramento degli utili per il primo trimestre,  pari ad una media del +24.5% che se fosse confermata sarebbe il maggior aumento dal Q3 del 2018, media che è già stata revisionata nelle scorse settimane in quanto al 31.12.2020 ci si aspettava un aumento del 15.8%. Insomma, chi è capace di leggere tra le righe dei bilanci è decisamente positivo,  ma ricordiamoci sempre che il paragone va fatto con il trimestre dell'anno precedente dove eravamo stati confrontati con una decrescita per il Q1 del 15% (che saranno poi seguite da un -31.6% nel Q2 e -5.7% nel Q3).  Un aumento importante degli utili, dopo  i poco brillanti trimestri precedenti, lo si attendeva...

Di norma, oltre alla pubblicazione dei dati trimestrali,   le aziende si preoccupano  di farci sapere cosa si aspettano per i trimestri a venire ( le famose guidance) che lo scorso anno in molti casi non sono state dichiarate per mancanza di chiarezza sull'evoluzione degli affari a causa della pandemia. Spesso le guidance sono più importanti dei numeri trimestrali e non pubblicare nulla a tal proposito non è un bel segnale (è come guidare a occhi chiusi e non si sa dove si andrà a sbattere). 

Quindi mai come in questo trimestre prendere conoscenza dei numeri e soprattutto ascoltare i Ceo's su come vedono lo sviluppo futuro dei loro affari sarà importante.

A tal proposito qualcuno di voi ci ha chiesto dove è possibile vedere in internet la pubblicazione dei dati societari. A noi non dispiace il servizio (gratuito) proposto da Yahoo finance; provate a cliccare sul linnk che trovate qui sotto:

Utili aziendali


Vi viene mostrata questa videata:


Potete scegliere, cliccando su  Event filters, la "Region is" selezionando i paesi che vi interessano oppure se siete interessati ad una singola società potete insere il simbolo della stessa in "Find earnings for symbol" (vedi lente).

Già che ci siamo, l'applicazione degli utili societari, é un sotto capitolo di Events calendar dove troviamo oltre agli  utili societari, anche altri eventi che possono essere di vostro interesse. Provate a cliccare su 

Events calendar 

Se la cosa è di vostro interesse ovviamente vi consigliamo di memorizzare  i links nei vostri Preferiti.


Buona settimana!

sabato 3 aprile 2021

Il secondo trimeste è già iniziato


Il primo trimestre del 2021 l'abbiamo alle nostre spalle... A noi pare sia passato in un batter d‘occhio e l'impressione è che il tempo sia in costante accelerazione. Avremmo gradito uno sprint simile anche per la borsa svizzera, ma ci dobbiamo accontentare di quello che passa lo SMI,  ovverosia un +3.87%, che non sembra male ma in classifica ci relega all‘ultimo posto delle borse europee. E‘ vero che il 60% dell'indice è composto da 3 titoli (Rog, Novn e Nesn) che non hanno proprio brillato, ma considerato l'attuale interesse degli investitori per i titoli ciclici, che nello SMI proprio non mancano, ci viene da dire forse abbiamo mancato un'occasione. Comunque sia, siamo sopra i fatidici 11'000 punti e sembra che sopra quella linea vogliamo restarci. Dai, va bene anche così; abbiamo ancora un trimestre per portarci a livelli superiori (Ned Devis Research dixit) anche se non sarà una passeggiata.

Molti mercati in questi giorni hanno festeggiato i loro record storici (S&P500 e DAX per citarne due) galvanizzati dall'idea che presto saremo fuori dalla crisi pandemica. Oramai molte notizie positive sono scontate dal mercato, i contrarian a quanto pare stanno già affilando i coltelli,  e noi in effetti ci stiamo domandando dove le borse troveranno il carburante per continuare a crescere.

Infatti diamo per scontato:
  • I dati macroeconomici testimoniano un po' ovunque che l'economia sta migliorando. Un esempio per tutti: ieri sono stati resi noti i dati sulla disoccupazione americana che è anocra al 6% ma dimostra di essere in costante miglioramento. Per marzo si attendevano 675'000 nuovi posti di lavoro e ne sono stati creati 916'000, non male. Qualcuno poi dirà che bisogna guardare anche alla qualità dei posti creati spesso non eccelsa, vero, ma intanto la gente lavora.
  • La campagna vaccinale sta proseguendo a pieno regime soprattutto negli USA (e si vede) un po' meno in Europa, ma il ritardo non è tragico: un paio di mesi, forse tre ma per fine estate le cose dovrebbero andare meglio anche da noi.
  • Biden ha iniziato a scoprire le carte: l'impegno è colossale, servono soldi che verrano presi a prestito ma non solo. Il fisco allungherà le sue mani nelle tasche delle aziende (la tassazione passerà dal 21% al 28% ma qualcuno dice che l'aumento potrebbe essere anche minore) e in quelle dei benestanti (coloro che hanno un reddito superiore ai 400'000 dollari annui).  All'idea di un aumento delle tasse a quanto pare le borse USA non hanno fatto una piega.
  • Si stanno anche abituando all'evidente aumento delle rese obbligazionarie che sono in ascesa per paura di un ritorno dell'inflazione: vero è che i rendimenti sono ancora piuttosto bassi ma il trend rialzista è appena iniziato. E' un movimento che normalmente non piace troppo alle borse ma per il momento pare non sia così (fatto salvo per il Nasdaq che un po' ne ha sofferto...). Già che stiamo parlando di aumento dei rendimenti, attualmente l'effetto più evidente è che dollaro ed euro si stanno rafforzando contro chf (clicca sui grafici per una miglior visione).

Insomma, se nemmeno l'idea di un rialzo delle tasse e l'ascesa delle rese pare non sia sufficiente per scalfire l'ottimismo di chi investe in borsa, cosa potrebbe fare cambiare loro opinione?

A breve probabilmente una sola cosa: i numeri aziendali del primo trimestre di quest'anno in combinazione con l'outloock per quelli a venire. Sarà soprattutto interessante ed importante sapere se le aziende sono tornate ad avere una certa qual visibilità sugli utili futuri o sono ancora costrette, come molte hanno fatto nei trimestri dominati dalla pandemia, a sospendere il giudizio (non sarebbe un bel segnale).
Siamo inoltre curiosi di sapere se il ritardo accusato dall'Europa nella somministrazione dei vaccini abbia in un qualche modo avuto una influenza negativa sui risultati aziendali: da come si stanno muovendo le borse del nostro continente nelle ultime settimane non sembrerebbe ma noi vorremmo vedere i numeri... 

A tutti auguriamo buona Pasqua!


venerdì 26 marzo 2021

Bilancio trimestrale


Manca poco alla fine del primo trimestre e vogliamo approfittarne per portarci un po'a vanti con i lavori e fare con voi un piccolo punto della situazione e provare ad immaginare cosa ci aspetta per il secondo trimestre di questo 2021.

Per quanto riguarda le borse, salta all'occhio la modesta performance del Nasdaq (+0.69% ytd) che ci aveva abituati a ben altri numeri. Modesta la performance della borsa svizzera (+3.81%) che, nota per il suo carattere difensivo, è la peggior a livello europeo;  persino sotto il FTSE 100 (+4.09%) che non ha ancora finito di scontare la Brexit. Sul fronte asiatico è la Cina che paga pegno: dopo un inizio d'anno al fulmicotone e relativo rilassamento dopo il capodanno cinese,  pare stia trovando un supporto in questi giorni (per chi è rimasto fuori da questo mercato e ci vuol entrare potrebbe essere il momento giusto...).

Insomma, l'aria che si respira in borsa, salve eccezioni, non è poi così male e a contribuire a renderla respirabile ci hanno pensato da una parte l'arrivo dei vaccini e dall'altra la garanzia di aiuti molto consistenti,  sia da questa parte dell'Atlantico che dall'altra. E' vero che non è tutto oro quello che luccica: la campagna vaccinale in europa poteva essere gestita meglio, me è altrettanto vero che si doveva tenere in linea di conto che i vaccini prima di distribuirli bisogna produrli e per le quantità necessarie ci vogliono mesi: abbiamo fatto finta di non saperlo ed ora abbiamo l'impressione di essere terribilmente in ritardo sulla tabella di marcia. Se poi parliamo degli aiuti finanziari sappiamo tutti che una volta deciso il da farsi, l'iter,  prima di passare alla cassa, è ancora molto lungo ed anche in questo caso i tempi ci appaiono biblici. Ma gli aiuti arriveranno e da qui deriva pure il cauto ottimismo delle borse.

Da un punto di vista tecnico ci sono una buona serie di dati macro che hanno virato sul verde partendo dai PMI di mezzo mondo che certificano una ripresa imminente, alla disoccupazione che per quanto ancora elevata migliora, alla revisione al rialzo dei PIL con in testa quello americano che quest'anno, FED dixit, potrebbe raggiungere il 6.3% e per una volta, dopo tanto tempo, anche gli americani potranno sentirsi un po' cinesi con buona pace per il loro ego.


Quello che ci ha un po' sorpreso e che potrebbe creare qualche problema agli amanti del reddito fisso, sono i movimenti rialzisti che coinvolgono le rese a medio e lungo termine. Una su tutte quella del Treasury americano a 10 anni che a partire da inizio febbraio si è impennata e con ogni probabilità raggiungerà il valore che aveva pre-pandemia dove si navigava attorno al 1.8%-2% . Le aspettative di una crescita robusta in america hanno rilanciato i timori inflazionistici e per quanto la FED si è prodigata a gettare acqua sul fuoco non è evidentemente riuscita a convincere gli investitori che riuscirà a mantenere i tassi invariati fino alla fine del 2023. Questo è bastato ad alimentare il rialzo e a dar fastidio al Nasdaq ed alle sue sovente iper-indebitate società (ecco spiegata la debole performance dell'indice ytd).


Se ad inizio anno erano in molti a perpetuare la debolezza del dollaro, il rialzo delle rese ha scompaginato le previsione e per il momento abbiamo un dollaro che si è rafforzato a 0.94 centesimi (1.1785 contro euro) ben lontano da quel 0.87 centesimi previsto da UBS per fine 2021 (ma con UBS faremo i conti a fine anno...). Dicasi lo stesso per euro/chf che attorno agli 1.11 non lo si vedeva da tempo...

Ma cosa dobbiamo aspettarci per il secondo trimestre? Vi ricordate il nostro post del 9 gennaio? Vi avevamo proposto quanto Ned Devid (NDR) aveva elaborato per quest'anno. Siamo a fine trimestre e diremmo che è arrivato il momento di vedere se il suo algoritmo funziona.


 NDR ammonisce:  "Trend is More Important Than Level" ed in effetti non possiamo pretendere che alla linea scura, che rappresenta il movimento previsto dello S&P 500,  si sovrapponga alla linea arancione che è l'evoluzione effettiva dell'indice americano fino al 25 marzo; ma lo spostamento (il trend) delle due linee è sorprendentemente simile.

Se NDR ha ragione, il mese di aprile sarà positivo,  pausa di riflessione ai primi di maggio e seguirà una decisa fase rialzista che si concluderà in piena estate.

Come abbiamo detto, grazie ai vaccine e alle generose iniezioni di liquidità, lo scenario disegnato da NDR non è assolutamente da escludere e quindi noi, nel mercato azionario,  ci restiamo ancora per un po' o per lo meno fino a quando la ragione e/o qualche evento inaspettato ci diranno che è meglio portare a casa gli utili.

Scommettiamo che vi piacerebbe sapere come NDR vede il Nasdaq.... eccovi serviti:


Nel caso del listino tecnologico americano il modelle di NDR funziona ancora meglio e la sovrapposizione delle due linee è quasi perfetta... come si dice sempre in questi casi "le performaces passate non sono una garanzia per le performances future" ma se il modello previsionale è valido,  e quello di NDR sembra esserlo, perché no? Con questo non vogliamo assolutamente farvi fare il passo più lungo della gamba e quindi NON  snaturate la vostra propensione al rischio. 

giovedì 18 marzo 2021

Reazioni al discorso di Powell


 L'evento clou della settimana è sicuramente stato l'intervento di ieri del presidente della FED Powell , intervento parecchio atteso in quanto eravamo tutti curiosi di sapere come avrebbe giustificato l'aumento dei rendimenti,  che da diverse settimane,  sta interessando la parte lunga della curva dei tassi sul dollaro (nel grafico: rendimento del Treasury a 10 anni).

Ma in sostanza cosa ha detto, ridotto all'essenziale, Powell?  Nella sua testa due cose gli sono chiare:

a) La crescita economica americana (GDP) è stata rivista al rialzo per il 2021 e dal 4.2% è stata aggiornata al 6.5% che vista così sembra quasi che si stia parlando della Cina. Due punti percentuali in più non sono noccioline, soprattutto se stiamo parlando, per il momento ancora, della prima economia mondiale. E' vero che la medesima crescita nel 2022, esaurita la spinta degli incentivi statali, si dimezzerà,  ma comunque stiamo parlando di numeri di una certa consistenza.

b) Inflazione (ancora lei!). Oggi la corre inflation è ferma all'1.4%-1.5%, ma la FED prevede un 2.2% fine 2021, 2% nel 2022 e 2.1% per il 2023. Insomma, un spintarella al rialzo dei prezzi la mette in linea di conto, ma tutto sommato nulla di trascendentale e soprattutto nel discorso di Powell non v'è preoccupazione alcuna per un aumento così modesto.

Insomma, come dicono gli economisti, un discorso molto dowish, quasi avesse paura di svegliare il can che dorme, condito da una retorica molto formale e attenta a leggere bene quello che il gobbo davanti a lui gli stava suggerendo. Purtroppo non ha fatto i conti con un altro tipo di linguaggio, quello del corpo, che ci stava trasmettendo tutt'altro. Apparentemente compassato e sicuro di sé, in realtà, se lo si è osservato per bene,  traspariva una sospetta rigidità ed una salivazione praticamente azzerata che lo costringeva a deglutizioni frequenti che ne interrompevano l'eloquio. Insomma, è abbastanza probabile che fosse consapevole di non credere fino in fondo a quello che ci stava dicendo. Ciliegina sulla torta  l'ha messa quando qualcuno gli ha chiesto cosa intende fare per tenere calmierata la salita repentina delle rese sul lungo termine. Bellissima domanda, forse l'unica che veramente interessava coloro che lo stavano ascoltando:  peccato che l'abbia completamente elusa... non un bel segnale.

In effetti convincere chi ti ascolta che l'inflazione possa restarsene buona buona al suo posto non è un esercizio da poco e devi essere dotato di una retorica che pochi presidenti di banche centrali hanno. Nelle scorse settimane abbiamo sottolineato come il pericolo inflazione sia tutt'altro che marginale e il mercato questo lo ha capito da un po', mercato che fra parentesi nella maggior parte delle volte si è mostrato in grado di fare previsioni migliori della FED.

Stamani, digerito il discorso presidenziale,  il tutto si è concretizzato in un bell'aumento delle rese che qualche minuto fa hanno raggiunto 1.75% e sono indirizzate verso un 2% , che di questo passo,  vedremo a breve. Movimenti simili si stanno avverando anche in Europa.

Rammentiamo che quando le rese del Treasury a 10 anni sono passate da 1.20% a 1.60% il Nasdaq, notoriamente avverso a questo genere di aumenti, ha perso quasi un 10% in pochi giorni. Un aumento da 1.60% al 2% lasciamo a voi immaginare quali potrebbero essere le conseguenze. Magari non un -10% , ma comunque avremo a che fare con un po' di volatilità. Oggi l'apertura del mercato americano non sarà bellissima e anche l'Europa sta girando in negativo. I dati sulla disoccupazione USA di oggi non sono buoni, altra tegola da digerire...

Comunque un aumento delle rese non è una tragedia per tutti. Banche ed assicurazioni potrebbero avvantaggiarsi ed è quello che sta succedendo,  basta vedere come si stanno comportando i due settori nel mercato svizzero che sono i migliori del nostro listino.

Comunque sia, un po' di prudenza, la vorremmo consigliare.